
Nike (NKE), le géant américain des chaussures de sport, a gagné 5,21% le 15 octobre sans aucune annonce, porté par un mouvement d'argent vers les valeurs délaissées. Mais deux semaines plus tôt, sa prévision annuelle avait fait baisser d'un quart le bénéfice attendu par les analystes.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Une hausse portée par tout le secteur
L'action Nike a terminé la séance du jeudi 15 octobre en hausse de 5,21%, selon The Motley Fool, qui a relevé le mouvement. Le site américain n'y associe aucune annonce de la société, et aucun communiqué de Nike n'est daté de ce jour-là.
Nike, c'est la virgule que l'on retrouve sur les baskets, les maillots et les sacs de sport du monde entier, avec aussi les marques Jordan et Converse.
The Motley Fool rattache la hausse à une rotation de marché, un mouvement où des investisseurs vendent des valeurs technologiques chères pour racheter des titres tombés au plus bas. Le Nasdaq a reculé de 0,5% ce jour-là, et un fonds indiciel des valeurs de consommation a gagné 1,3%. Lululemon a pris 5,1% et Deckers, le fabricant des chaussures Hoka et UGG, 3,9%.
Deux semaines avant ce rebond, le 1er octobre, Nike a publié un chiffre d'affaires trimestriel de 11,2 milliards de dollars. Il recule de 4% sur un an et pèse environ un quart de ses ventes annuelles. Les ventes de Nike Direct, qui regroupe ses magasins et son site, ont reculé de 8% à 4,1 milliards de dollars. Celles aux revendeurs n'ont baissé que de 1%, à 6,8 milliards.
La direction a annoncé dans le même communiqué un recul de ses ventes « à un chiffre élevé » sur l'exercice qui se termine fin mai 2027, avec un bénéfice par action ajusté compris entre 1,15 et 1,35 dollar. Le titre a touché le lendemain son plus bas de l'année.
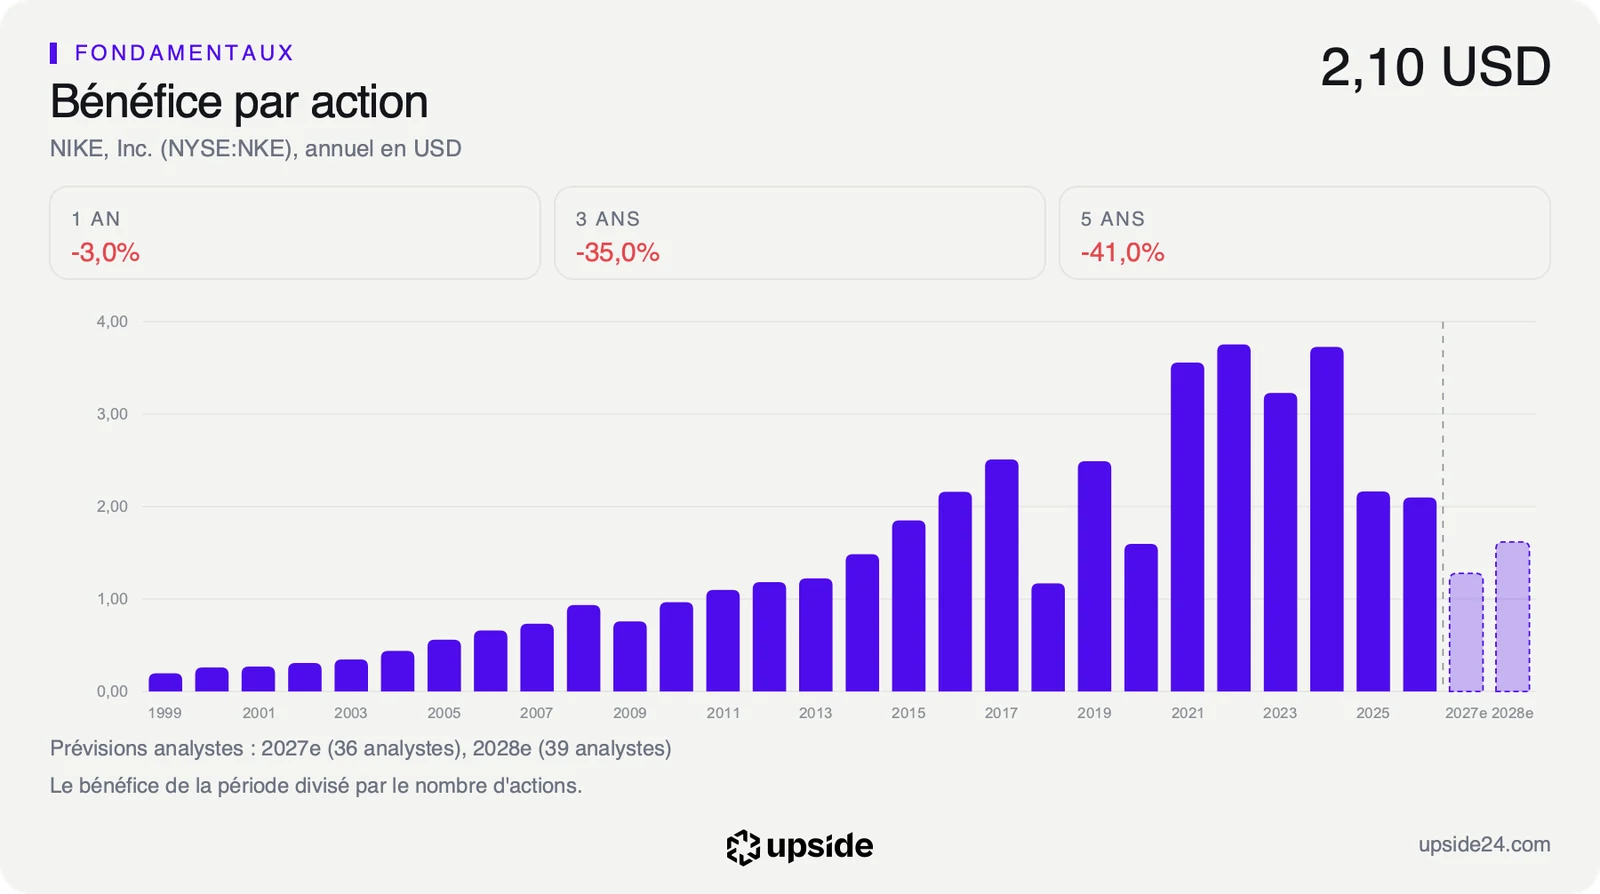
Dans la foulée, les analystes ont abaissé le bénéfice par action qu'ils attendent pour l'exercice 2027, passé en trente jours de 1,70 à 1,28 dollar, soit 25,06% de moins. Ces estimations ont encore reculé de 0,99% sur les sept derniers jours, et la séance du 15 octobre ne s'est accompagnée d'aucune révision à la hausse.
Un prix calculé sur des bénéfices qui baissent
Un mouvement d'argent entre secteurs change le prix de l'action, et son effet passe entièrement par la valorisation, c'est-à-dire par le nombre d'années de bénéfices que l'acheteur accepte de payer. Les gérants qui achètent dans ces phases visent les titres les plus délaissés, sans juger leurs comptes un par un. Nike en fait partie depuis plus d'un an.
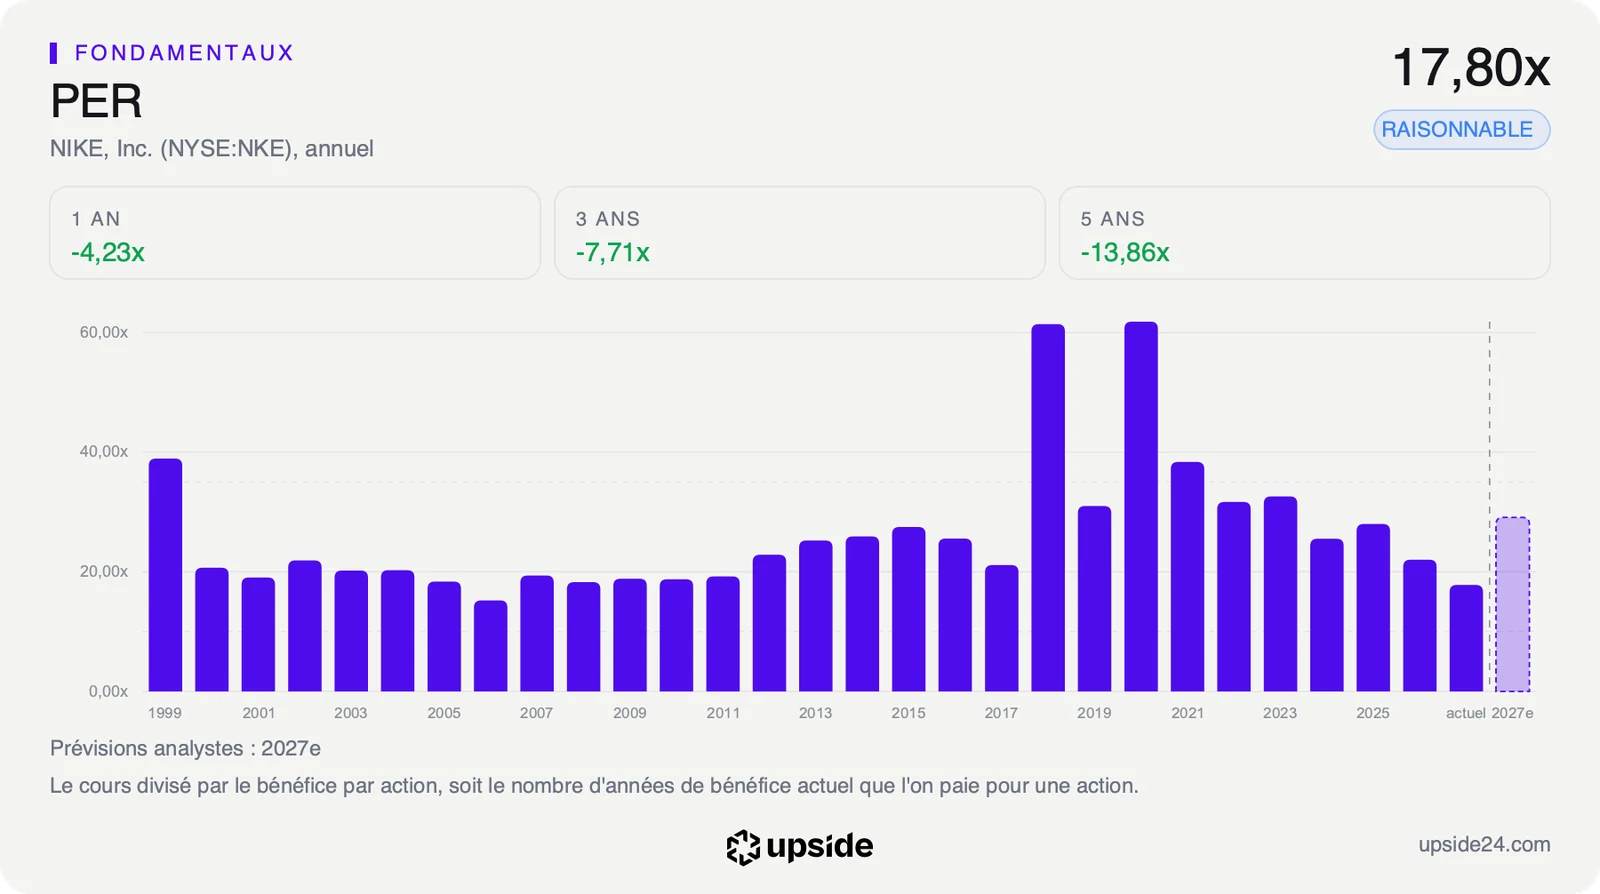
Sur les bénéfices des douze derniers mois, Nike se paie 17,80 fois ses bénéfices, à peu près comme la médiane des 146 sociétés de son sous-secteur de la chaussure et de l'habillement, à 17,99. Ce rapport entre le cours et le bénéfice par action, le PER, se situe dans les 10% les plus faibles des cinq dernières années. Le titre a donc coûté plus cher que cela plus de neuf fois sur dix depuis cinq ans.
Ce niveau historiquement bas repose sur des bénéfices passés qui ne reviendront pas tout de suite. Sur les bénéfices attendus pour l'exercice 2027, le multiple monte à 29,10 fois, contre 13,17 pour la médiane du sous-secteur. Un acheteur de Nike paie donc plus du double de ce qu'il paierait pour un concurrent typique, rapporté au bénéfice de l'année en cours. Le consensus attend en effet un bénéfice par action en recul de 39,22% sur l'exercice.
Cet écart naît d'un effet mécanique, car quand le bénéfice attendu baisse plus vite que le cours, le multiple calculé sur ce bénéfice monte, même si l'action ne bouge pas. C'est exactement ce qui s'est produit depuis le 1er octobre, et la hausse du 15 octobre l'a encore accentué.
Au cours de clôture du 15 octobre, le prix suppose une hausse du free cash flow, l'argent qui reste une fois l'activité et les investissements payés, d'environ 8,5% par an pendant dix ans. Sur les cinq dernières années, le bénéfice par action de Nike a reculé de 10,02% par an. Le prix incorpore donc un retournement que les comptes ne montrent pas encore.
Ce pari s'appuie sur une marque qui garde un fort rendement sur le capital investi, et sur un plan d'économies baptisé Pace, annoncé avec les résultats. Il vise 2,5 milliards de dollars cumulés d'ici l'exercice 2031, soit un peu plus d'une année de free cash flow. Le pari dépend surtout de la date du retour à la croissance, et la prévision du 1er octobre l'a repoussée. La comparaison de Nike avec les 146 sociétés de son sous-secteur montre sur quelles dimensions le titre reste mieux placé que ses concurrents.
Un rebond au plus bas de sa fourchette annuelle
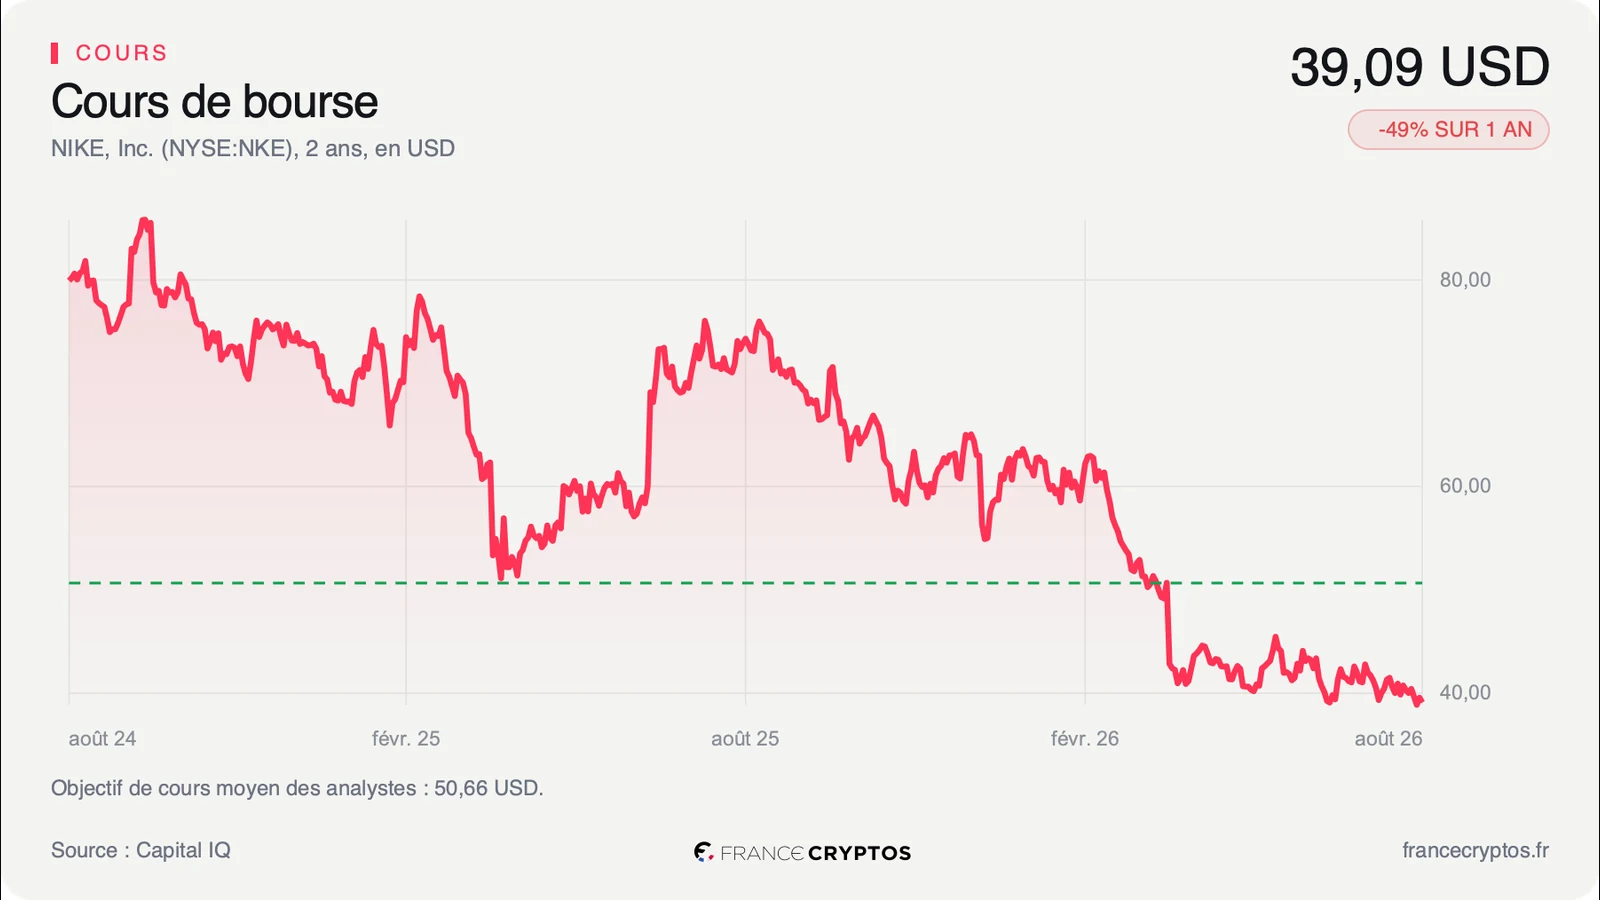
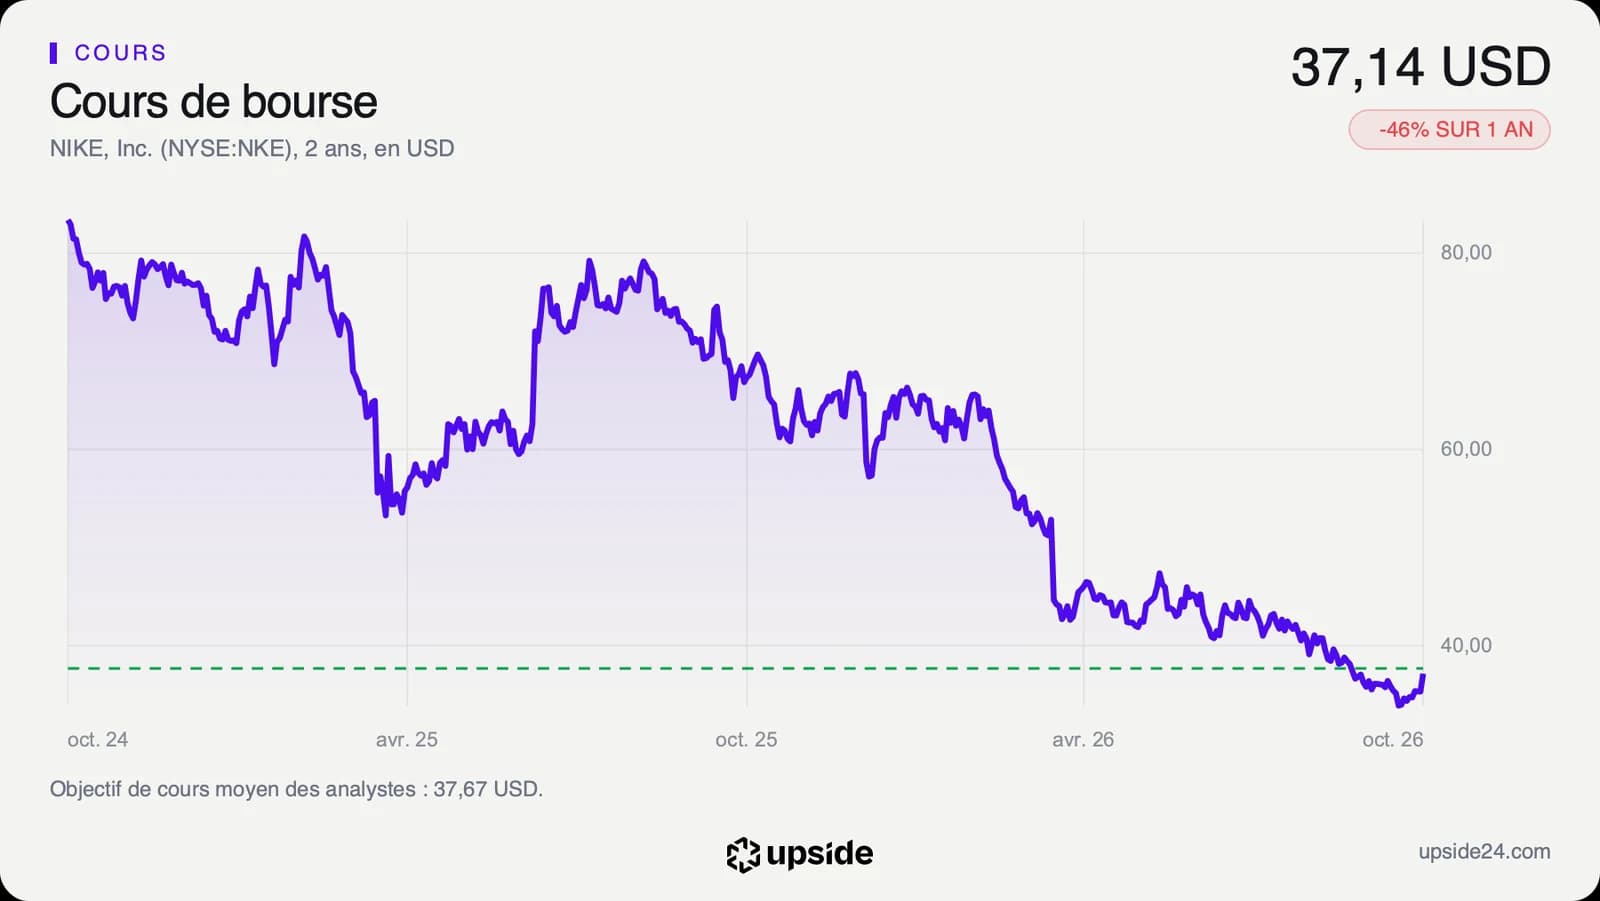
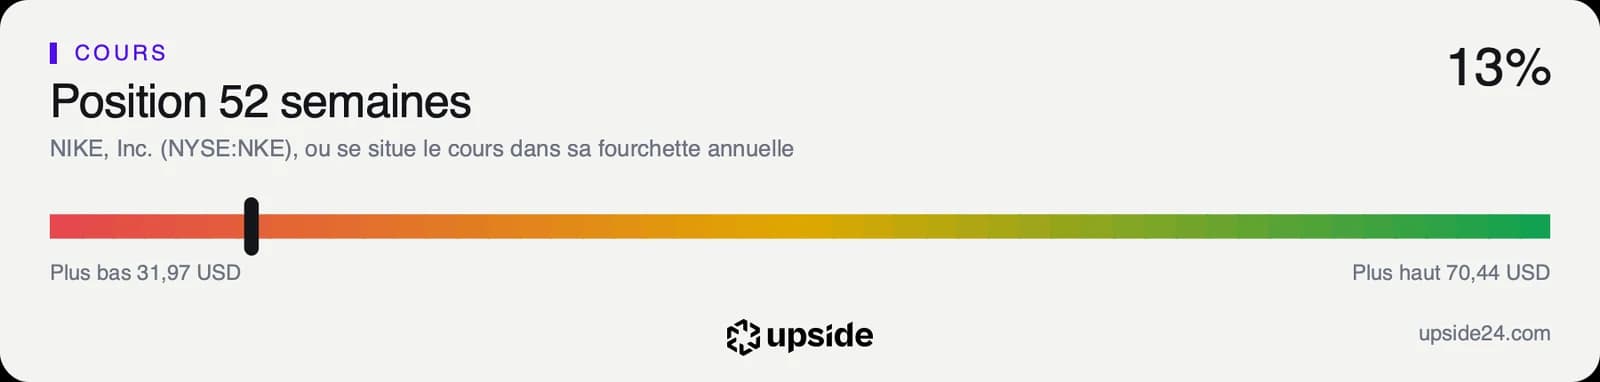
Après la séance du 15 octobre, l'action vaut 37,14 dollars à la clôture, 16,17% au-dessus de son plus bas du 2 octobre, à 31,97 dollars. Elle reste 47,27% sous son plus haut des douze derniers mois, à 70,44 dollars. En un an, elle a perdu 45,75%, contre 8,45% de baisse pour la médiane de son sous-secteur.
Le cours évolue aussi 21,85% sous sa moyenne des 200 dernières séances, à 47,52 dollars, le prix moyen payé sur environ dix mois de Bourse. Cette moyenne a encore baissé de 15,05% en trois mois, et la tendance de fond reste baissière. Les volumes échangés sur vingt séances dépassent de 42% leur moyenne de trois mois, entre les ventes qui ont suivi les résultats et les achats du 15 octobre.
Sur les 42 analystes qui suivent la valeur, 10 sont positifs, 25 neutres et 7 négatifs. Leur objectif de cours moyen ressort à environ 38 dollars selon le consensus, à peine au-dessus du cours, et les objectifs individuels vont de 19 à 94 dollars. Avec cette seule séance, le titre a presque rejoint la moyenne des objectifs.
Le RSI à 14 jours, qui compare la force des hausses récentes à celle des baisses, ressort à 58,08. Il reste loin de la zone de 70 où un titre est jugé acheté trop vite, ce qui laisse au rebond de la place avant un essoufflement technique.
Le cours et les estimations vont désormais en sens inverse. Le prix monte pendant que le bénéfice attendu continue de baisser, et c'est la valorisation seule qui porte le rebond. Le rendement du dividende, à 4,42%, attire aussi les investisseurs en quête de revenus. Il dépasse pourtant le rendement de la trésorerie disponible, à 3,82%, et la différence se paie sur la trésorerie tant que les bénéfices reculent.
Le point de bascule
Le prochain rendez-vous est la publication du deuxième trimestre, attendue autour du 17 décembre 2026, une date encore estimée. Ce sera la première publication depuis la prévision annuelle, et la première occasion pour la direction de dire si le recul des ventes se stabilise. Les analystes attendent environ 10,4 milliards de dollars de chiffre d'affaires, en baisse de près de 8% sur un an, et un bénéfice par action d'environ 0,26 dollar.
Tant que les estimations du bénéfice annuel continuent de baisser sous les 1,28 dollar actuels, le rebond reste un mouvement de flux. Le multiple de 29,10 fois les bénéfices attendus monterait alors à chaque révision, sans même que le cours bouge. Le titre resterait alors exposé au prochain mouvement de rotation, dans un sens comme dans l'autre.
Si le trimestre dépasse les 10,4 milliards attendus et que la direction confirme le haut de sa fourchette de 1,15 à 1,35 dollar, les révisions pourraient s'arrêter. Le rebond trouverait alors un appui dans les comptes, et l'écart avec les 13,17 fois du sous-secteur se réduirait par la hausse des bénéfices plutôt que par la baisse du cours.