
OVH Groupe (OVH), la maison mère d'OVHcloud, a tenu tous les objectifs de son exercice clos fin août et vise plus de 10% de croissance pour le suivant. Mais l'action avait déjà doublé depuis janvier avant de bondir de 9,45% mardi matin.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Douze mois de redressement, tous les objectifs tenus
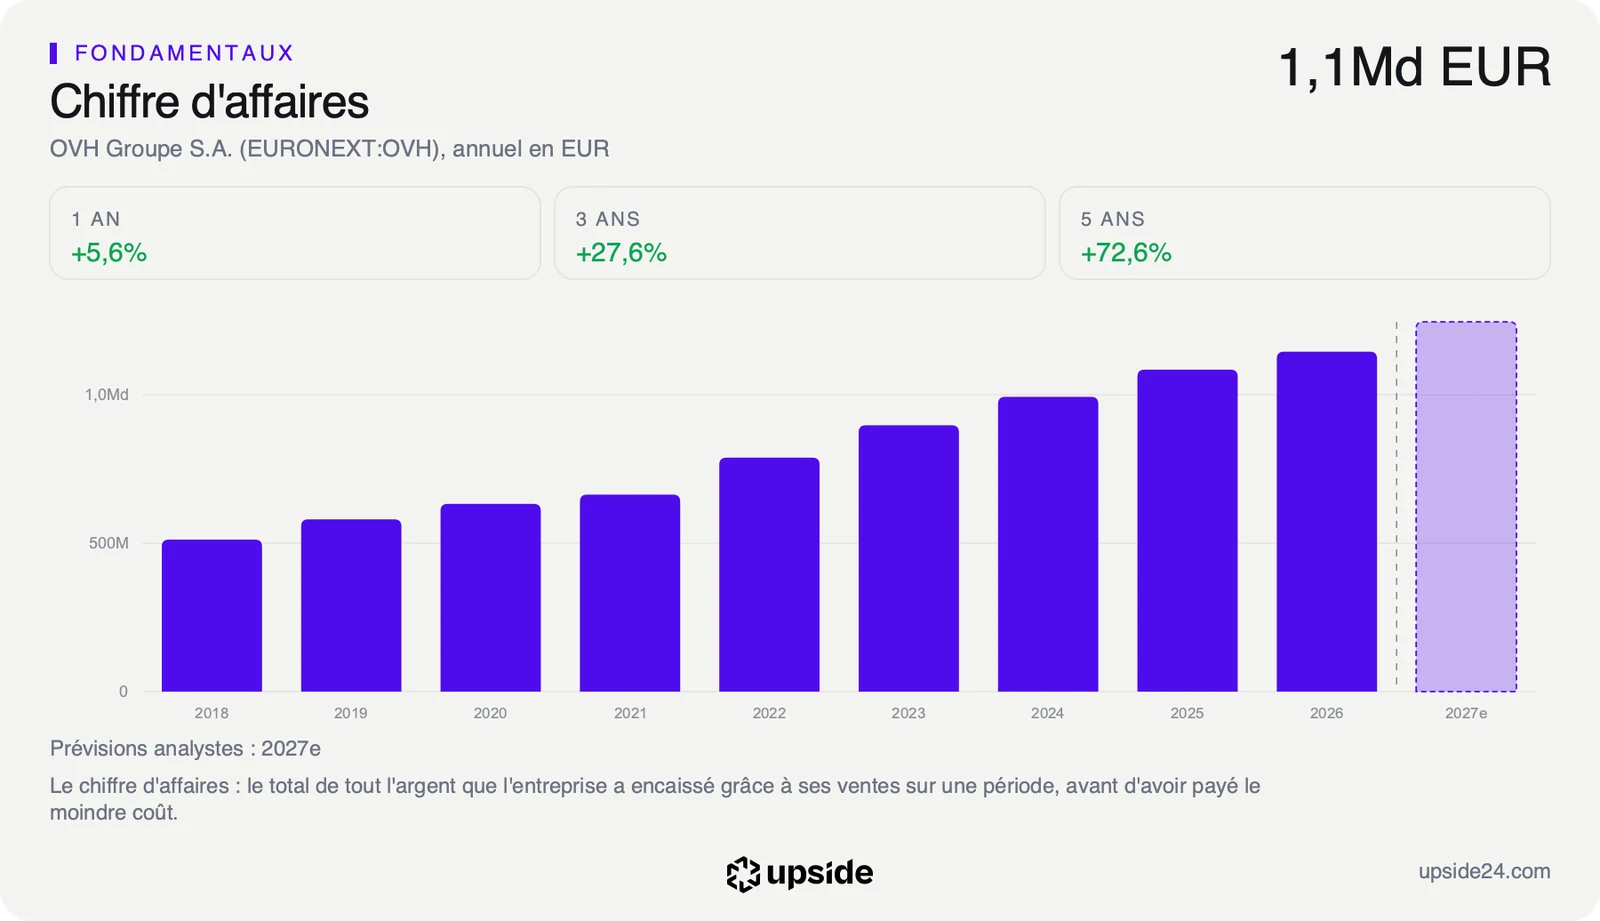
OVHcloud a publié mardi 20 octobre, avant l'ouverture de la Bourse, les comptes de son exercice clos le 31 août 2026. Le chiffre d'affaires atteint 1 145,1 millions d'euros, en hausse de 5,6% et de 7,2% à périmètre et change constants, c'est-à-dire hors acquisitions et effets de devises. La direction visait une hausse de 5 à 7% sur cette même base.
OVHcloud, c'est l'hébergeur roubaisien chez qui particuliers, PME et développeurs louent un serveur, hébergent un site ou achètent un nom de domaine. C'est aussi l'alternative européenne la plus connue aux géants américains du cloud.
La croissance a nettement accéléré au second semestre. Hors acquisitions et effets de change, elle est passée de 6,0% au premier trimestre à 5,1% au deuxième, puis à 6,9% et à 10,5% au quatrième. Sur ces trois derniers mois, le chiffre d'affaires atteint 300,4 millions d'euros, contre environ 296 millions attendus par les analystes. Le cloud public, la location de capacité de calcul à la demande, a progressé de 24,3% sur la période.
La marge d'EBITDA ajusté passe de 40,4% à 42,0%. Cet indicateur rapporte aux ventes le résultat d'exploitation avant amortissements. Le résultat net atteint 9,4 millions d'euros, contre 0,4 million un an plus tôt. Le flux de trésorerie après investissements et intérêts devient positif pour la première fois depuis l'entrée en Bourse, à 24,7 millions d'euros contre une sortie de 27,0 millions l'an dernier.
La progression vient surtout des clients de taille intermédiaire, ceux qui dépensent plus de 25 000 euros par an et dont les ventes ont gagné 12,4% hors effets de change. Les grands comptes n'ont progressé que de 2,6% sur l'exercice, malgré un second semestre plus dynamique. Par région, le reste du monde a grimpé de 10,7%, devant l'Europe hors France à 6,4% et la France à 6,0%.
Octave Klaba, fondateur revenu à la tête du groupe il y a un an, affirme dans le communiqué avoir tenu tous les objectifs annoncés à son retour. Ces comptes ont été arrêtés par le conseil d'administration le 19 octobre, mais le rapport des commissaires aux comptes est encore en cours d'émission. Un nouveau directeur financier prendra ses fonctions le 1er décembre.
Une promesse au-dessus du consensus, un prix bas face à l'EBITDA
Pour l'exercice qui se termine fin août 2027, la direction vise une croissance supérieure à 10% à périmètre et change constants. Elle y ajoute une marge d'EBITDA ajusté au-dessus de 42,5% et une dette maintenue sous 2,7 fois l'EBITDA. Cette guidance, l'ensemble des objectifs chiffrés qu'une société s'engage à tenir, relève la barre d'au moins 3 points par rapport à celle de l'an dernier.
Avant la publication, les analystes attendaient environ 9% de hausse du chiffre d'affaires pour ce même exercice, soit près de 1,25 milliard d'euros. La société s'engage donc au-dessus de leur scénario. Leur chiffre porte toutefois sur la croissance publiée, celle de la direction exclut les acquisitions et les devises, et l'écart entre les deux a atteint 1,6 point cette année.
Le prix d'une action dépend largement de ces attentes. Une prévision relevée par l'entreprise pousse en général les analystes à remonter leurs propres estimations dans les jours qui suivent, et ce sont ces révisions qui diront si la hausse du jour s'installe.
Au cours d'avant la publication, la valeur d'entreprise, soit la capitalisation boursière augmentée de la dette nette, représentait 7,92 fois l'EBITDA des douze mois à fin mai. La médiane des 58 sociétés de services informatiques de son sous-secteur se situe à 30,76 fois. OVHcloud se payait donc environ quatre fois moins cher que la plupart de ses concurrents sur ce critère.
Cet écart vient du modèle industriel d'OVHcloud, qui fabrique ses propres serveurs et construit ses centres de données. Ses investissements ont absorbé 32,6% du chiffre d'affaires cette année, hors 49,5 millions d'euros de composants achetés d'avance pour 2027. Sur 100 euros de ventes, il reste 42 euros d'EBITDA et environ 2 euros de free cash flow, la trésorerie qui reste une fois payés les investissements, les loyers et les intérêts.
Ces achats anticipés répondent à la flambée du prix de la mémoire et des disques. OVHcloud a aussi relevé ses tarifs sur les serveurs récents et les nouvelles commandes pour répercuter ce surcoût. Le groupe dispose par ailleurs de 250 mégawatts de puissance raccordée, dont 140 en service, ce qui lui permet de croître sans construire de nouveau site.
Les objectifs 2027 visent précisément ce point faible, avec un free cash flow de nouveau positif et un rendement des capitaux employés au-dessus de 9%, contre 7,7% cette année. Ce rendement mesure ce que rapporte chaque euro immobilisé dans l'activité. La comparaison d'OVHcloud avec les 58 sociétés de son sous-secteur détaille cet écart entre multiple, rentabilité et dette.
Un bond de 9,45% sur un titre qui avait déjà doublé
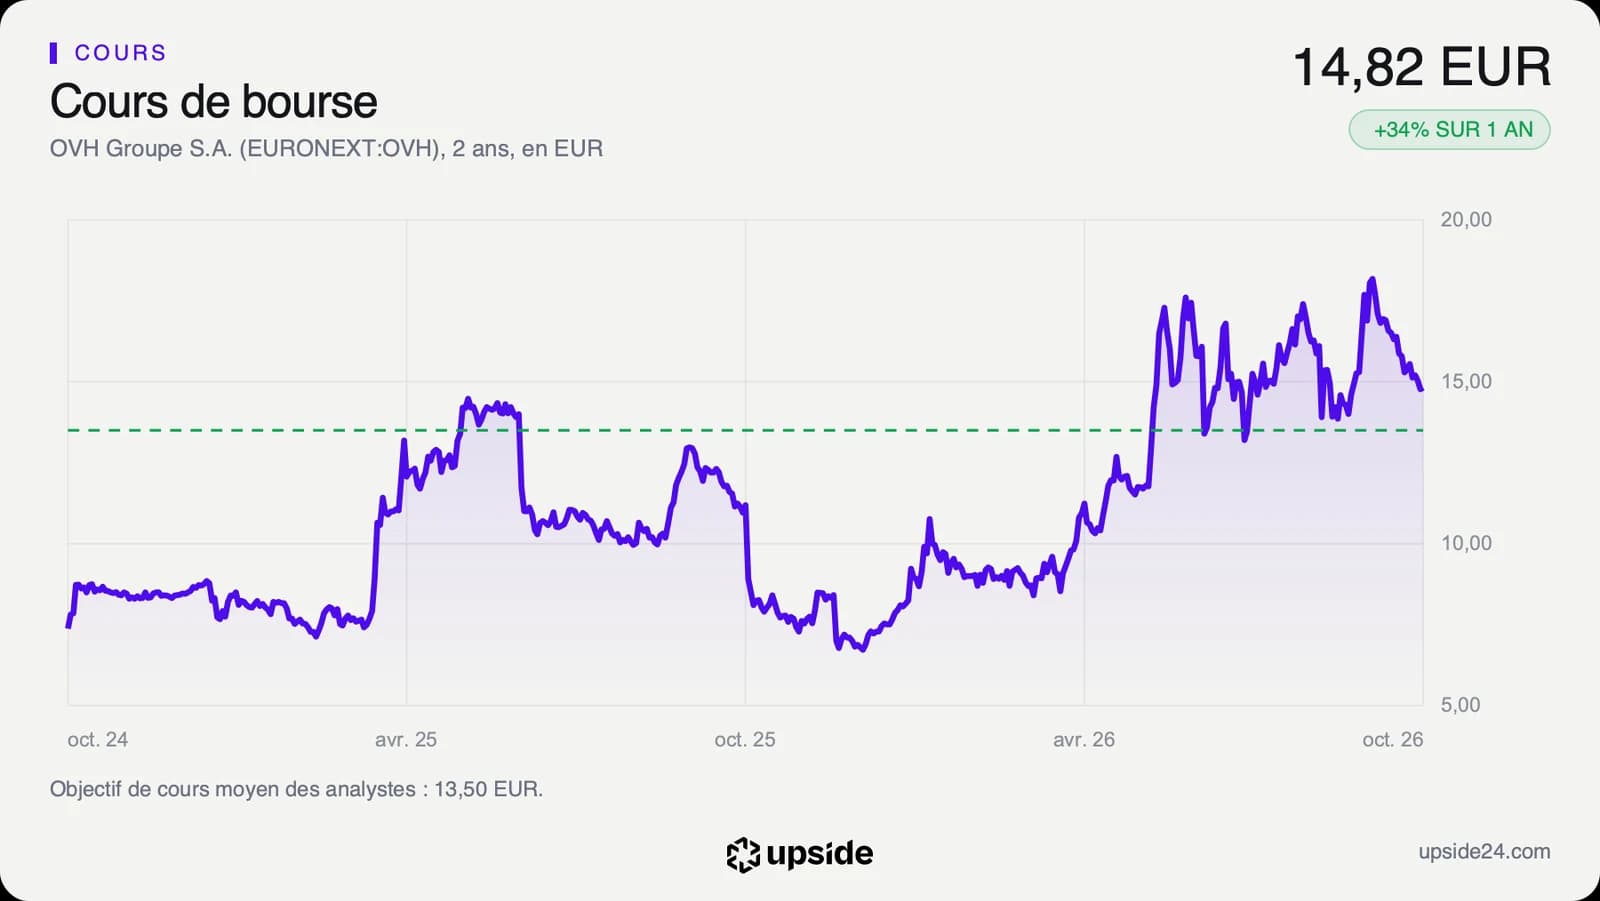
L'action OVH s'échangeait à 16,22 euros vers 9h45 mardi à Paris, en hausse de 9,45% sur la clôture de lundi à 14,82 euros. Elle a ouvert à 15,34 euros et touché 16,65 euros, soit 12,35% de hausse au plus haut de la matinée. En trois quarts d'heure, 86 269 titres ont changé de mains, plus de la moitié des 158 537 échangés sur toute la séance de lundi.
Ce bond prolonge une hausse de 100,81% depuis le 1er janvier, mesurée à la clôture de lundi. Le titre reste pourtant 13,45% sous son plus haut annuel de 18,74 euros, touché le 17 septembre. Le cours et les comptes vont ici dans le même sens, puisque le marché salue une publication qui améliore la croissance comme la trésorerie.
Avant la publication, le cours évoluait 16,19% au-dessus de sa moyenne des 200 dernières séances, à 12,76 euros, soit le prix moyen payé sur les quelque dix derniers mois. Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, ressortait à 38,64 après le repli de septembre. Il restait loin du seuil de 70 au-delà duquel un titre est jugé acheté trop vite.
Sur les 10 analystes qui suivent la valeur, 4 sont positifs, 4 neutres et 2 négatifs. Leur objectif de cours moyen ressort à environ 13,5 euros et l'objectif médian à 11 euros, deux chiffres fixés avant la publication. Le cours dépasse donc l'objectif moyen d'environ 20%.
Les objectifs individuels vont de 6 à 22 euros, une fourchette qui signale des analystes très partagés sur la capacité du groupe à tenir ses promesses. Le groupe ne verse aucun dividende, et l'actionnaire dépend donc entièrement de l'évolution du cours.
Le point de bascule
Le prochain rendez-vous est la publication du chiffre d'affaires du premier trimestre, le 7 janvier 2027. Il dira si le rythme de 10,5% atteint en fin d'exercice tient au moment où la nouvelle organisation commerciale doit produire son plein effet. Le groupe détaillera aussi sa stratégie dans l'intelligence artificielle le 19 novembre. La direction a par ailleurs élargi sa mesure de la dette aux loyers de ses sites, tout en visant moins de 2,7 fois l'EBITDA, le niveau atteint cette année sur l'ancienne base.
Tant que la croissance trimestrielle reste au-dessus de 10% hors acquisitions et effets de change, l'objectif 2027 reste crédible et le consensus d'environ 9% devra remonter. Le multiple de 7,92 fois l'EBITDA d'avant la publication laissait de la place à une revalorisation, à condition que le free cash flow reste positif.
Si la croissance retombe vers les 5 à 6% du premier semestre, la promesse 2027 deviendrait difficile à tenir dès le premier trimestre. Avec une dette nette de 2,7 fois l'EBITDA annuel et un cours déjà au-dessus de l'objectif moyen des analystes, le titre aurait alors peu de marge pour absorber une déception.