
Netflix (NFLX), le service américain de vidéo à la demande, supprime environ 1 000 postes, sa plus forte réduction d'effectifs depuis 2022. Mais la direction maintient sa prévision annuelle, et le marché n'a presque pas réagi.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Marge, Qualité de la demande |
Mille postes en moins, une prévision maintenue
Les codirigeants de Netflix, Greg Peters et Ted Sarandos, ont annoncé aux salariés le mercredi 14 octobre la suppression d'environ 1 000 postes, selon Deadline et NBC News. Cela représente environ 6% des effectifs, sur une base d'environ 16000 salariés.
Netflix, c'est le service de films, de séries et désormais d'événements en direct que l'on regarde sur sa télévision, avec ou sans publicité. En France, les abonnés y retrouvent aussi depuis cette année des programmes de TF1, grâce à un partenariat avec la chaîne.
Les coupes visent surtout les équipes produit, technologie, juridique et ressources humaines. Il s'agit de la plus forte réduction depuis 2022, quand le groupe avait supprimé environ 450 postes en deux vagues, au moment où il perdait des abonnés pour la première fois en plus de dix ans.
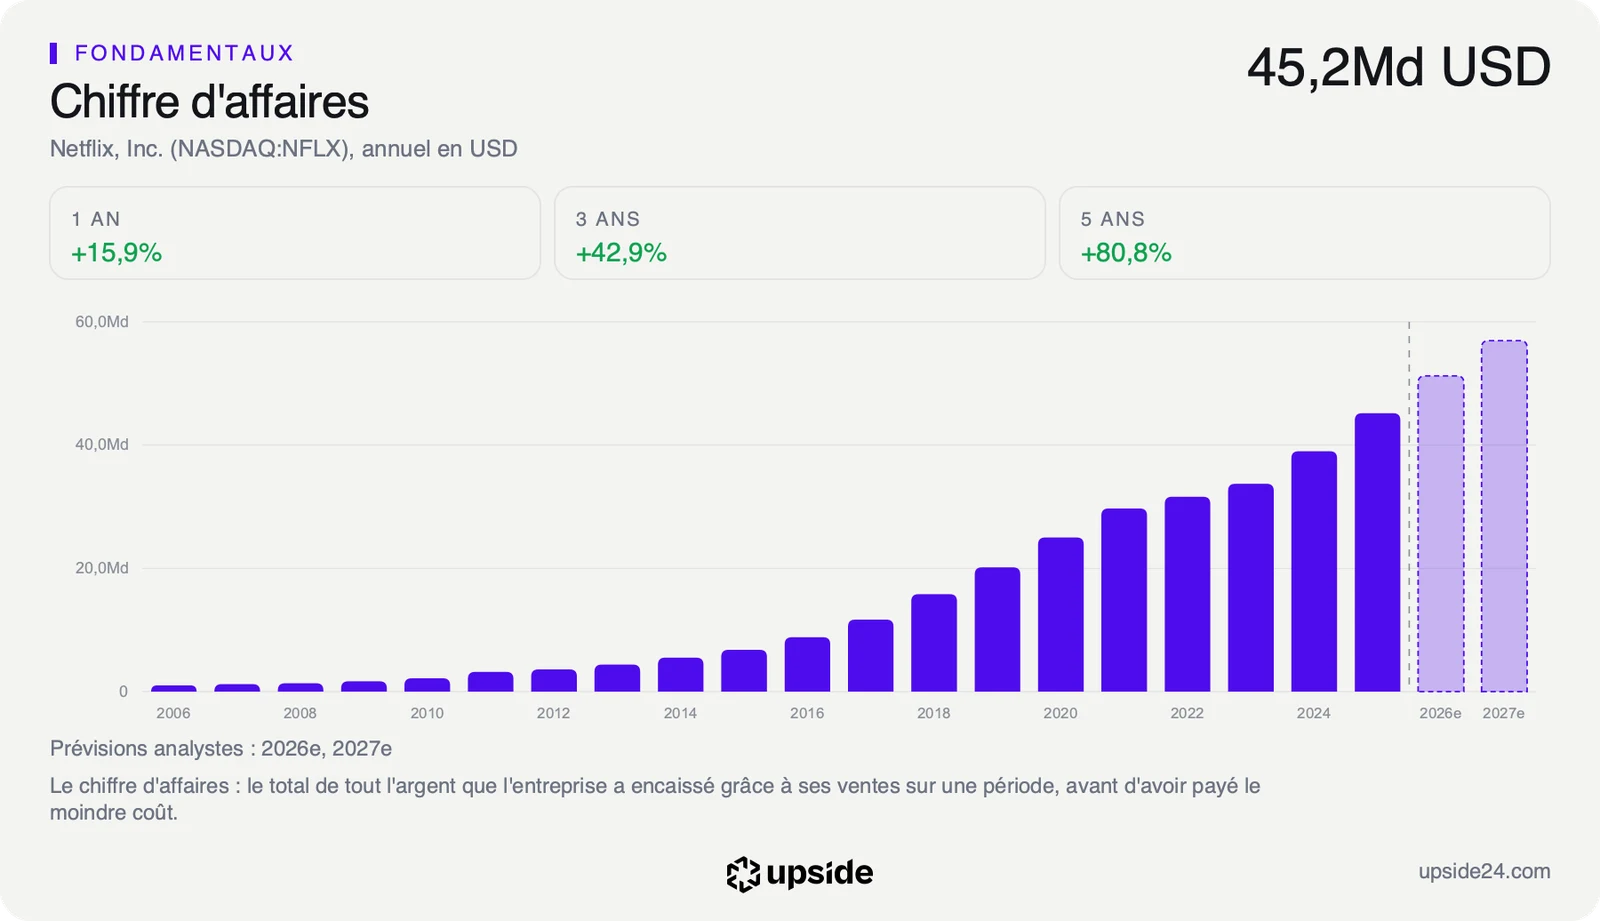
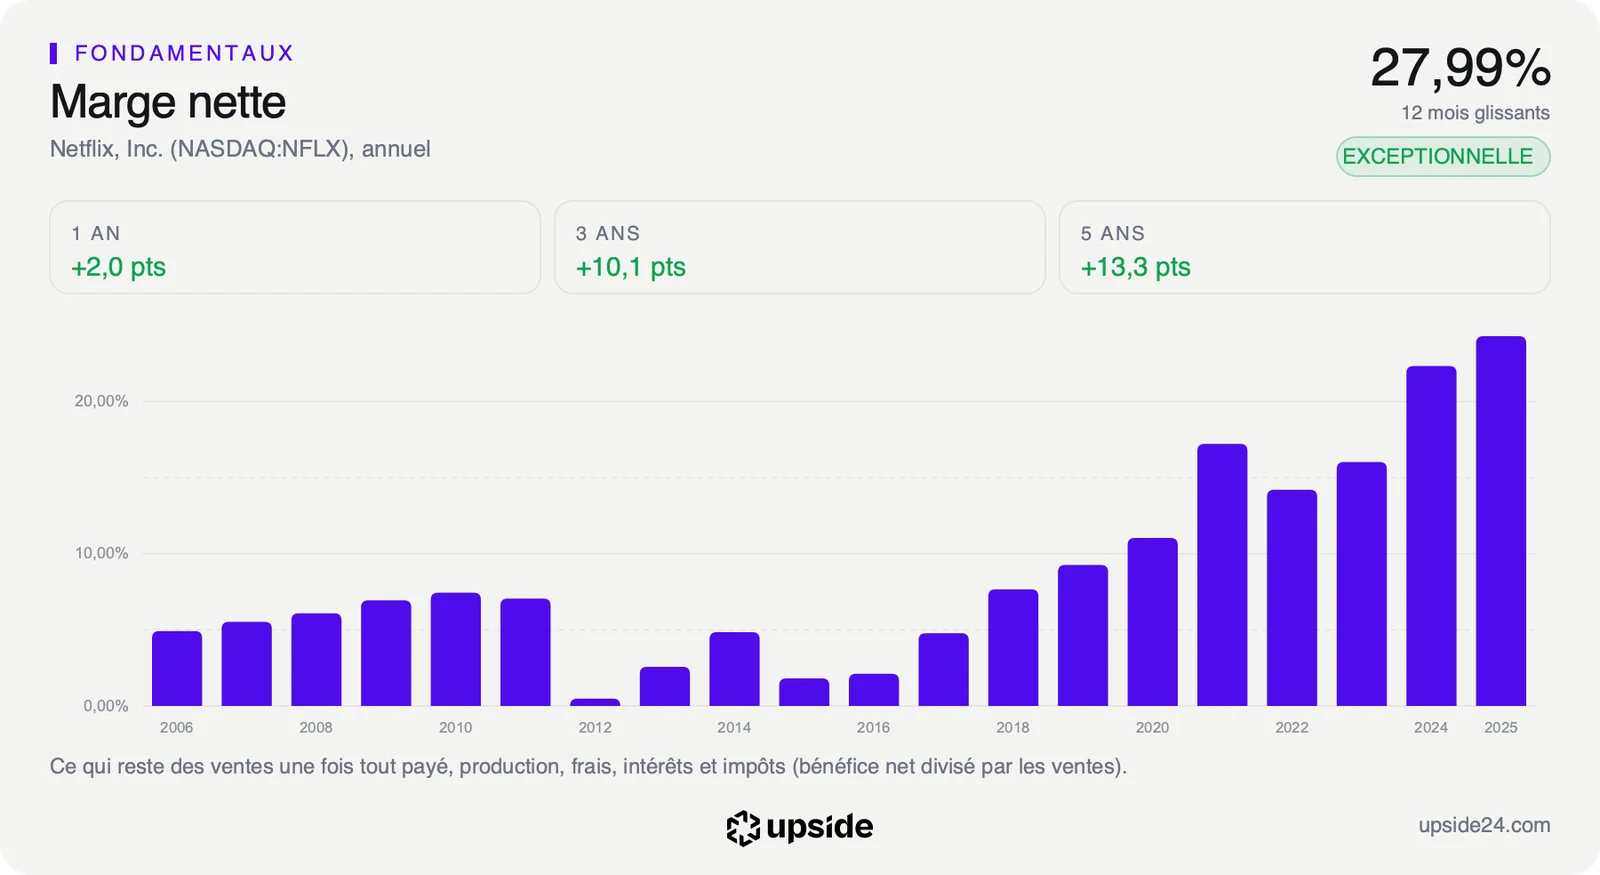
Les dirigeants décrivent une activité solide et en croissance, et confirment la prévision annuelle publiée en juillet. Netflix vise pour 2026 un chiffre d'affaires de 51,0 à 51,4 milliards de dollars, en hausse de 13% à 14%, et une marge opérationnelle de 31,5% contre 29,5% en 2025. Le coût du plan social et les économies attendues n'ont pas été chiffrés.
La presse américaine relie aussi ces coupes aux doutes sur l'engagement des abonnés, face à des plateformes gratuites comme YouTube et TikTok qui captent le temps d'écran. Netflix répondait en juillet que toutes les heures de visionnage ne se valent pas, et misait sur la publicité, dont les revenus doivent à peu près doubler en 2026 pour atteindre environ 3 milliards de dollars.
L'annonce tombe six jours avant la publication des résultats du troisième trimestre, prévue le 20 octobre. L'analyse publiée ici le 11 octobre revenait déjà sur la chute du titre et sur son prix face au secteur. Ce plan social apporte un élément nouveau, la manière dont la direction se prépare à une croissance plus lente.
Ce que le prix incorpore déjà
Ces suppressions de postes réduisent les coûts, donc soutiennent la marge, et elles signalent ce que la direction attend de la demande. Ici, les deux messages vont dans le même sens, celui d'un groupe qui protège sa rentabilité parce que ses ventes accélèrent moins.
Le chiffre d'affaires progressait de 17,6% sur un an au quatrième trimestre 2025, et Netflix ne prévoit plus que 11,7% de hausse au troisième trimestre 2026. Le ralentissement est régulier, un trimestre après l'autre, sans rupture brutale mais sans pause non plus. La direction attribue sa croissance à trois moteurs, la hausse du nombre d'abonnés, les hausses de prix et la publicité. Les investisseurs scrutent chacun des trois à chaque publication pour savoir lequel s'essouffle.
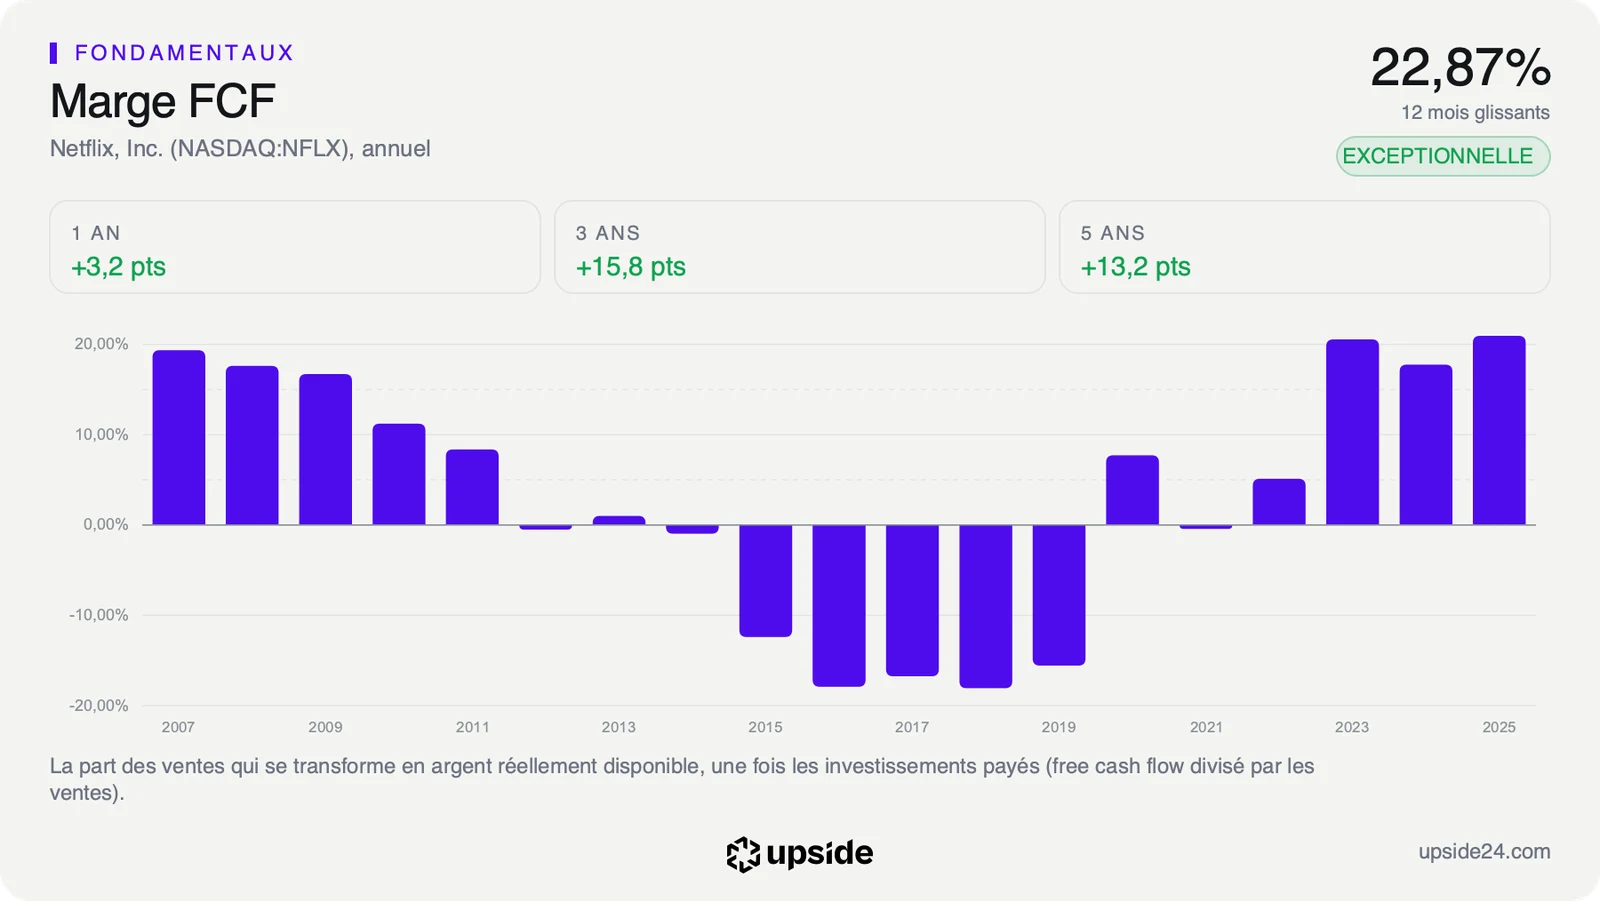
La marge opérationnelle, ce qui reste des ventes une fois la production des contenus et les frais payés, atteint 30,25% sur douze mois, contre 5,61% pour la médiane des 92 sociétés de son sous-secteur du cinéma et du divertissement. Netflix garde donc plus de cinq fois plus que le groupe typique de son secteur sur chaque dollar de chiffre d'affaires.
Le plan social sert à préserver cet écart quand la croissance ralentit. Les analystes attendent un bénéfice par action en hausse de 41,62% en 2026, puis de seulement 5,95% en 2027. Les économies de personnel doivent aider à combler une partie de ce trou d'air.
Pour l'actionnaire, tout se joue sur la durée de ce ralentissement. Un groupe qui croît encore à deux chiffres avec une marge de cet ordre reste rare dans son secteur, mais il ne justifie plus les multiples d'une valeur en pleine expansion.
Au cours de clôture du 14 octobre, le prix suppose une hausse du free cash flow, l'argent qui reste une fois l'activité et les investissements payés, de près de 9% par an pendant dix ans. C'est une hypothèse modeste pour un groupe qui fait encore plus de 11% de croissance des ventes. Le marché ne paie donc plus Netflix comme une valeur de croissance, et le plan social ne fait que confirmer ce changement de statut.
Le prix intègre déjà un ralentissement durable, que les résultats du 20 octobre confirmeront ou démentiront. La comparaison de Netflix avec les 92 sociétés de son sous-secteur montre sur quelles dimensions le titre reste mieux noté que ses concurrents.
Ce que le marché en fait déjà
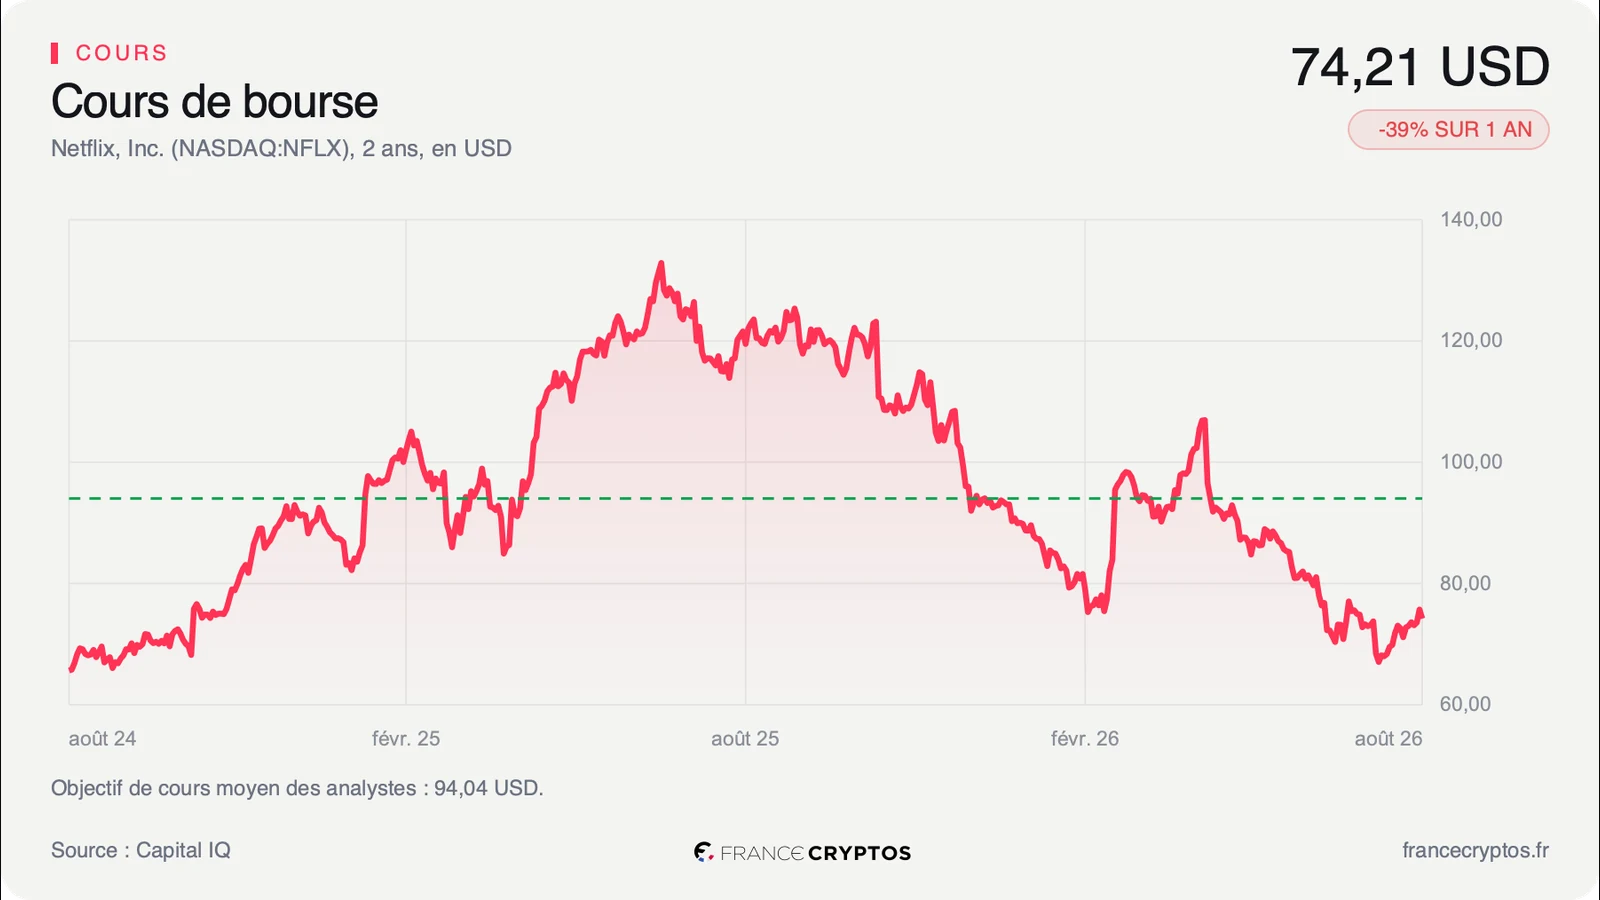
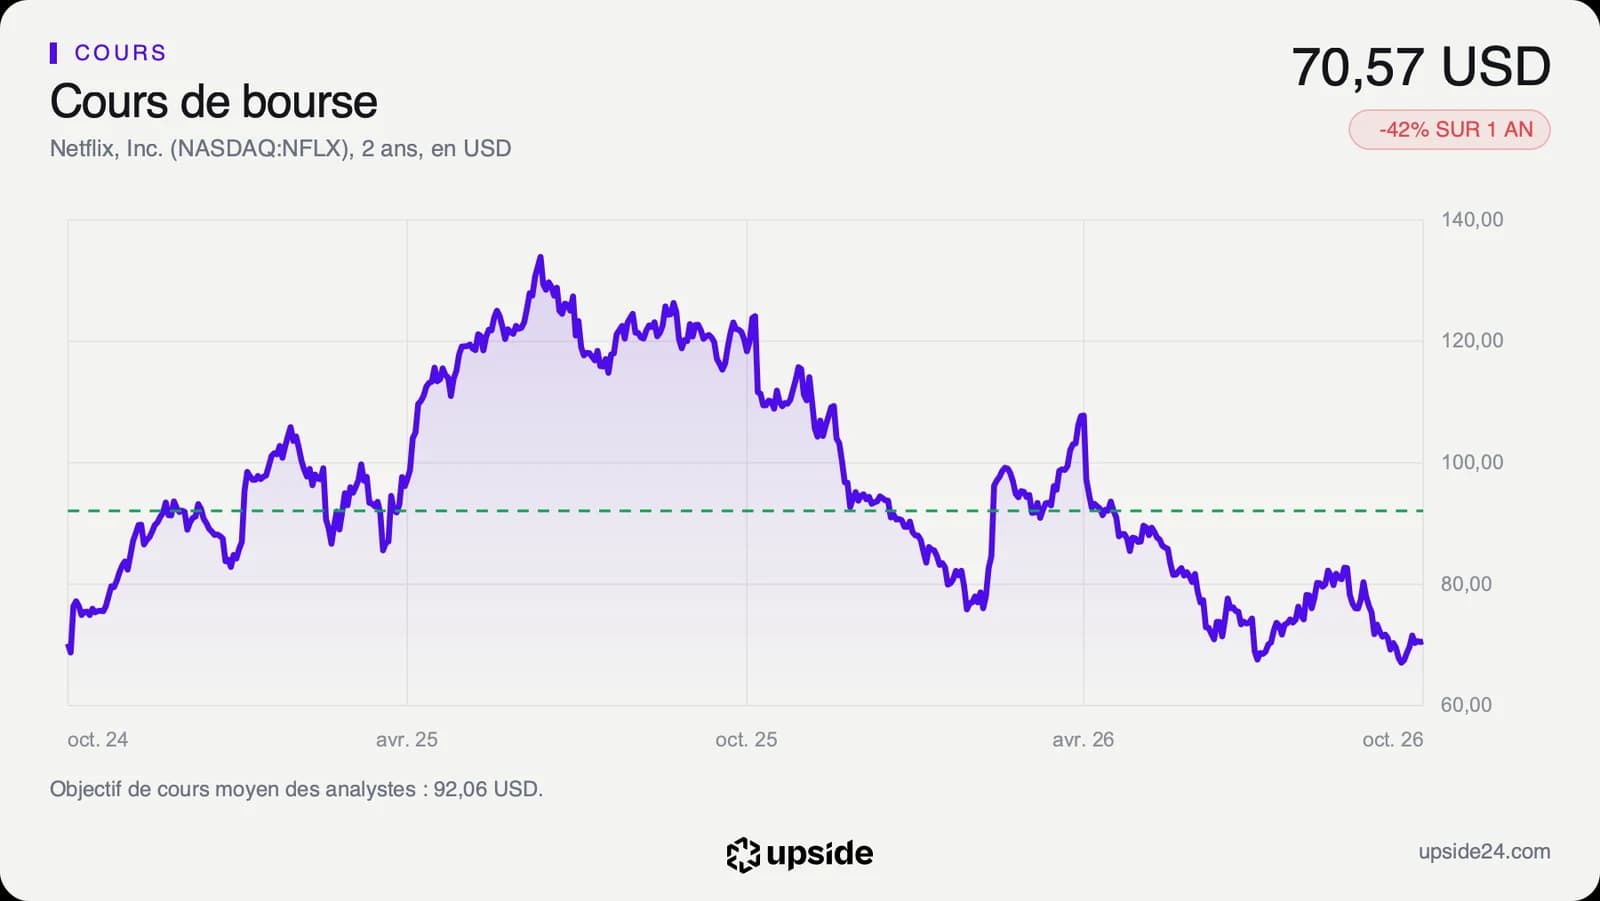
L'action Netflix a clôturé à 70,57 dollars le 14 octobre, en hausse de 0,16% sur la veille, le jour même de l'annonce. Le marché n'a presque pas réagi à la plus forte réduction d'effectifs du groupe depuis quatre ans.
Ce calme tient à ce qui s'était déjà produit avant. Le titre a perdu 41,91% en un an, contre 9,57% de baisse pour la médiane de son sous-secteur. Il cote 43,48% sous son plus haut des douze derniers mois, à 124,86 dollars, et 15,08% sous sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse.
Une bonne partie du ralentissement était donc déjà dans le cours. Le titre évolue d'ailleurs moins de 9% au-dessus de son plus bas des douze derniers mois, à 65,08 dollars. Les vendeurs avaient largement anticipé un groupe plus lent, bien avant l'annonce de ce plan social.
Sur les 52 analystes qui suivent la valeur, 35 sont positifs, 15 neutres et 2 négatifs. Leur objectif de cours moyen ressort à environ 92 dollars selon le consensus, et les objectifs individuels vont de 57 à 135 dollars. Cet écart très large dit à quel point la valeur divise sur la durée du ralentissement. Même l'objectif le plus bas, à 57 dollars, ne se situe qu'à environ 19% sous le cours actuel, ce qui montre qu'aucun analyste ne parie sur un effondrement de l'activité.
Netflix ne verse pas de dividende, mais il a racheté 9,92 milliards de dollars de ses propres actions sur douze mois. Ce retour aux actionnaires représente 3,29% de sa valeur en Bourse, et il soutient le cours dans les périodes de doute. Moins d'actions en circulation, c'est aussi une part de bénéfice plus grande pour chaque action restante, même quand le bénéfice total progresse moins vite.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, le 20 octobre 2026. Netflix vise 12,86 milliards de dollars de chiffre d'affaires et une marge opérationnelle de 33,2%. Les analystes attendent un peu plus, 12,88 milliards de dollars et 0,82 dollar de bénéfice par action. La direction pourrait aussi préciser ce jour-là le coût du plan social et ses premières économies, deux montants absents de l'annonce du 14 octobre.
Tant que le trimestre tient ces 12,86 milliards et que la prévision annuelle de 51,0 à 51,4 milliards est confirmée, le plan social reste une mesure de discipline. La marge de 31,5% visée pour l'année resterait alors à portée, et le prix actuel continuerait de supposer un ralentissement plus fort que celui que publie la société.
Si la croissance du trimestre tombe sous les 11,7% annoncés ou si la prévision annuelle est abaissée, le plan social apparaîtrait comme le premier signe d'une demande qui faiblit. Même un titre déjà en baisse de 41,91% en un an trouverait alors de nouvelles raisons de reculer, et les analystes devraient revoir à la baisse leurs estimations pour 2027.