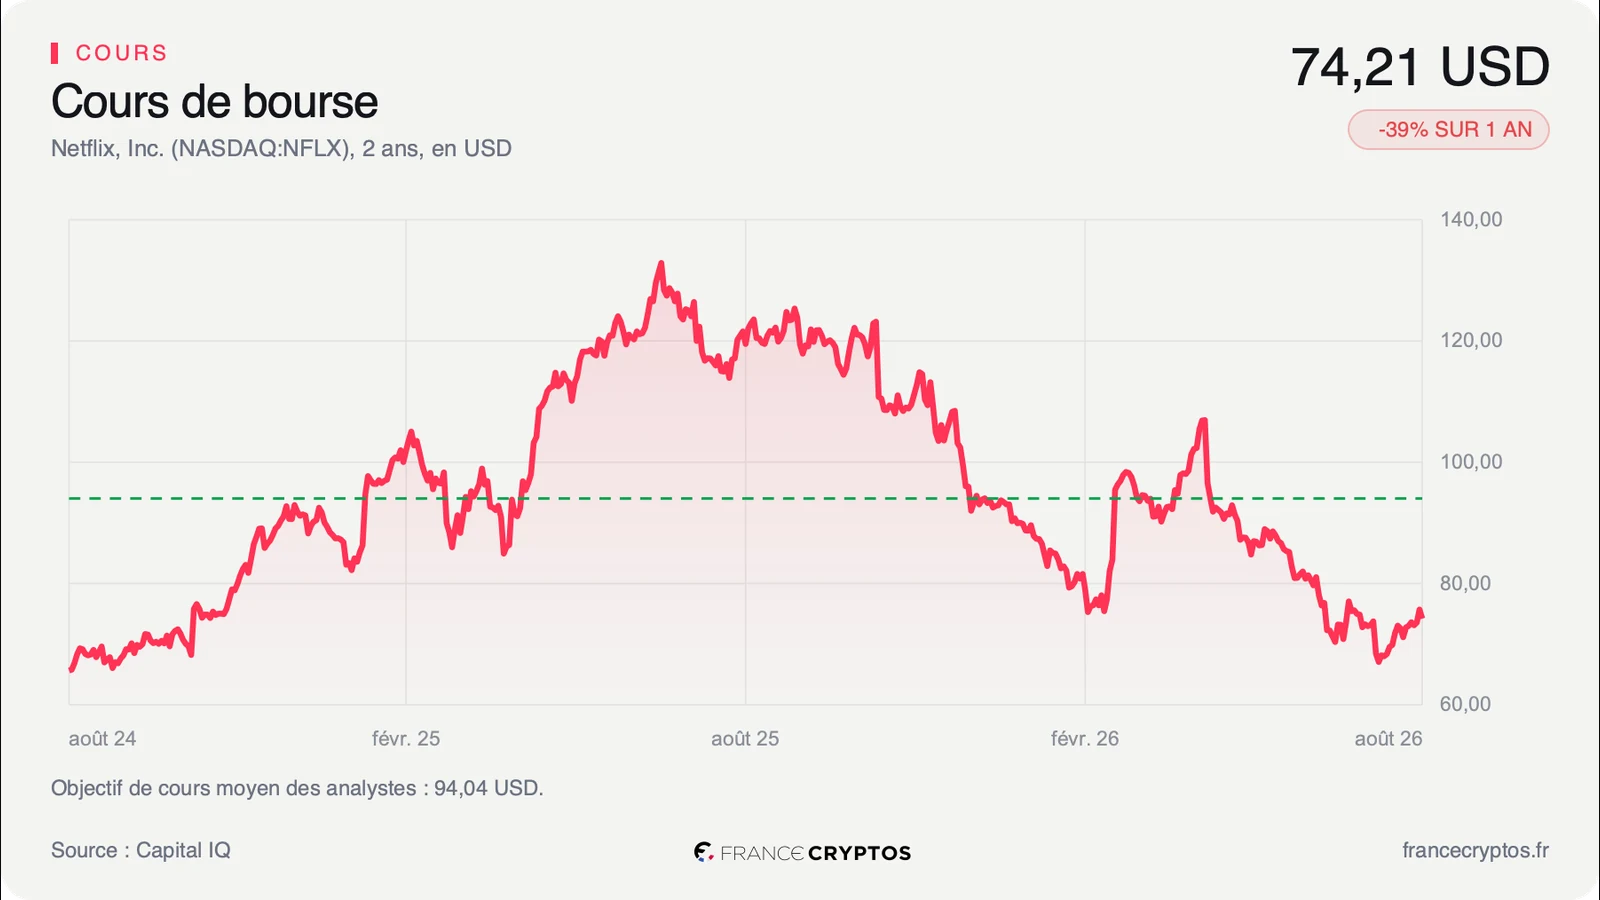

Netflix (NFLX), le service de vidéo à la demande par abonnement, perd 42,90% sur un an et cote près de son plus bas de deux ans, quand la société médiane de son secteur ne recule que de 12,11%. Mais ses comptes n'ont pas suivi le cours, et le prix ne suppose plus qu'une croissance modeste.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Un plus bas de deux ans, sans mauvaise nouvelle
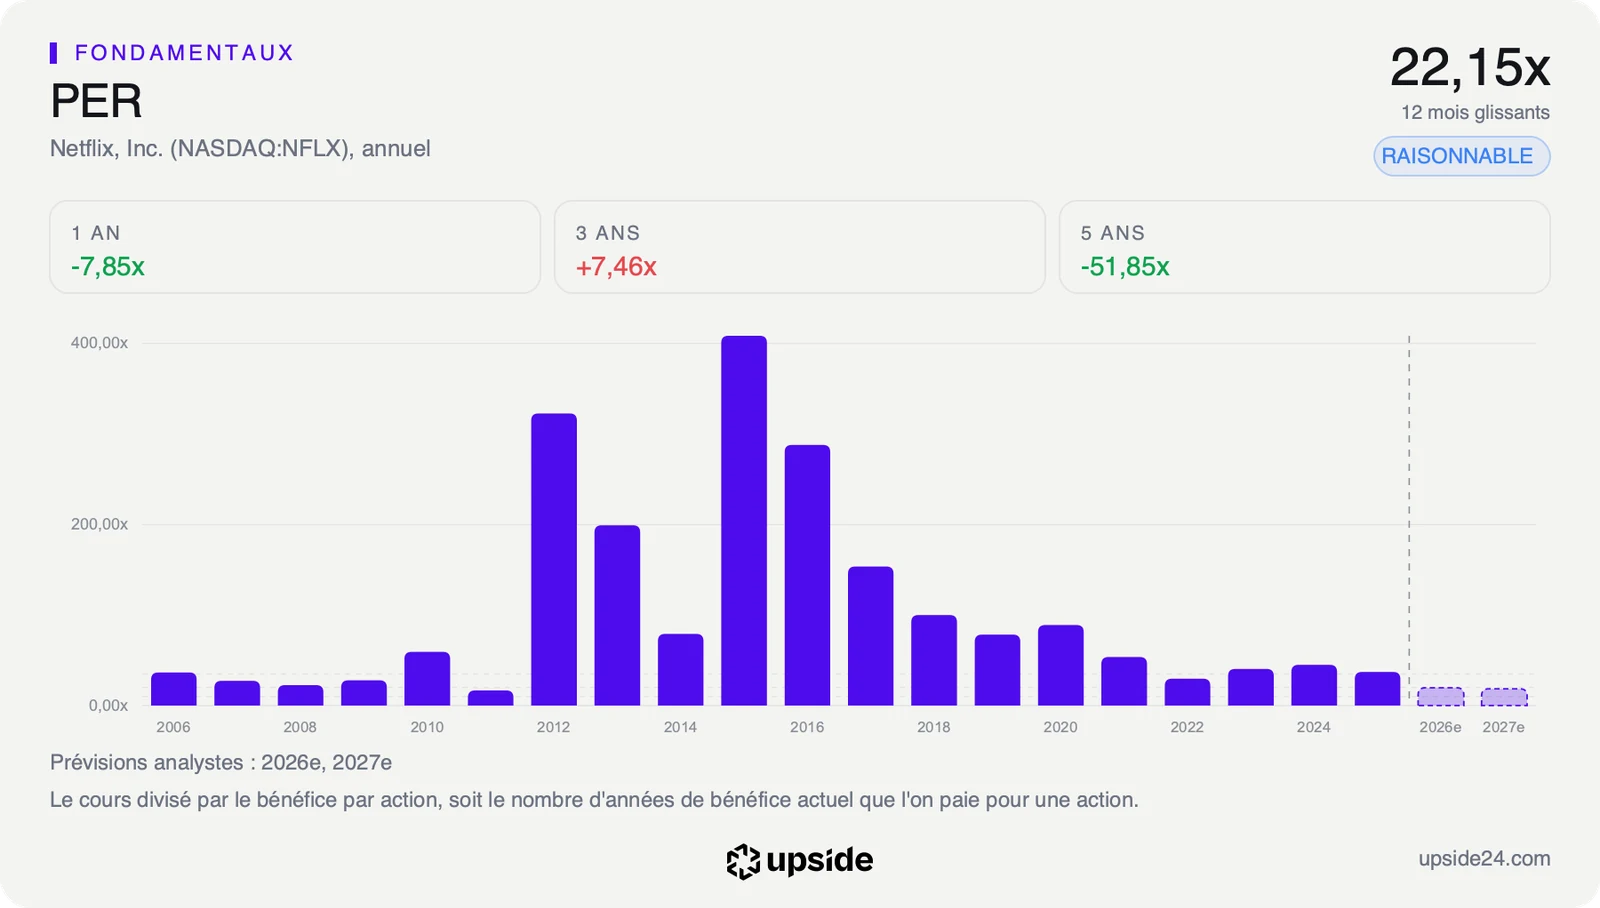
The Motley Fool a publié le 10 octobre une analyse signée Will Healy, qui décrit une action Netflix en train de stagner autour de son plus bas de deux ans. Le constat se vérifie sur les séances. Le titre a fini la semaine à 70,30 dollars le vendredi 9 octobre, en baisse de 1,77% sur la séance, après une clôture à 67,06 dollars le 2 octobre, la plus basse depuis deux ans.
Netflix, c'est le service de séries, de films et de documentaires que l'on regarde sur la télévision, l'ordinateur ou le téléphone, qui propose désormais aussi des jeux et des programmes en direct. L'article cite deux de ses formules, une offre avec publicité à 8,99 dollars par mois et une offre premium sans publicité à 26,99 dollars.
L'auteur aligne les vents contraires.
Netflix a perdu la bataille pour le rachat de Warner Bros. Discovery face à Paramount, devenu Skydance, ce qui la prive d'un catalogue de films et de séries. YouTube, la plateforme d'Alphabet, creuse son avance dans le temps passé devant la télévision. Et une partie des ménages arbitre ses dépenses au profit de l'essentiel.
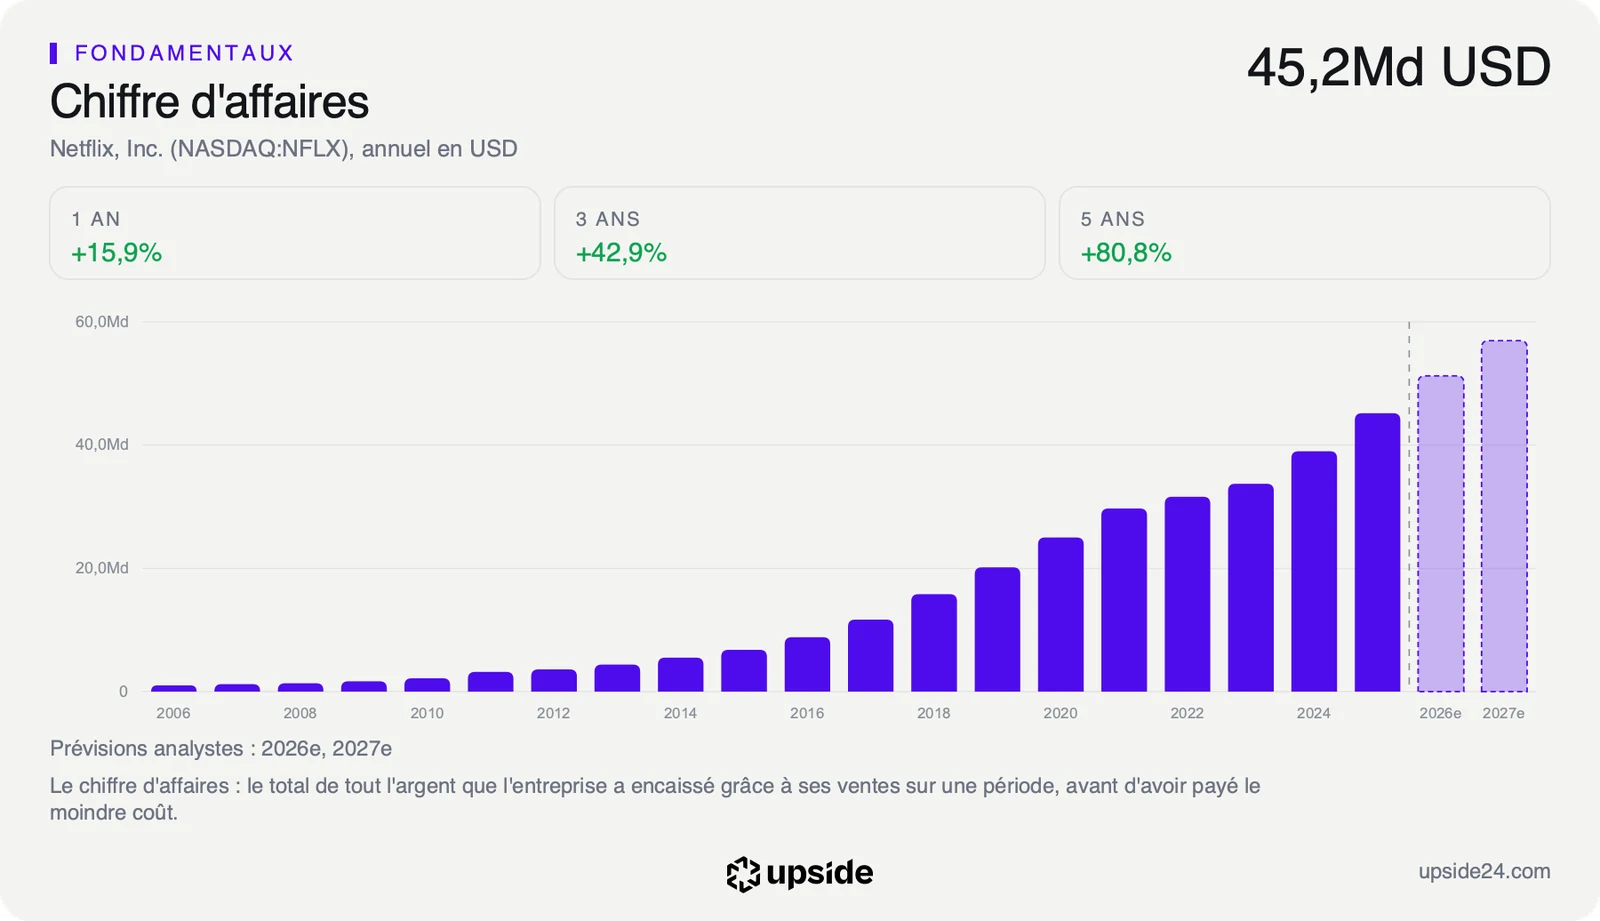
Les comptes, eux, restent en croissance. Au premier semestre 2026, le chiffre d'affaires a atteint près de 25 milliards de dollars, en hausse d'environ 15% sur un an, et le bénéfice 8,7 milliards contre 6 milliards un an plus tôt.
Une partie de ce bénéfice ne vient pourtant pas de l'activité. Il s'agit de 2,9 milliards de dollars de produits d'intérêts et autres produits, soit environ un tiers du bénéfice du semestre, presque entièrement logés au premier trimestre.
Aucune annonce de la société n'accompagne ce recul. L'article du Motley Fool est une analyse de contributeur, et ses arguments décrivent des faits déjà connus. Les prochains comptes sont attendus le 20 octobre.
Le prix du secteur, la rentabilité en plus
Un repli de cours ne modifie aucune ligne des comptes. Il change le prix payé pour les mêmes comptes, et c'est ce prix qui se relit.
Le premier point est que la baisse est propre à Netflix. La société médiane de son sous-secteur du divertissement, celle qui se situe au milieu de 95 sociétés cotées, ne recule que de 12,11% sur un an. Le marché n'a pas revendu le secteur, il a revendu Netflix, ce qui traduit un doute sur la durée de sa croissance.
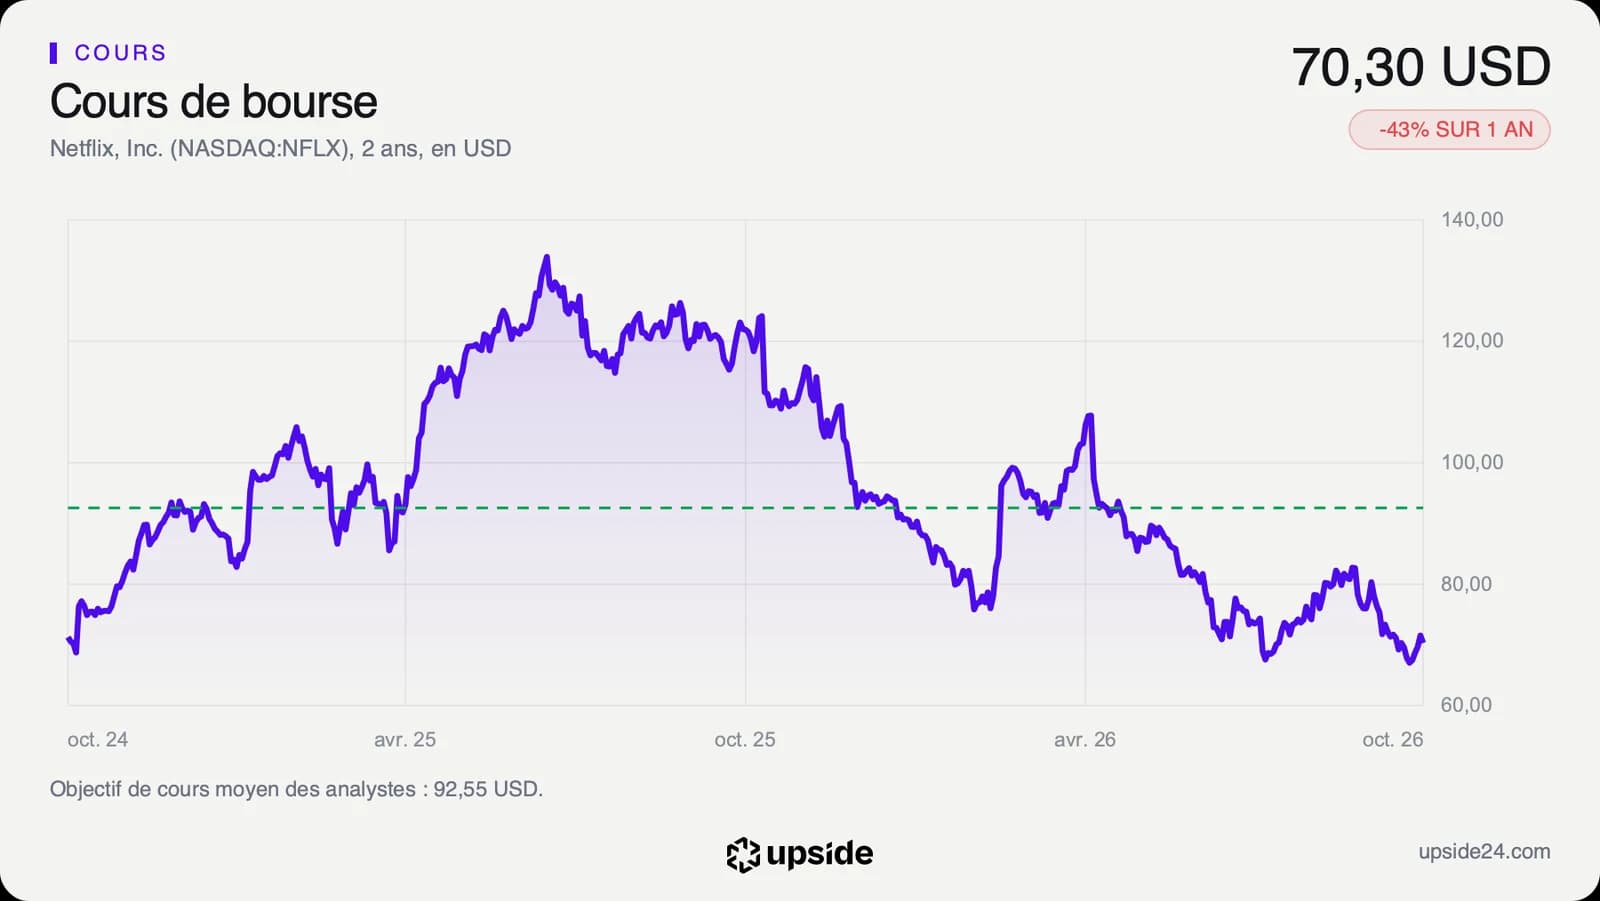
Ce doute a ramené le titre à un multiple ordinaire. Netflix se paie 22,15 fois ses bénéfices des douze derniers mois, contre 22,71 pour la société médiane du sous-secteur.
Rapporté à sa propre histoire, ce PER, le nombre d'années de bénéfice que l'on paie en achetant l'action, se situe dans les 20% les plus bas de ses cinq dernières années. Le chiffre profite toutefois du produit exceptionnel du premier trimestre, sans lequel le multiple serait plus élevé. Il se lit donc comme un plancher, pas comme le prix réel des bénéfices récurrents.
Le même prix achète pourtant une rentabilité sans rapport avec celle du secteur. La marge nette de Netflix atteint 27,99%, ce qui veut dire que sur 100 dollars de ventes, près de 28 restent en bénéfice, contre 3,88% pour la société médiane du sous-secteur, à peine 4 dollars sur 100.
Le marché paie donc le même multiple pour des bénéfices plus de sept fois plus épais rapportés aux ventes. Cet écart ne se comprend que si le marché doute que cette rentabilité dure, ou que la croissance qui la nourrit se poursuive.
Reste ce que le prix suppose pour l'avenir. Le Reverse-DCF part du cours payé aujourd'hui et remonte à l'envers jusqu'à la performance nécessaire pour le justifier. À la clôture du 9 octobre, il suppose que le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, croisse de 8,55% par an pendant dix ans. Fin août, le même calcul donnait 10,5%.
Le prix suppose donc moins que ce que les analystes attendent du chiffre d'affaires, environ 13% de hausse cette année. Autrement dit, le cours ne demande plus à Netflix de répéter son passé. Il se contente d'une société qui ralentit franchement. La comparaison avec les 95 sociétés du sous-secteur situe chacun de ces ratios face aux concurrents.
Ce que le marché en fait déjà
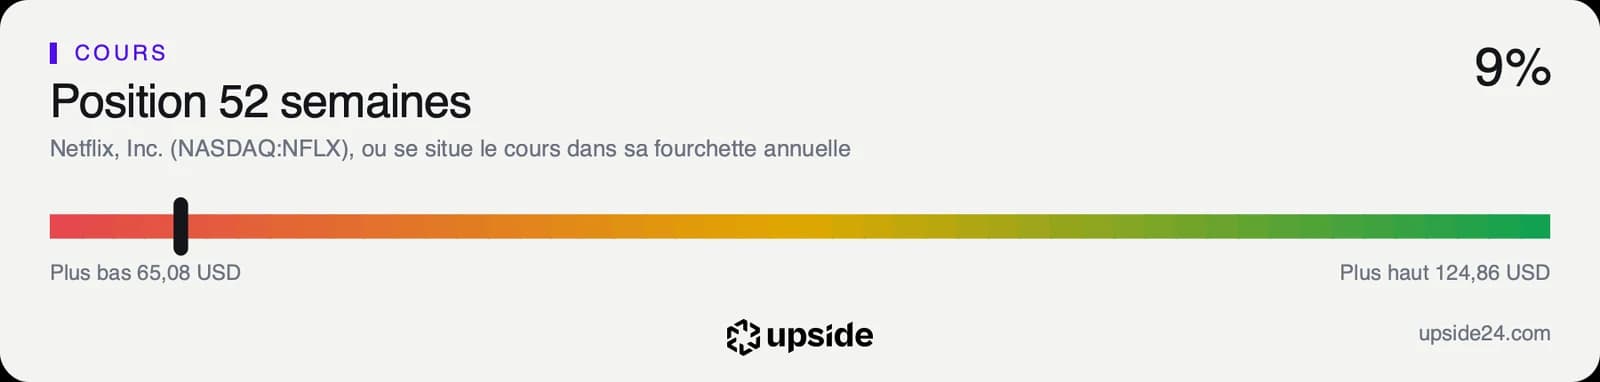
À la clôture du vendredi 9 octobre, l'action valait 70,30 dollars. Elle perd 25,02% depuis le 1er janvier et se situe 43,70% sous son plus haut des 52 dernières semaines, à 124,86 dollars. Sa fourchette annuelle va de 65,08 à 124,86 dollars, et le cours se trouve tout près du bas de cet intervalle.
La tendance de fond reste baissière. Le titre cote 15,76% sous sa moyenne des 200 dernières séances, et la pente de cette moyenne a reculé de 11,88% en trois mois. Son RSI, un indicateur qui mesure sur 100 l'intensité des mouvements récents, ressort à 43,84, en zone neutre. Un signal de divergence haussière apparaît toutefois, ce qui veut dire que le cours a marqué un nouveau plus bas sans que la pression vendeuse s'intensifie.
Le consensus reste majoritairement positif, sans unanimité. Les 51 analystes qui suivent la valeur affichent un objectif moyen d'environ 93 dollars, soit un potentiel d'environ 32%, avec 35 avis positifs, 15 neutres et un négatif. Leurs cibles vont de 57 à 135 dollars, et la borne basse se situe sous le cours actuel.
Les avis bougent dans les deux sens. Deutsche Bank a relevé son avis le 29 septembre, une semaine après que HSBC a abaissé le sien le 22. Le bénéfice par action attendu pour l'exercice, 3,58 dollars, n'a presque pas bougé en 30 jours.
Depuis son plus bas du 2 octobre, le titre a repris un peu plus de 4%, sur des volumes proches de leur moyenne des trois derniers mois. Ce rebond reste trop court pour parler de retournement.
C'est la divergence du dossier. Les comptes progressent, les analystes restent positifs, et le cours reste collé à son plus bas. Le marché attend une preuve que la croissance tient, et cette preuve ne peut venir que des comptes.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, le 20 octobre. Les analystes y attendent un chiffre d'affaires d'environ 12,9 milliards de dollars, en hausse d'environ 12% sur un an, puis une hausse comparable au trimestre suivant.
Le scénario favorable tient à la régularité. Si la croissance trimestrielle reste autour de 12%, l'écart avec les 8,55% par an que suppose le prix devient difficile à justifier pour une société dont la marge nette atteint 27,99%.
Le scénario défavorable tient au ralentissement. Le consensus attend déjà 11,18% de hausse du chiffre d'affaires en 2027, après 13,36% cette année, et le bénéfice par action ne progresserait que de 6,08% l'an prochain, parce que 2026 porte le produit exceptionnel du premier trimestre. Une croissance qui glisserait vers le rythme du secteur ôterait au titre son principal argument.
Tant que le chiffre d'affaires progresse de plus de 10,10% par an, le rythme de la société médiane du sous-secteur, le prix qui ne suppose que 8,55% de croissance des flux reste en dessous de ce que Netflix réalise. Si la publication du 20 octobre montre une croissance qui passe sous ce seuil, l'écart se referme, et le plus bas de deux ans devient le prix d'une croissance ordinaire.
Les données, en clair
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose déjà. Netflix : 8,55% par an sur dix ans pour le free cash flow, au 9 octobre 2026, contre 10,5% fin août.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Netflix : 11 152,01 M USD sur les douze derniers mois.
- PER : le cours divisé par le bénéfice par action, soit le nombre d'années de bénéfice actuel que l'on paie pour une action. Netflix : 22,15 fois sur douze mois, contre 22,71 pour la médiane de son sous-secteur, soit 95 sociétés, et dans les 20% les plus bas de ses cinq dernières années.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts, les intérêts et les impôts. Netflix : 27,99%, contre 3,88% pour la médiane du sous-secteur.
- Produits hors exploitation : les gains qui ne viennent pas de l'activité, comme les intérêts ou des éléments exceptionnels. Netflix : 2 852,17 M USD au premier trimestre 2026, contre quelques dizaines de millions les autres trimestres.
- Performance sur un an : la variation du cours entre deux clôtures distantes d'un an. Netflix : -42,90% entre le 9 octobre 2025 et le 9 octobre 2026, contre -12,11% pour la médiane de son sous-secteur.
- Moyenne des 200 dernières séances : le cours moyen sur environ dix mois de Bourse, qui sert à lire la tendance de fond. Netflix : 83,45 dollars, le cours étant 15,76% en dessous.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Netflix : environ 93 dollars pour 51 analystes, de 57 à 135 dollars, avec 35 avis positifs, 15 neutres et un négatif.