
Nestlé (NESN), géant suisse du café et des croquettes, a publié 4,0% de croissance organique au troisième trimestre contre 3,5% attendus et sort la Russie de ses comptes. Mais l'action se paie déjà plus cher que ses concurrents, et cette prime suppose que le retour des volumes dure.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, Qualité de la demande |
Des ventes portées par les volumes
Nestlé a publié jeudi 22 octobre, avant l'ouverture de la Bourse suisse, ses ventes du troisième trimestre. Elles atteignent 22 756 millions de francs suisses, contre 21 641 millions un an plus tôt. La croissance organique, celle qui neutralise les devises et les rachats ou cessions de sociétés, ressort à 4,0%. Les analystes interrogés par l'agence AWP attendaient 3,5%, selon Keystone-SDA. Le groupe maintient ses objectifs pour l'année, avec une croissance organique comprise entre 3% et 4%.
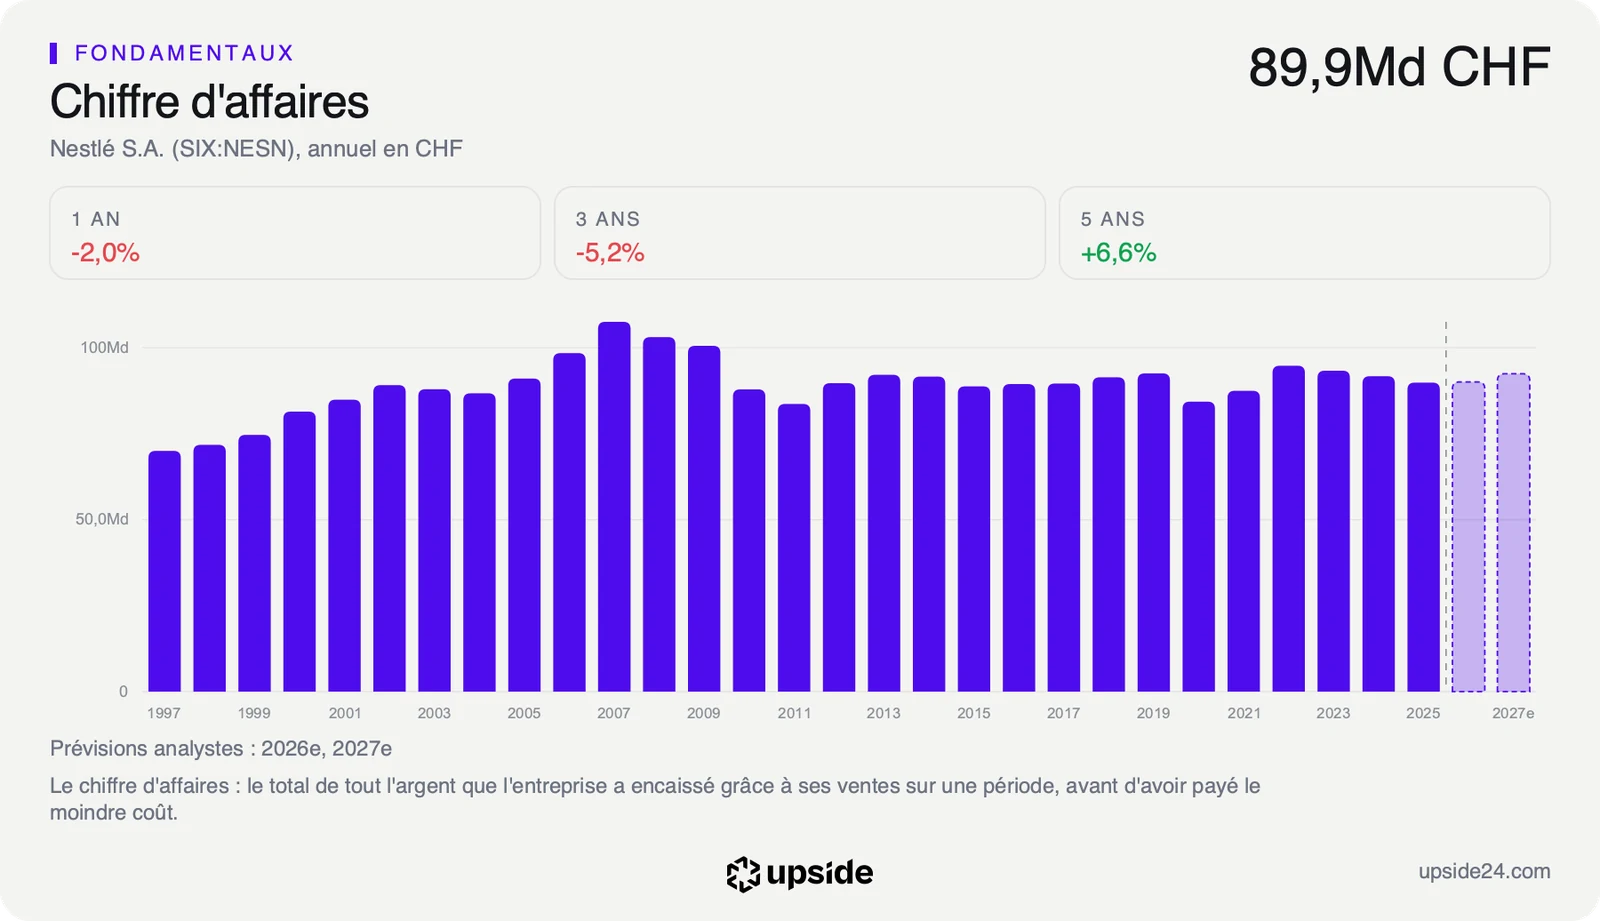
Nestlé, c'est le Nescafé du matin et les capsules Nespresso. Ce sont aussi les croquettes Purina du chat, le KitKat et le bouillon Maggi. Ses produits se vendent dans presque tous les pays, ce qui rend chaque trimestre très sensible aux devises. Sur neuf mois, les ventes publiées sont stables à 65 865 millions de francs, alors que la croissance organique atteint 3,7%.
La vraie nouvelle tient dans la composition de cette croissance. Les volumes vendus progressent de 2,8%, ce que Nestlé appelle la croissance interne réelle, contre 1,2% au premier trimestre et 1,8% au deuxième. Les hausses de prix n'apportent plus que 1,1%. La zone Asie, Océanie et Afrique tire l'ensemble avec 6,4% de croissance organique, dont 20% en Inde, quand l'Europe se contente de 1,2%.
Le même communiqué confirme la suite de l'affaire russe, dont l'article Upside du 21 septembre décrivait le début. Placées sous administration externe par un décret de Moscou, les activités russes ne sont plus consolidées depuis fin septembre. Elles pesaient environ 2% des ventes du groupe, mais 3% à 4% de son résultat opérationnel et de sa trésorerie disponible.
Nestlé sort 1,6 milliard de francs d'actifs nets de son bilan et passe une charge comptable de 1,4 milliard, sans effet sur sa trésorerie. Cette charge représente environ un cinquième du bénéfice net annuel du groupe. La dette nette, elle, augmente d'environ 0,9 milliard de francs à fin 2026.
Ce que le prix incorpore déjà
Avec 4,0% de croissance organique contre 3,5% attendus, Nestlé dépasse les prévisions d'un demi-point. L'écart est plus net sur les volumes, à 2,8% contre 1,7% attendus. C'est le coeur du plan de Philipp Navratil, directeur général depuis un peu plus d'un an, qui veut faire croître le groupe par les quantités vendues plutôt que par les hausses de prix.
Pour l'actionnaire, une croissance tirée par les prix finit par buter sur des consommateurs qui achètent moins ou passent aux marques de distributeur. Une croissance tirée par les volumes, au contraire, montre que la demande pour les produits tient. Elle aide aussi la marge, car des usines qui tournent davantage répartissent leurs coûts fixes sur plus de produits. « Notre exécution porte une croissance plus forte », résume Philipp Navratil dans le communiqué.
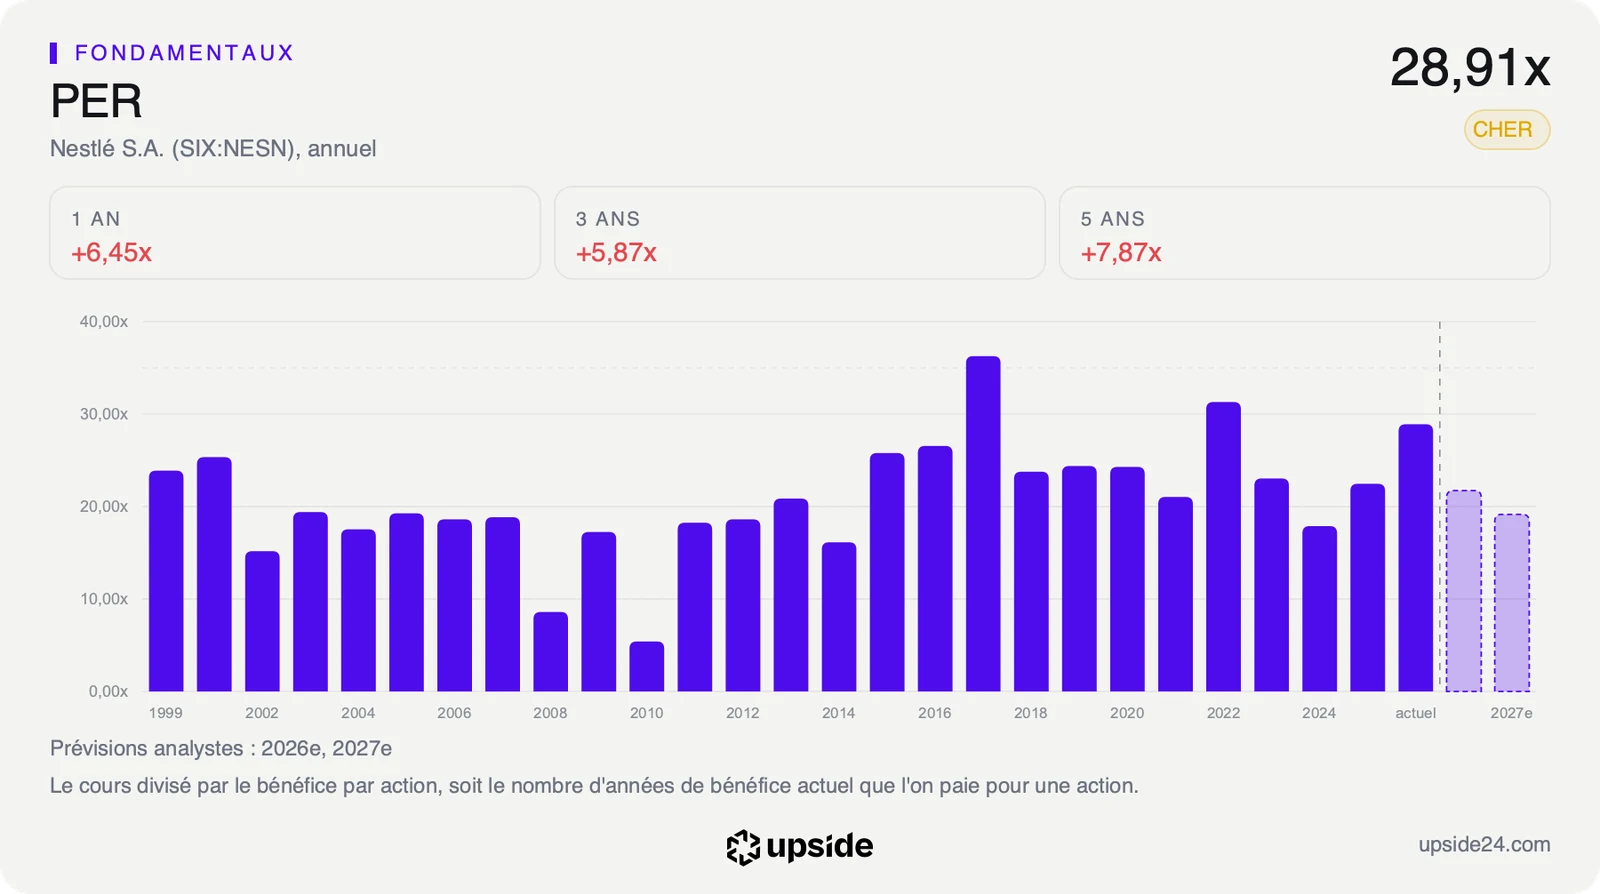
Le PER anticipé, le prix de l'action divisé par le bénéfice par action attendu, mesure combien le marché paie cette reprise. L'action se paie 18,58 fois les bénéfices attendus, contre 13,42 pour la médiane des 462 sociétés de son sous-secteur, soit une prime de près de 40%. Un acheteur paie donc bien plus cher un franc de bénéfice de Nestlé qu'un franc de bénéfice d'un concurrent moyen.
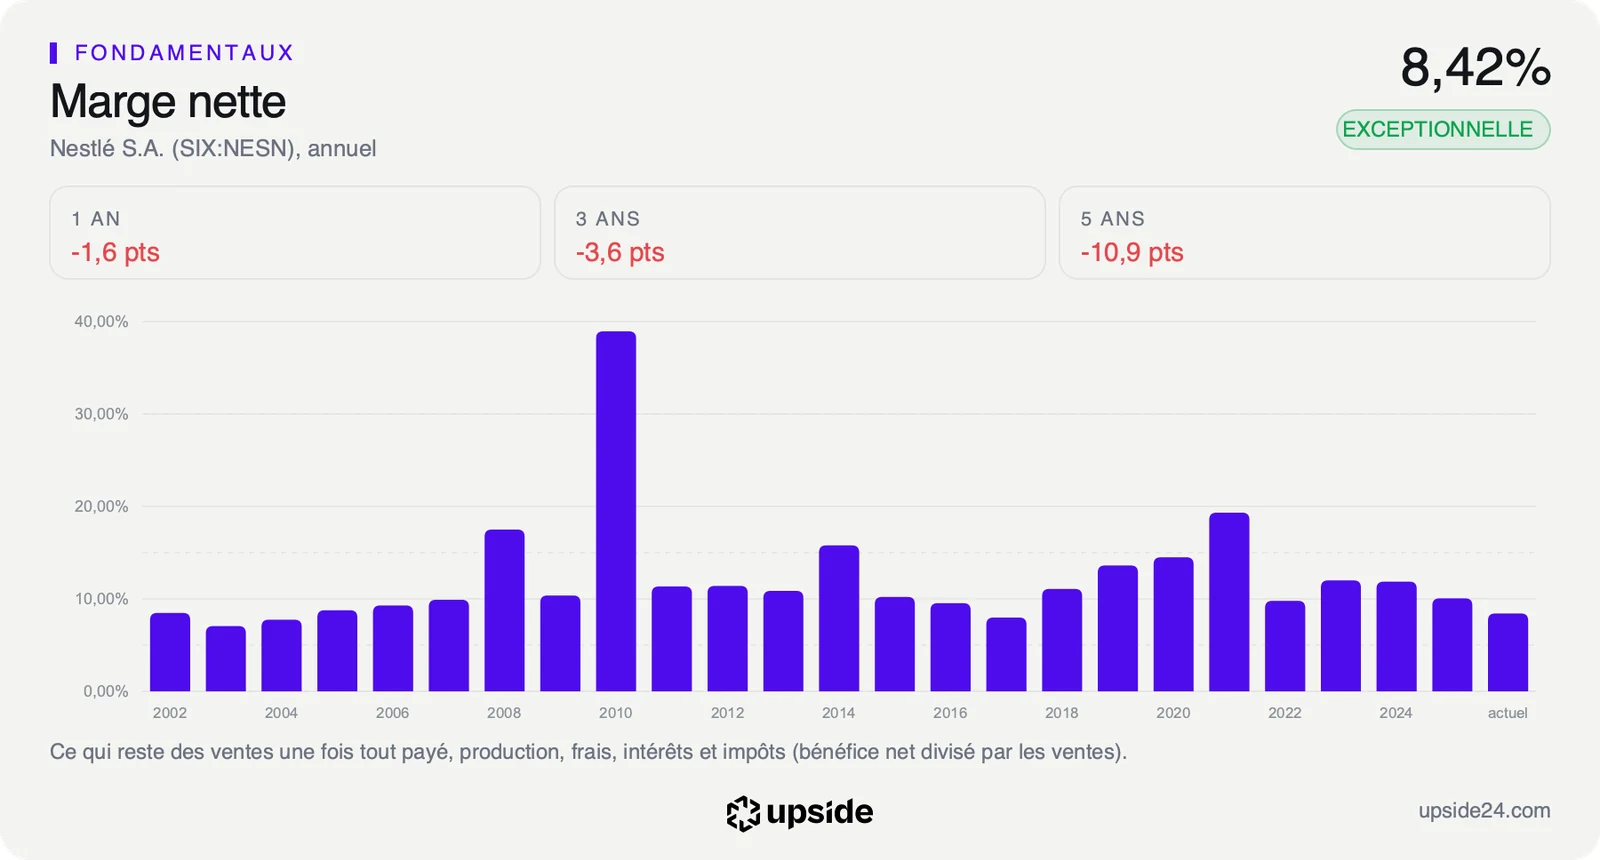
La prime rémunère une marque mondiale, des marges supérieures à celles du secteur et un dividende relevé chaque année depuis 19 ans. Elle suppose surtout que la reprise des volumes ne soit pas un feu de paille, car c'est elle qui doit faire remonter des bénéfices qui reculent depuis plusieurs années.
Le prix de l'action suppose aussi une croissance du free cash flow, l'argent qui reste après les dépenses et les investissements, d'environ 3% par an pendant dix ans. C'est une hypothèse modeste pour un groupe de cette taille, mais la sortie de la Russie retire 3% à 4% de ce flux et la rend un peu plus exigeante.
Le cours actuel ne parie donc pas sur une envolée de la trésorerie, mais il ne laisse guère de place à une rechute des volumes ou à un nouveau choc comme celui de la Russie. La comparaison de Nestlé avec les 462 sociétés de son sous-secteur détaille la rentabilité, la dette et la valorisation qui encadrent ce calcul.
Ce que le marché en fait déjà
Dans les premières minutes de séance jeudi, vers 9h, l'action gagnait 2,06% à 85,19 francs, contre 83,47 francs à la clôture de mercredi. Elle se rapproche ainsi de son plus haut annuel. La hausse reste modérée au regard de l'écart avec le consensus, et elle porte sur un titre qui avait déjà progressé ces dernières semaines.
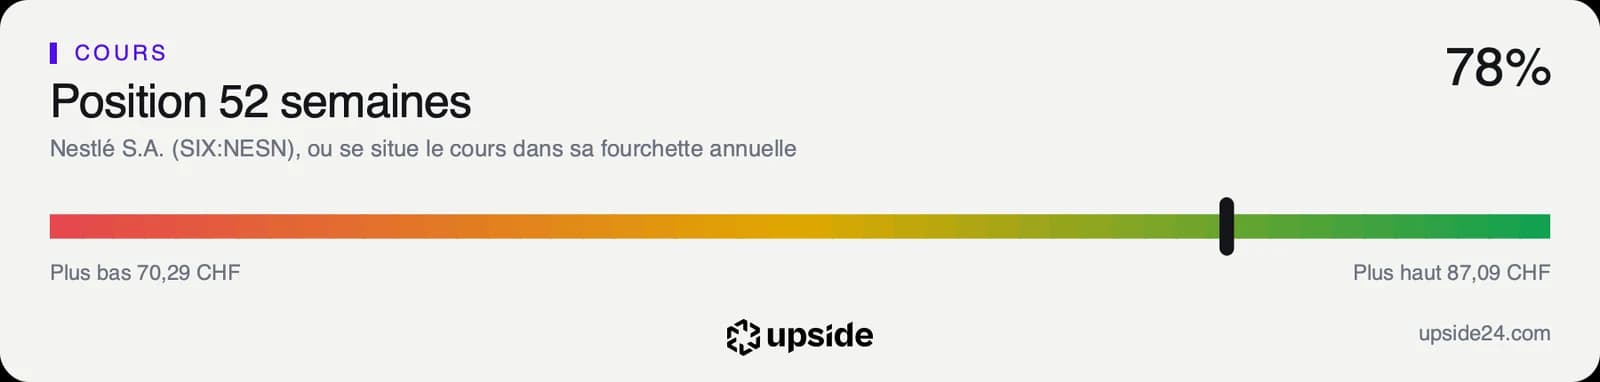
À la clôture de mercredi, le titre se situait à 78% de sa fourchette annuelle, l'écart entre le cours le plus bas et le plus haut des douze derniers mois, qui va de 70,29 à 87,09 francs.
Il évoluait 5,61% au-dessus de sa moyenne des 200 dernières séances, le prix moyen des quelque dix derniers mois de Bourse. Le RSI à 14 jours, qui compare la force des hausses récentes à celle des baisses, ressortait à 75,02 avant la publication, au-dessus du seuil de 70 au-delà duquel un titre est jugé acheté trop vite.
Sur les 23 analystes qui suivent la valeur, 12 sont positifs, 10 neutres et 1 négatif. Leur objectif de cours moyen ressort à environ 88 francs, soit environ 6% au-dessus du cours de la veille. Les 21 analystes qui publient une estimation ont relevé de 1,70% en quatre-vingt-dix jours leur prévision de bénéfice par action pour 2026, avant même ce trimestre.
La réaction du marché porte donc sur un titre qui avait déjà regagné du terrain. Le bon trimestre confirme une tendance que le cours anticipait en partie, et la marge de hausse que laissent les analystes reste étroite.
La sortie de la Russie pèse peu dans cette lecture de court terme. Elle ne touche pas les ventes du trimestre et Nestlé la décrit comme d'un effet limité sur ses résultats de 2026. Son vrai coût apparaîtra dans les comptes annuels, avec une dette un peu plus lourde et une part des bénéfices en moins.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, le 18 février 2027. Nestlé y donnera sa marge opérationnelle de l'année, qu'il promet en hausse par rapport aux 16,1% de 2025, et le premier bilan sans la Russie. L'indicateur à suivre d'ici là reste la croissance des volumes, que le groupe veut durablement au-dessus de 2%. Les comptes annuels montreront aussi ce que la Russie coûte vraiment à la dette et aux bénéfices.
Tant que les volumes progressent d'au moins 2% par trimestre et que la marge dépasse les 16,1% de 2025, la prime de 18,58 fois les bénéfices attendus reste celle d'un groupe qui retrouve de la croissance sans dépendre des prix. Le rythme du troisième trimestre, à 2,8%, laisse de la marge sur ce seuil.
Si les volumes retombent vers le 1,2% du premier trimestre, ou si la marge stagne une fois la Russie sortie des comptes, cette même prime paiera une reprise qui n'aura pas tenu. Le titre, déjà proche du haut de sa fourchette annuelle, aurait alors peu d'appui pour défendre son écart avec le sous-secteur.