
Lumentum Holdings (LITE), le fabricant américain de lasers qui transportent les données des centres d'intelligence artificielle, a été dégradé à neutre par BNP Paribas ce 14 octobre. Mais son action, multipliée par six en un an, se paie déjà 45,52 fois ses bénéfices attendus.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Une dégradation sur un titre qui a déjà tout pris
BNP Paribas a abaissé ce mercredi 14 octobre son opinion sur Lumentum à neutre, selon Zonebourse. Le détail de la note, objectif de cours et motifs compris, n'est pas accessible publiquement. Il s'agit d'une opinion d'analyste, sans annonce de la société ni changement de ses prévisions.
Les serveurs qui entraînent les modèles d'intelligence artificielle échangent des quantités énormes de données entre eux. Lumentum fabrique les puces laser qui transforment ces données en lumière pour les faire circuler dans des fibres optiques, ainsi que des lasers industriels de forte puissance.
Ce virage vers l'optique répond à une limite physique. Les câbles en cuivre classiques n'arrivent plus à suivre les débits exigés par les grappes de serveurs d'IA. Les puces en phosphure d'indium de Lumentum transmettent les données par la lumière au plus près des processeurs, avec moins de chaleur dégagée et moins d'électricité consommée. Le directeur général Michael Hurlston expliquait en août que les architectes de centres de données se tournent vers les liaisons optiques comme moyen principal de connexion.
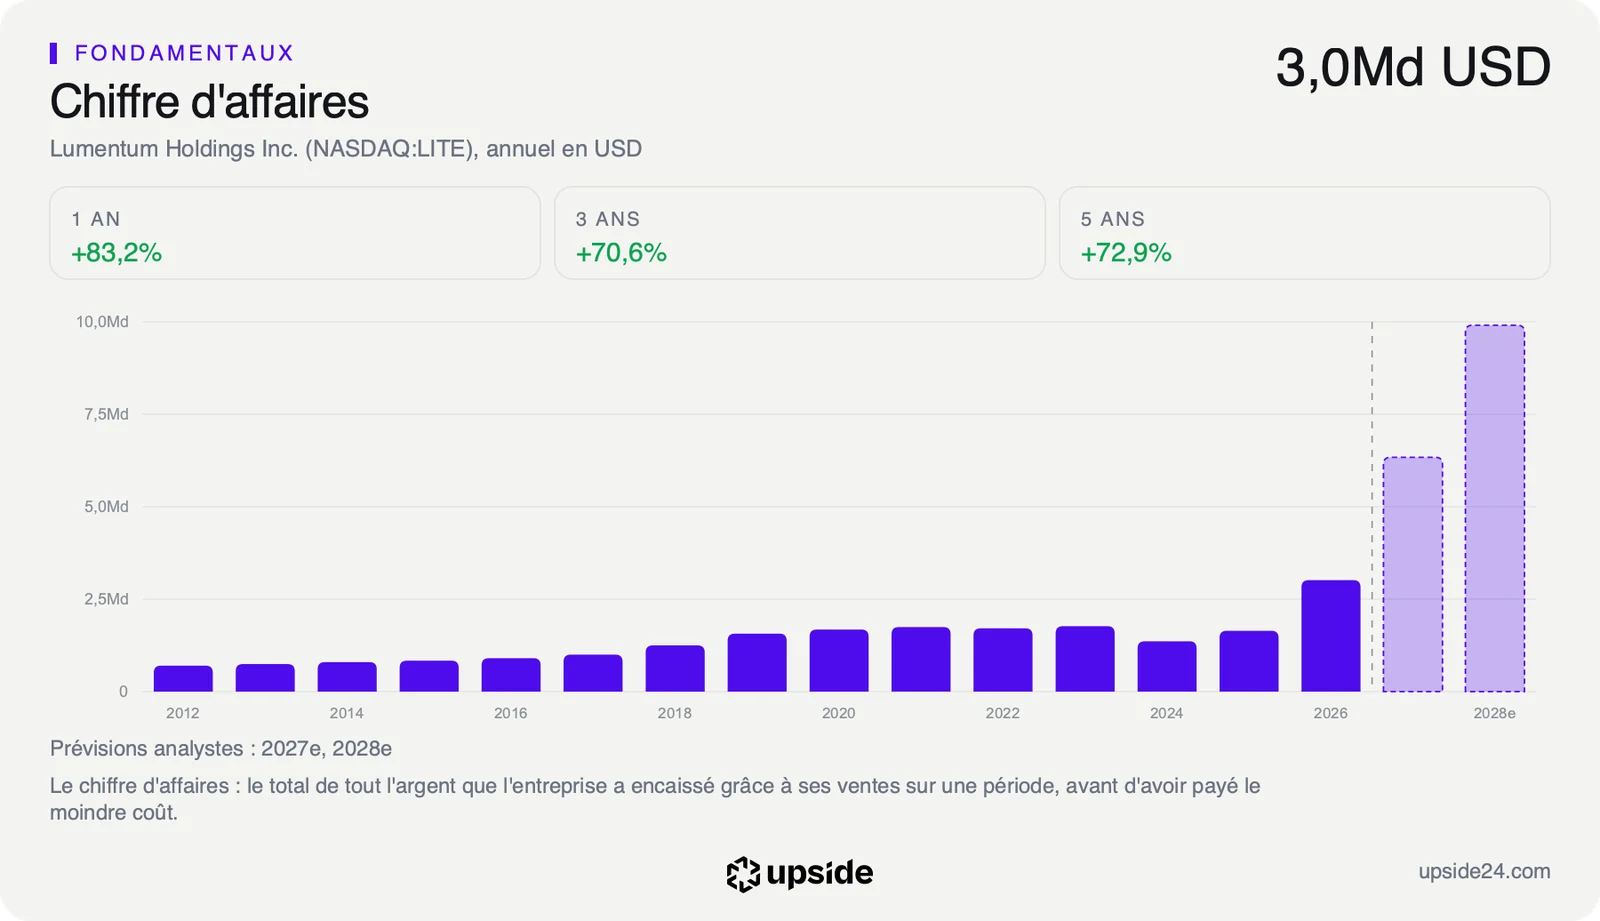
Sur le trimestre clos fin juin, le chiffre d'affaires a atteint 1,01 milliard de dollars, contre 480,7 millions un an plus tôt, soit 109,34% de hausse. La société a pourtant affiché une perte nette de 7,2 milliards de dollars. Elle vient d'une charge comptable ponctuelle de 7,8 milliards, liée à la conversion d'obligations convertibles en actions, sans sortie d'argent. Hors éléments exceptionnels, le bénéfice ressort à 3,23 dollars par action.
Les composants, c'est-à-dire les puces laser vendues aux fabricants de modules, ont pesé 64,5% des ventes du trimestre. La direction voit aussi arriver de nouveaux relais, comme les commutateurs optiques et les lasers de très forte puissance placés au plus près des processeurs. Elle estime avoir atteint son objectif de rentabilité plus d'un trimestre en avance.
Ce que le prix incorpore déjà
Une note d'analyste ne déplace aucune ligne des comptes. Elle agit sur la perception du titre, donc sur le prix que les investisseurs acceptent de payer, et ce prix est déjà très élevé.
Au cours de clôture du 13 octobre, à 987,99 dollars, l'action se paie 45,52 fois les bénéfices attendus sur l'exercice qui se termine en juin 2027. La médiane des 166 sociétés de son sous-secteur des équipements de communication se paie 24,28 fois. Un acheteur de Lumentum paie donc presque deux fois plus que l'acheteur moyen du secteur pour chaque dollar de bénéfice attendu.
Le PER glissant, le cours divisé par les bénéfices des douze derniers mois, est négatif et ne veut rien dire ici. La charge comptable de 7,8 milliards a transformé un exercice rentable en perte sur le papier. C'est pour cela que la comparaison se fait sur les bénéfices attendus, que les analystes calculent hors de cette charge exceptionnelle et qui reflètent donc l'activité réelle.
La qualité de l'activité justifie une partie de la prime. La marge opérationnelle, ce qui reste des ventes une fois la production et les frais payés, atteint 17,89% sur douze mois, contre 3,31% pour la médiane du sous-secteur. Le trimestre de juin la portait déjà à 27,8%.
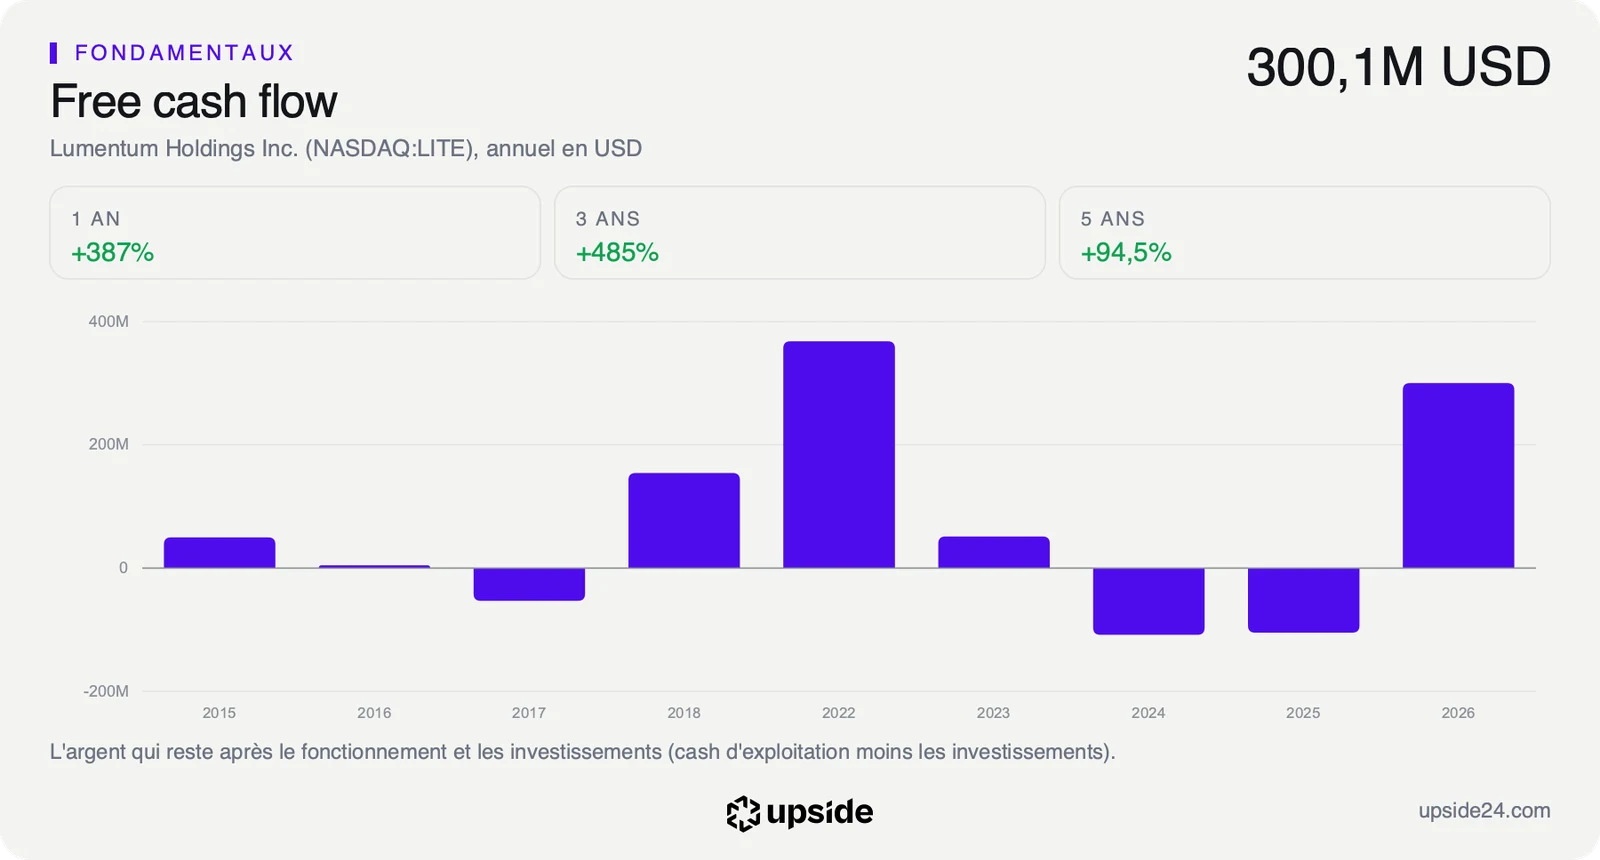
Le prix suppose surtout une croissance très longue. Au cours du 13 octobre, le marché intègre une hausse du free cash flow, l'argent qui reste une fois l'activité et les investissements payés, de près de 42% par an pendant dix ans. Sur les cinq dernières années, les ventes de Lumentum ont progressé de 11,58% par an. Le cours parie donc sur une décennie entière au rythme des deux derniers trimestres, et pas sur sa moyenne passée. À ce rythme, l'argent disponible doublerait environ tous les deux ans pendant dix ans.
Les investisseurs acceptent ce pari parce que la demande change de nature. Chaque nouvelle génération de serveurs d'IA demande plus de liaisons optiques, et donc plus de lasers. Le risque se loge dans le calendrier, car les commandes des grands groupes du cloud arrivent par vagues.
C'est cet écart que la note de BNP Paribas met en lumière, sans rien changer aux comptes. La comparaison de Lumentum avec les 166 sociétés de son sous-secteur montre sur quelles dimensions se paie cette prime.
Ce que le marché en fait déjà
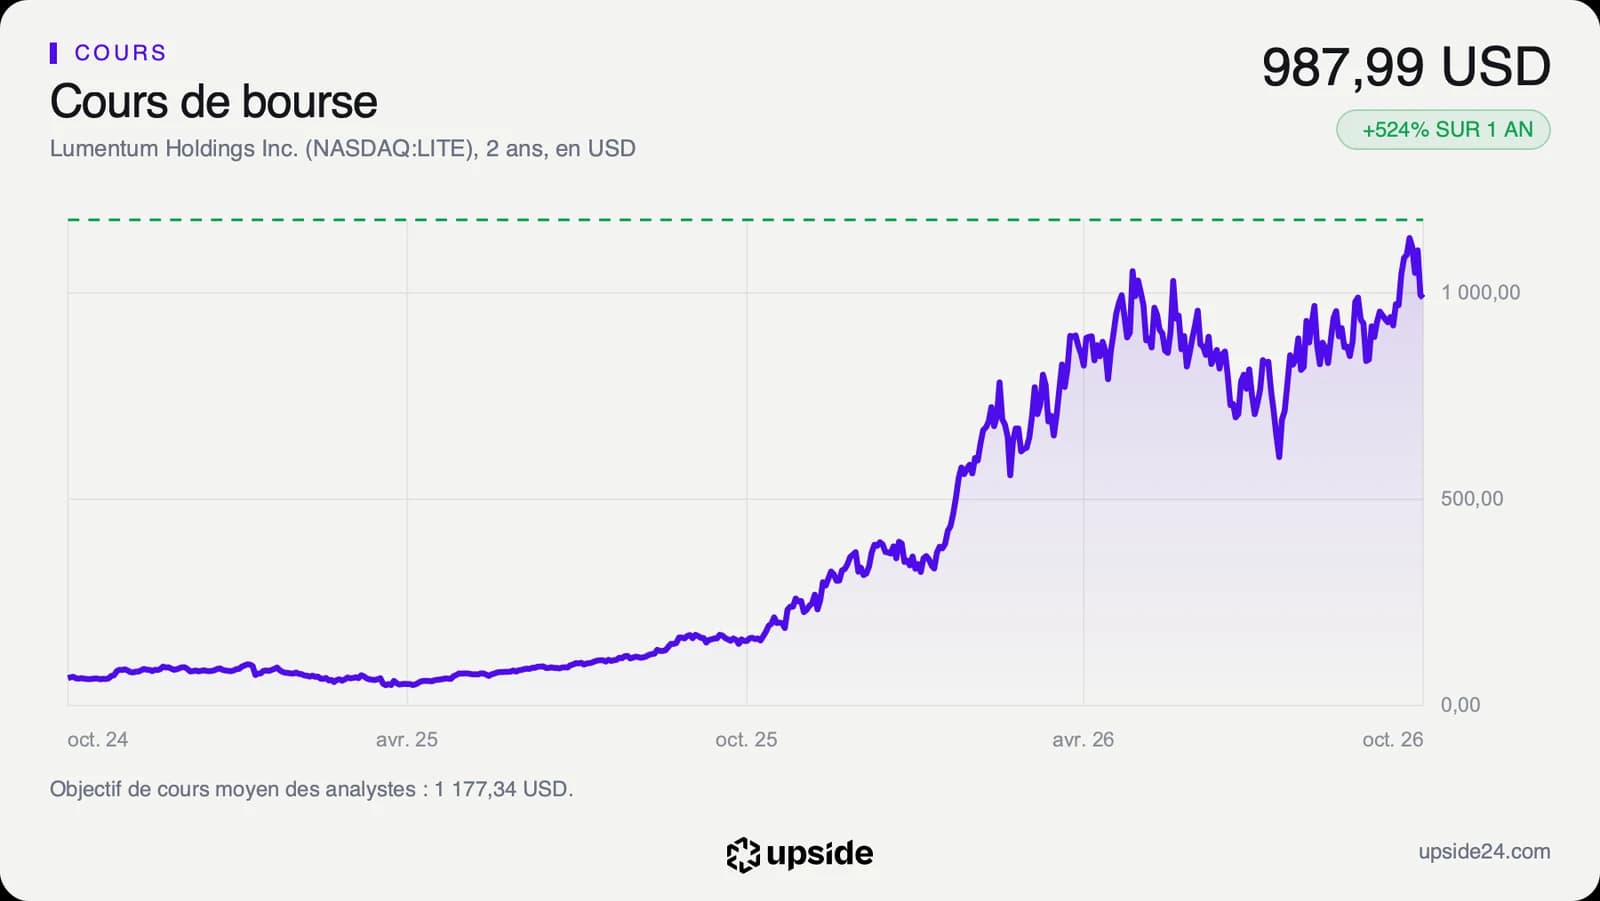
L'action Lumentum cotait 958,32 dollars mercredi 14 octobre vers 15h40, heure de Paris, en baisse de 3,00% sur la clôture de la veille. Elle avait atteint son record de clôture le 6 octobre, à 1 133,40 dollars, et en est désormais à plus de 15% en dessous. Le reflux a commencé avant la note de BNP Paribas, alors qu'aucune publication de la société n'est venue modifier ses comptes depuis ce record. Les prises de bénéfices avaient donc déjà commencé.
La hausse des douze derniers mois reste hors norme. Le titre a pris 524,13% en un an, contre 4,86% pour la médiane de son sous-secteur. Le cours évolue encore 28,28% au-dessus de sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse.
Un mois plus tôt, 23 analystes étaient positifs sur la valeur, et Bernstein a commencé à la suivre le 30 septembre avec une opinion favorable. La dégradation de BNP Paribas rompt donc une série d'avis positifs.
Sur les 26 analystes qui suivent la valeur, 22 sont positifs, 4 neutres et aucun n'est négatif, sans que l'on sache si la note de BNP Paribas est déjà comptée. Leur objectif de cours moyen ressort à environ 1 180 dollars selon le consensus, et les objectifs individuels vont de 820 à 1 500 dollars.
Les analystes ont surtout relevé de 19,54% en trois mois leur estimation de bénéfice par action pour l'exercice en cours, à 21,78 dollars. Les bénéfices attendus montent vite, et le cours est monté plus vite encore. La note de BNP Paribas tombe au moment où le titre recule déjà de son sommet, ce qui amplifie son effet sur la séance. Une note de courtier pèse davantage sur un titre qui a beaucoup monté, parce que les investisseurs qui ont gagné gros sont prompts à encaisser.
Le point de bascule
Le prochain rendez-vous est la publication du premier trimestre de l'exercice, le 5 novembre 2026, dans un peu plus de trois semaines. La direction vise un chiffre d'affaires de 1,225 à 1,275 milliard de dollars, et un bénéfice hors éléments exceptionnels de 4,05 à 4,35 dollars par action. Les analystes attendent en moyenne 4,21 dollars. Le discours sur les lasers placés au plus près des processeurs, encore à leurs débuts selon la direction, dira si la croissance peut durer au-delà des modules actuels.
Tant que les ventes atteignent le haut de cette fourchette et que la marge opérationnelle continue de monter, le multiple de 45,52 fois reste le prix d'une croissance qui se confirme trimestre après trimestre. La note de BNP Paribas resterait alors un avis isolé face à des estimations qui montent.
Si les ventes retombent vers 1,225 milliard ou si les commandes des centres de données marquent une pause, la croissance de près de 42% par an que suppose le cours deviendrait difficile à défendre. Avec un titre multiplié par six en un an, l'amortisseur serait mince, et d'autres analystes pourraient suivre BNP Paribas.