
Points clés
- En septembre, les retraits ont dépassé les dépôts de 1,52 milliard d'euros sur le Livret A
- Le premier semestre 2026 est le pire enregistré depuis près de vingt ans pour ce produit
- Le relèvement du taux de 1,5% à 1,7% au 1er août n'a produit qu'un sursaut estival limité
- Les fonds en euros de l'assurance vie affichent 2,63% en moyenne avant impôts, soit près d'un point de plus
Un placement sous pression structurelle
La Caisse des dépôts a publié des chiffres sans ambiguïté : en septembre, les retraits ont dépassé les dépôts de 1,52 milliard d'euros sur le Livret A. Ce solde négatif ne constitue pas un accident isolé. Il s'inscrit dans une séquence plus longue et plus préoccupante : le premier semestre 2026 est le pire enregistré depuis près de vingt ans pour ce produit d'épargne réglementé. Autrement dit, la dégradation n'est pas conjoncturelle, elle s'étale sur plusieurs mois consécutifs et dessine une tendance de fond difficile à ignorer.
Le relèvement du taux de 1,5% à 1,7% au 1er août n'a pas suffi à inverser cette dynamique. L'effet a bien été réel, mais il s'est révélé bref, cantonné à quelques semaines estivales pendant lesquelles les dépôts ont temporairement repris de la vigueur. Dès septembre, la décollecte a repris de plus belle, effaçant l'essentiel du rebond observé pendant l'été. Ce schéma illustre une réalité simple et brutale : lorsque le pouvoir d'achat se contracte, les ménages ne renforcent pas leur épargne de précaution, ils y puisent pour couvrir leurs dépenses courantes. Un ajustement de taux de quelques dixièmes de point ne suffit pas à modifier ce comportement quand la pression sur les budgets familiaux reste aussi forte.
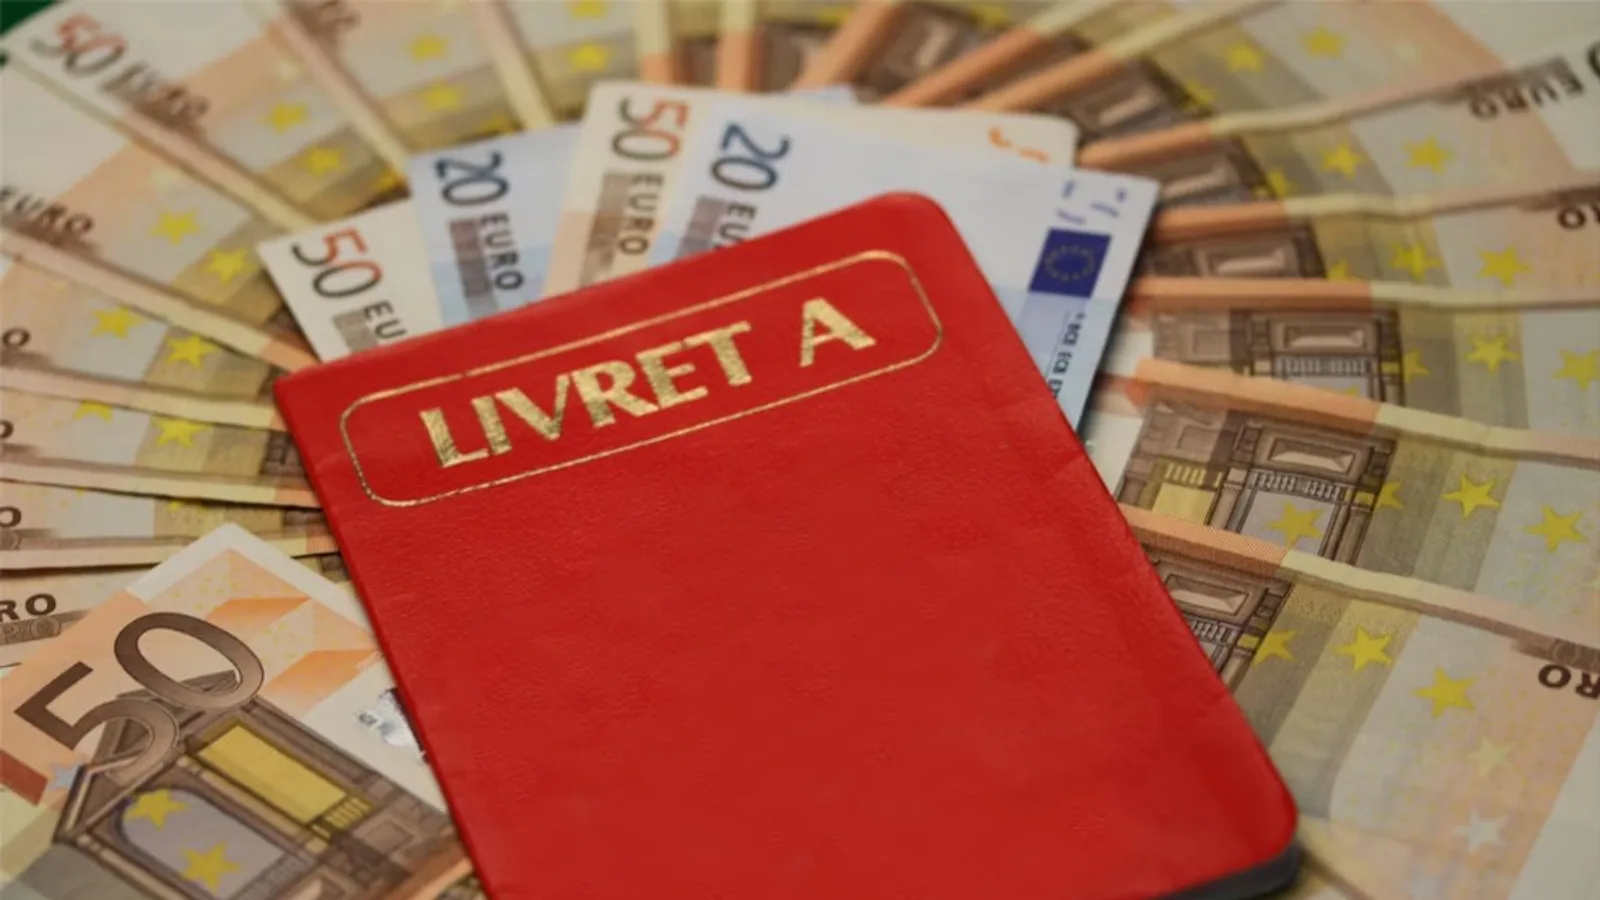
Le Livret A, dont l'image traditionnelle est celle d'un livret rouge posé sur des billets en euros, reste un symbole fort de l'épargne populaire en France. Mais ce symbole est aujourd'hui mis à l'épreuve par des forces qui dépassent la seule question du taux servi.
La concurrence de l'assurance vie change la donne
Derrière la décollecte, un arbitrage s'opère aussi du côté du rendement. Les fonds en euros de l'assurance vie affichent désormais 2,63% en moyenne avant impôts, soit près d'un point de plus que le Livret A. Pour un épargnant qui dispose d'un horizon de placement un peu plus long et qui n'a pas besoin d'une liquidité immédiate, cet écart devient difficile à ignorer. Sur une somme significative, la différence de rendement annuel représente un manque à gagner concret, qui finit par orienter les arbitrages.
Le Livret A conserve pourtant ses atouts historiques et ils ne sont pas négligeables. La disponibilité immédiate des fonds, l'exonération fiscale totale sur les intérêts perçus et la garantie de l'Etat constituent un triptyque de sécurité que peu de placements peuvent revendiquer. Ces caractéristiques ont longtemps suffi à fidéliser des millions d'épargnants, y compris dans des périodes où le taux servi était faible.
Mais ces avantages pèsent moins lourd dans la balance quand l'inflation grignote le pouvoir d'achat en temps réel et que les alternatives rapportent sensiblement davantage sans pour autant exposer l'épargnant à un risque majeur. La décollecte de septembre traduit ainsi deux pressions qui s'exercent simultanément et se renforcent mutuellement : d'un côté, des ménages contraints de désépargner pour faire face à leurs dépenses, de l'autre, des épargnants qui, lorsqu'ils en ont la capacité, orientent délibérément leurs flux vers des enveloppes plus rémunératrices. Le Livret A se retrouve pris en étau entre ces deux logiques et le simple ajustement de son taux directeur ne semble pas, pour l'heure, constituer une réponse suffisante à cette double pression structurelle.