
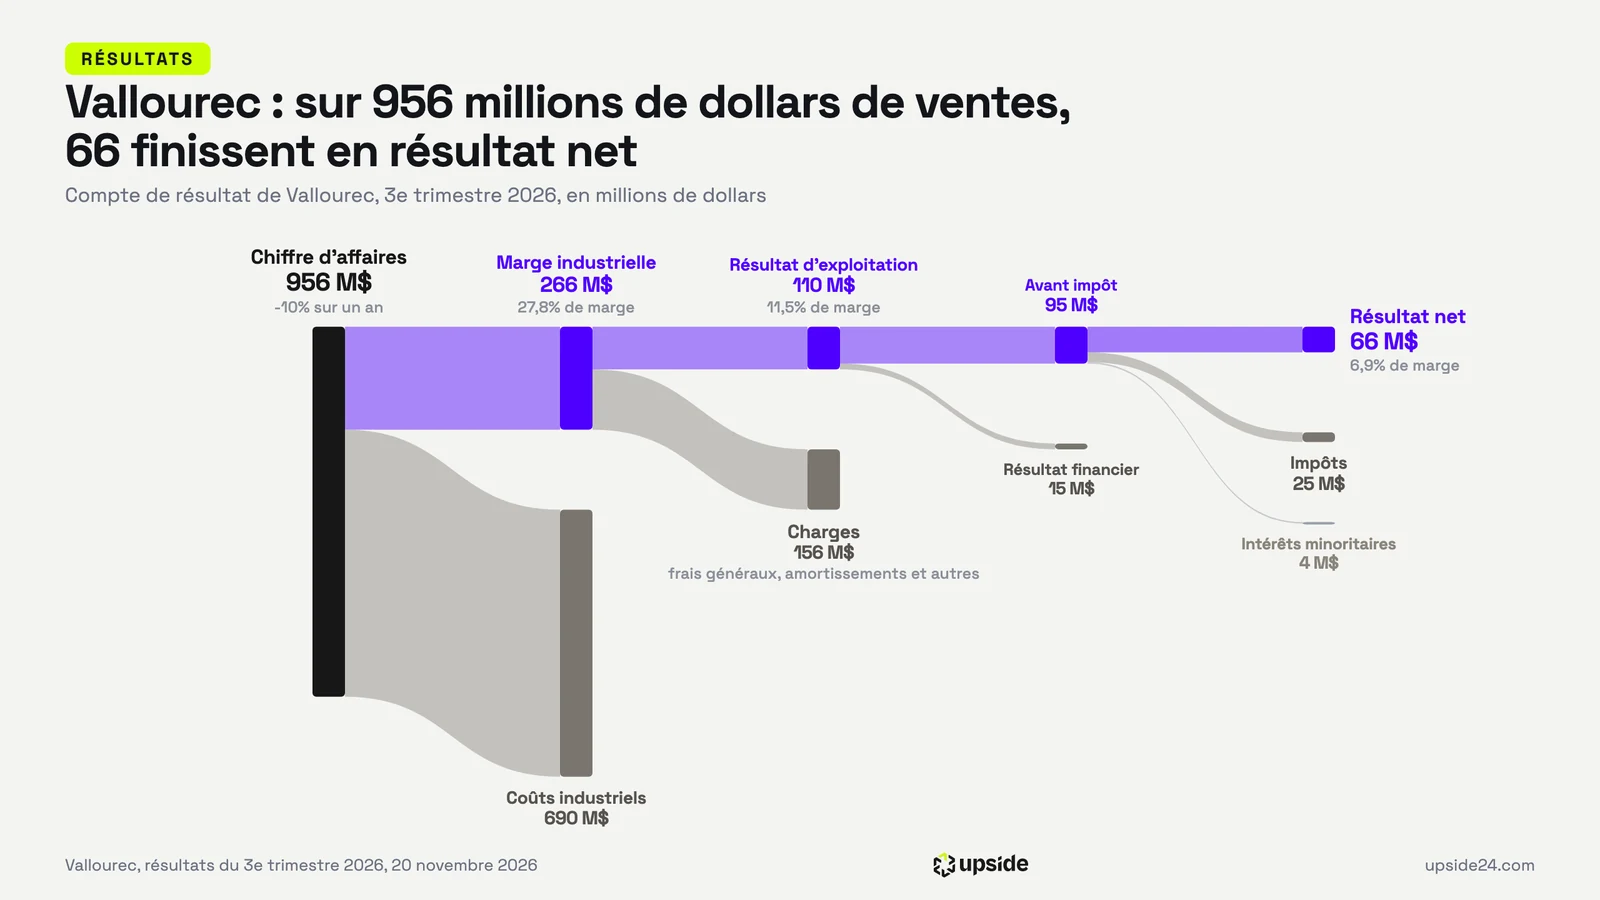
Vallourec (VK), le fabricant français de tubes pour puits de pétrole et de gaz, a publié ce vendredi 20 novembre un bénéfice trimestriel de 66 millions de dollars, contre 152 millions un an plus tôt. Vers 15h05, son action reculait de 10,99% à 16,125 euros, quand le CAC 40 cédait 1,46%.
Ce qui fait bouger le titre
Le résultat brut d'exploitation du troisième trimestre, c'est-à-dire le bénéfice avant intérêts, impôts et amortissements, atteint 181 millions de dollars. Les analystes en attendaient 184 millions selon BFM Bourse. Le décrochage vient du quatrième trimestre, pour lequel la direction vise de nouveau 170 à 210 millions de dollars quand le consensus cité par Allinvest Securities tablait sur 251.
Le groupe, dont les tubes descendent dans les puits des compagnies pétrolières, invoque l'encombrement des ports au sud du détroit d'Ormuz et un incident de sous-traitance aux États-Unis. Le bénéfice net divisé par plus de deux tient aussi à la base de comparaison, le troisième trimestre 2025 ayant profité de la plus-value sur la cession de Serimax.
La baisse dépassait celle du secteur, son concurrent Tenaris cédant 3,50% à Milan vers 15h05 et le fonds indiciel iShares des pétrolières européennes 1,67%.
Ce que pèse vraiment la cause
Au milieu de la fourchette visée sur l'année, le résultat brut atteindrait 780 millions de dollars contre environ 850 millions attendus par les analystes selon BFM Bourse, soit un manque d'environ 70 millions de dollars. La séance effaçait plus de 500 millions d'euros de valeur boursière vers 15h05.
La direction affirme que les surcoûts logistiques du Moyen-Orient seront en grande partie remboursés dans les trimestres à venir. Aux États-Unis, elle fait état de prix de marché en hausse depuis neuf mois consécutifs. « Le rebond espéré en fin d'année est donc repoussé à 2027 », résume TP ICAP Midcap dans une note citée par BFM Bourse.
Ce que le cours suppose
À ce prix, le marché suppose que la trésorerie disponible de Vallourec, l'argent qui reste une fois les investissements payés, reculera de près de 3% par an pendant dix ans. Son chiffre d'affaires a pourtant progressé de 3,27% par an sur cinq ans. Les 11 analystes qui suivent la valeur visaient en moyenne environ 26 euros avant la publication, avec 10 avis positifs et 1 neutre. Le rapport de Vallourec compare ses marges et son prix à ceux de son sous-secteur.