
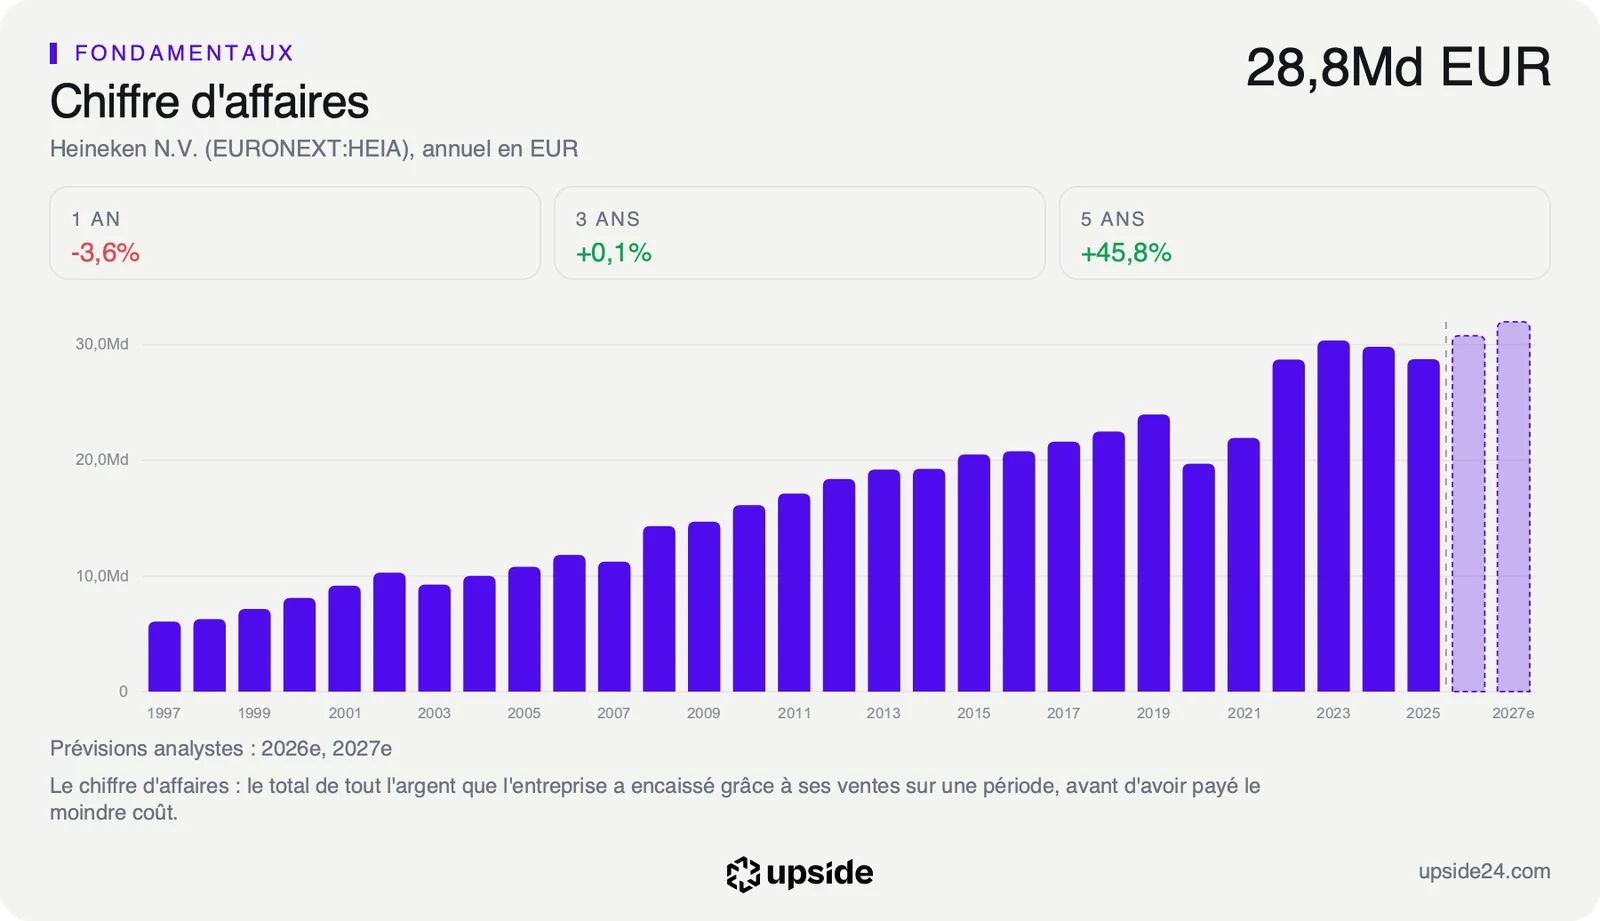
Heineken (HEIA), le deuxième brasseur mondial, prévient les pubs britanniques que les traitements anti-obésité de type GLP-1 font boire moins. Mais son chiffre d'affaires a déjà reculé de 5,3% en deux ans, avant même que ces médicaments ne pèsent dans ses comptes.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Qualité de la demande, Volumes |
Une présentation envoyée aux pubs britanniques
L'agence Reuters a révélé vendredi 23 octobre une présentation que Heineken a envoyée ce mois-ci à ses clients de l'hôtellerie-restauration au Royaume-Uni. Le brasseur y explique que les traitements GLP-1, la famille de médicaments anti-obésité menée par l'Ozempic et le Wegovy de Novo Nordisk, peuvent réduire l'envie de boire de l'alcool.
Heineken, c'est la bière servie dans les bars du monde entier, mais aussi Desperados, Affligem ou la Heineken 0.0 sans alcool.
Le document conseille aux établissements de mettre en avant les demi-pintes, les bières sans alcool ou peu alcoolisées, et d'accompagner les boissons de petites assiettes. Sans cette adaptation, il les expose à moins de visites et à des dépenses plus faibles par client. Selon le groupe, les patients sous traitement choisissent des formats plus petits, des boissons moins alcoolisées et des produits plus haut de gamme.
Heineken reconnaît « certains changements de comportement » chez ces consommateurs et dit suivre leur évolution en 2027. Le groupe ne chiffre aucun effet sur ses propres ventes. Les chiffres de consommation cités par Reuters ne viennent pas de cette présentation. Selon les données du cabinet Circana citées par Reuters, des foyers américains avec un patient sous GLP-1 dépensaient environ 13,5% de moins en bière après deux ans de traitement que les foyers sans patient.
La bière a généré près de 14 milliards de livres de ventes dans les pubs, bars et restaurants britanniques sur l'année close en février 2026, selon un rapport de Heineken UK. Les bières sans alcool ou peu alcoolisées n'en représentaient même pas 300 millions, à peine 2% du total.
Pour le groupe, ces ventes s'ajoutent à un chiffre d'affaires de 28,753 milliards d'euros en 2025, contre 30,362 milliards en 2023.
Un brasseur qui rapporte déjà moins que ses pairs
La présentation touche le levier qui fait vivre un brasseur, le nombre de verres servis. Une bière achetée en demi-pinte plutôt qu'en pinte, ou remplacée par une boisson sans alcool, ne disparaît pas des comptes. Elle rapporte simplement moins par client si son prix ne monte pas en proportion.
La présentation décrit aussi une parade, puisque les patients sous traitement se tournent vers des produits plus haut de gamme que le groupe vend plus cher. Si le prix moyen par verre monte assez pour compenser la baisse des volumes, le chiffre d'affaires tient. Les brasseries, elles, gardent des coûts largement fixes quand elles produisent moins de litres. Heineken loue en outre des pubs et des bars à des exploitants, et moins de visites dans ces établissements fragilise aussi ces loyers.
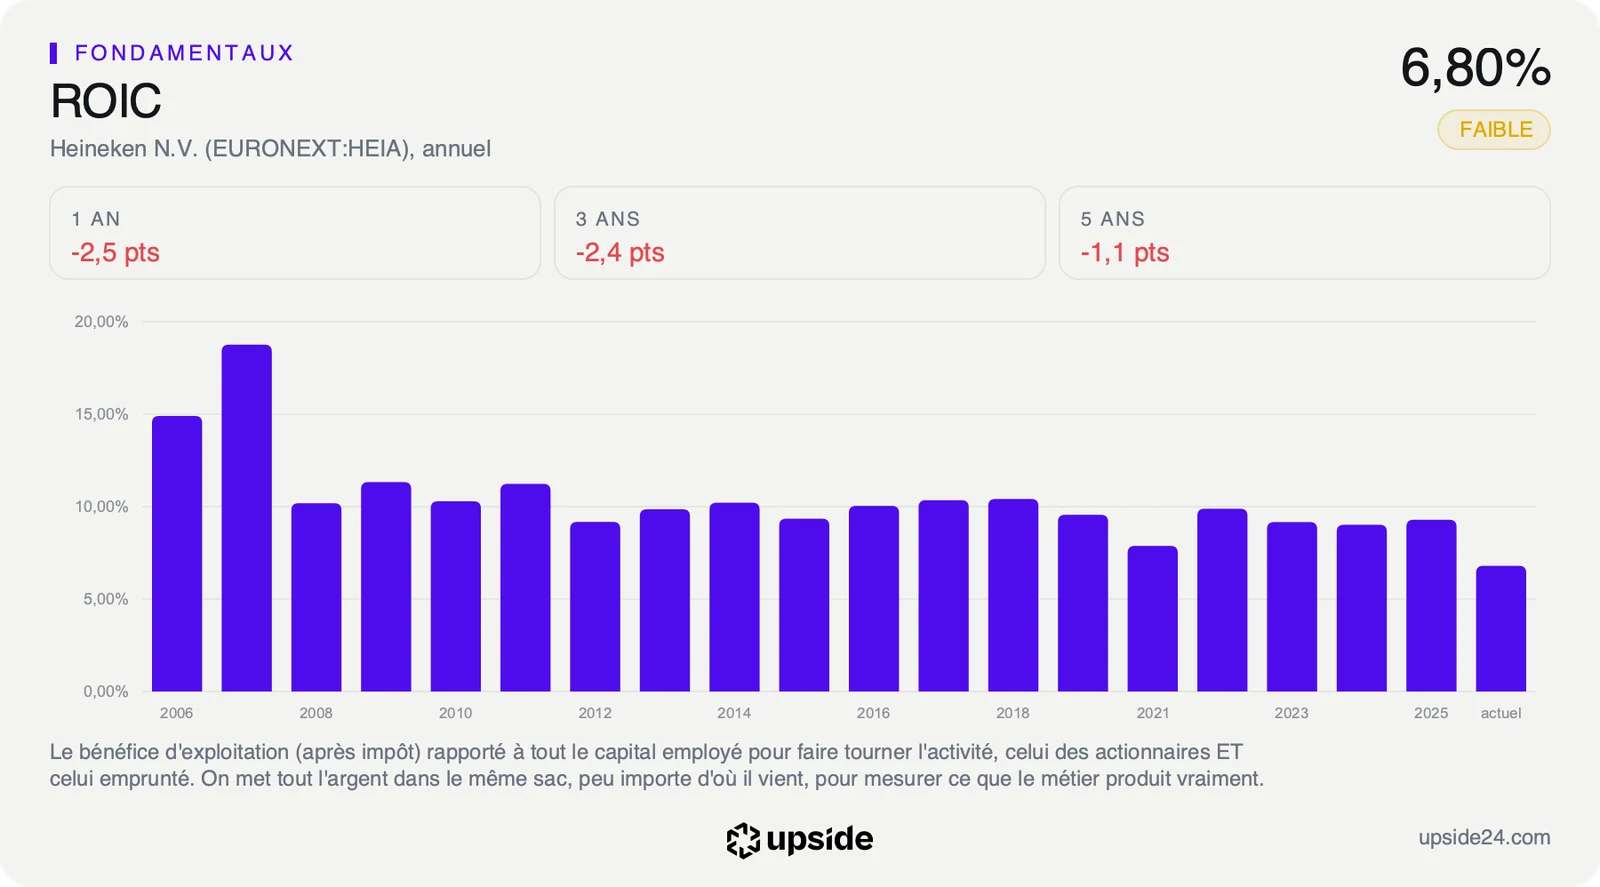
Heineken aborde ce changement avec une rentabilité déjà en retrait sur celle de ses concurrents. Le ROIC, ce que l'entreprise gagne pour chaque euro investi dans ses brasseries et ses marques, ressort à 6,80% sur douze mois. La médiane des 37 brasseurs de son sous-secteur atteint 12,09%. Heineken tire donc près de deux fois moins de chaque euro investi que le brasseur moyen.
La marge nette, la part des ventes qui reste en bénéfice une fois toutes les charges payées, s'établit à 7,70% contre 9,41% pour la même médiane. Sur 100 euros de bière vendue, le groupe garde 7,70 euros de bénéfice.
Le prix de l'action ne reflète pas cette faiblesse. Le PER glissant, le cours divisé par le bénéfice par action des douze derniers mois, est plus cher que 76% du temps sur les cinq dernières années. Le titre se paie donc aujourd'hui plus cher que d'habitude, malgré une rentabilité en baisse.
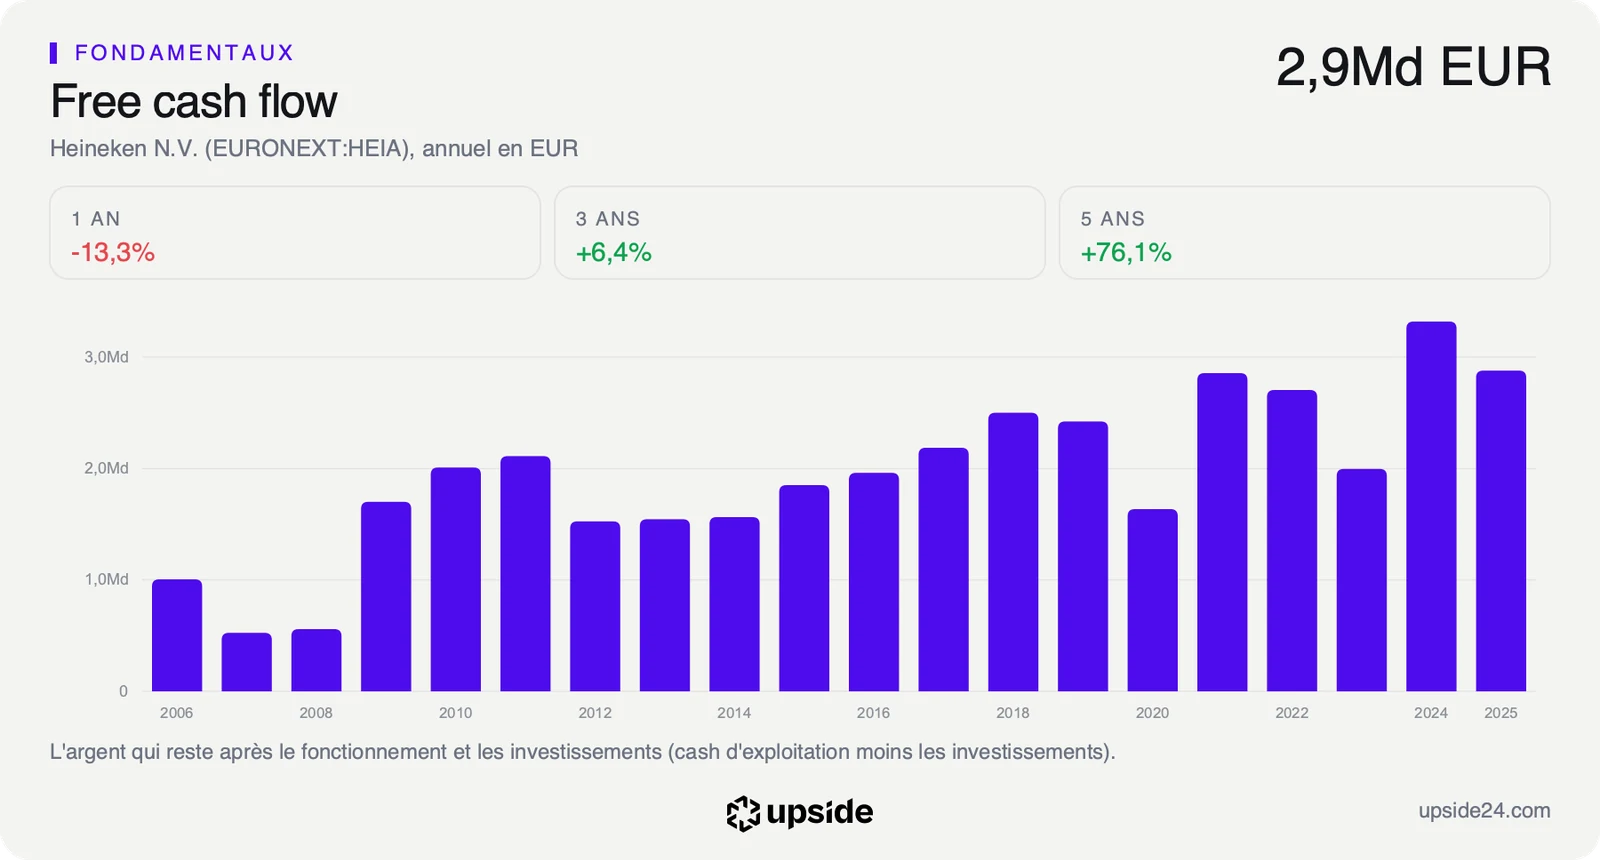
Le calcul inverse part du cours et remonte à la croissance que l'acheteur suppose pour le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés. Au cours de vendredi, le prix suppose un recul d'environ 3% par an de ce flux pendant dix ans. Le marché ne paie donc plus aucune croissance de la trésorerie.
Cette hypothèse prudente laisse une marge face aux GLP-1, mais elle part d'un point haut. La comparaison de Heineken avec les 37 brasseurs de son sous-secteur détaille cet écart entre prix et rentabilité.
Ce que le marché en fait déjà
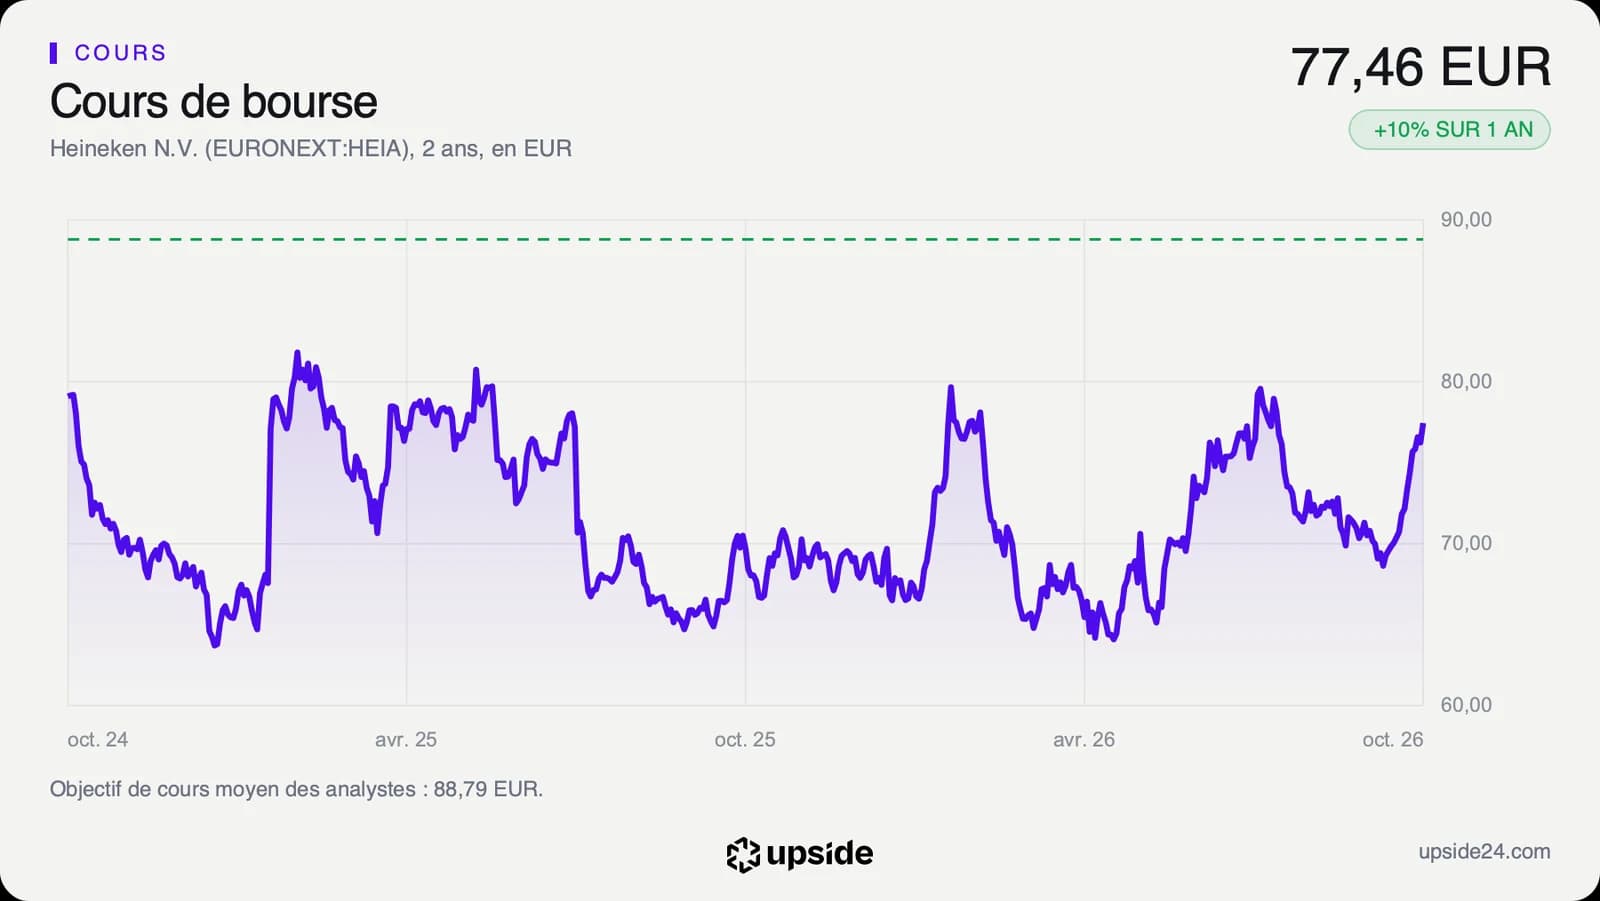
L'action Heineken s'échangeait à 77,46 euros vendredi 23 octobre vers 16h40 à la Bourse d'Amsterdam, en repli de 0,56% sur la clôture de jeudi. Le titre est monté jusqu'à 78,34 euros dans la séance avant de céder du terrain. La révélation de Reuters n'a donc presque pas fait bouger le titre. Il a gagné 10,50% en un an et 11,07% depuis le 1er janvier.
Sur douze mois, le cours a évolué entre 63,90 et 80,44 euros. Il se trouve 3,70% sous son plus haut, à 82% de sa fourchette annuelle. À ce prix, l'action vaut 18,96 fois ses bénéfices des douze derniers mois, contre 15,50 pour la médiane de son sous-secteur. Un acheteur de Heineken paie donc environ 22% de plus qu'un brasseur moyen pour le même bénéfice.
Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, atteint 76,89. Il dépasse le seuil de 70 au-delà duquel un titre est jugé acheté trop vite. Le cours évolue 8,39% au-dessus de sa moyenne des 200 dernières séances, soit environ dix mois de Bourse, après un rebond rapide depuis la fin septembre.
Sur les 23 analystes qui suivent la valeur, 15 sont positifs, 8 neutres et aucun n'est négatif. L'objectif moyen du consensus ressort à environ 89 euros, soit environ 15% au-dessus du cours, dans une fourchette de 70 à 126 euros.
La news est négative pour les comptes et le cours l'ignore presque. Le marché lit la présentation comme une menace lente, étalée sur plusieurs années, et non comme un choc sur les prochains trimestres. Les analystes ont d'ailleurs à peine retouché leurs prévisions, avec un bénéfice par action attendu pour 2026 abaissé de 0,28% en trois mois, à environ 5,3 euros.
Le point de bascule
Le prochain rendez-vous est la note d'activité du troisième trimestre, publiée le 28 octobre 2026 avant l'ouverture. Elle donnera les volumes de bière vendus et le chiffre d'affaires, sans les bénéfices, attendus avec les comptes annuels le 10 février 2027. Les volumes vendus en Europe, la région qui inclut le Royaume-Uni, diront si le changement décrit aux pubs britanniques apparaît déjà dans les comptes du groupe.
La trésorerie disponible des douze derniers mois atteint 3,968 milliards d'euros. Elle se situe nettement au-dessus des 2,879 milliards de 2025 et des environ 2,9 milliards que les analystes attendent pour 2026.
Tant que la trésorerie disponible reste proche de 3,968 milliards d'euros, le recul d'environ 3% par an que suppose le prix laisse au groupe le temps d'adapter ses bières aux nouveaux usages. La prime de 18,96 fois les bénéfices paie alors une génération de trésorerie solide.
Si cette trésorerie retombe vers les environ 2,9 milliards attendus pour 2026 pendant que les volumes reculent, la baisse dépasserait d'un coup ce que le prix suppose sur plusieurs années. Le même multiple paierait alors une demande qui s'érode.