
Ce que prévoit la Frühstartrente
L'Allemagne a officialisé la Frühstartrente, littéralement la « retraite à démarrage précoce ». Le principe : l'État fédéral verse 10 euros par mois sur un compte d'investissement au nom de chaque enfant, entre 6 et 18 ans. Soit 1 440 euros au total de la part des pouvoirs publics. Les parents et grands-parents peuvent compléter ces versements selon leurs moyens.
Berlin table sur un rendement annuel de 7%. À ce rythme, le compte atteindrait environ 2 200 euros à la majorité de l'enfant, sans aucun versement supplémentaire de sa part. Laissé à capitaliser jusqu'à 65 ans, ce capital deviendrait environ 53 000 euros. C'est la mécanique des intérêts composés : chaque gain génère à son tour des gains, année après année, sur plusieurs décennies.
La logique politique est explicite. Avec le vieillissement de la population, les cotisations des actifs suffisent de moins en moins à financer les retraites par répartition. Berlin choisit d'anticiper en développant l'épargne privée dès l'enfance, sans attendre que la démographie force la main.
La France face à l'immobilisme
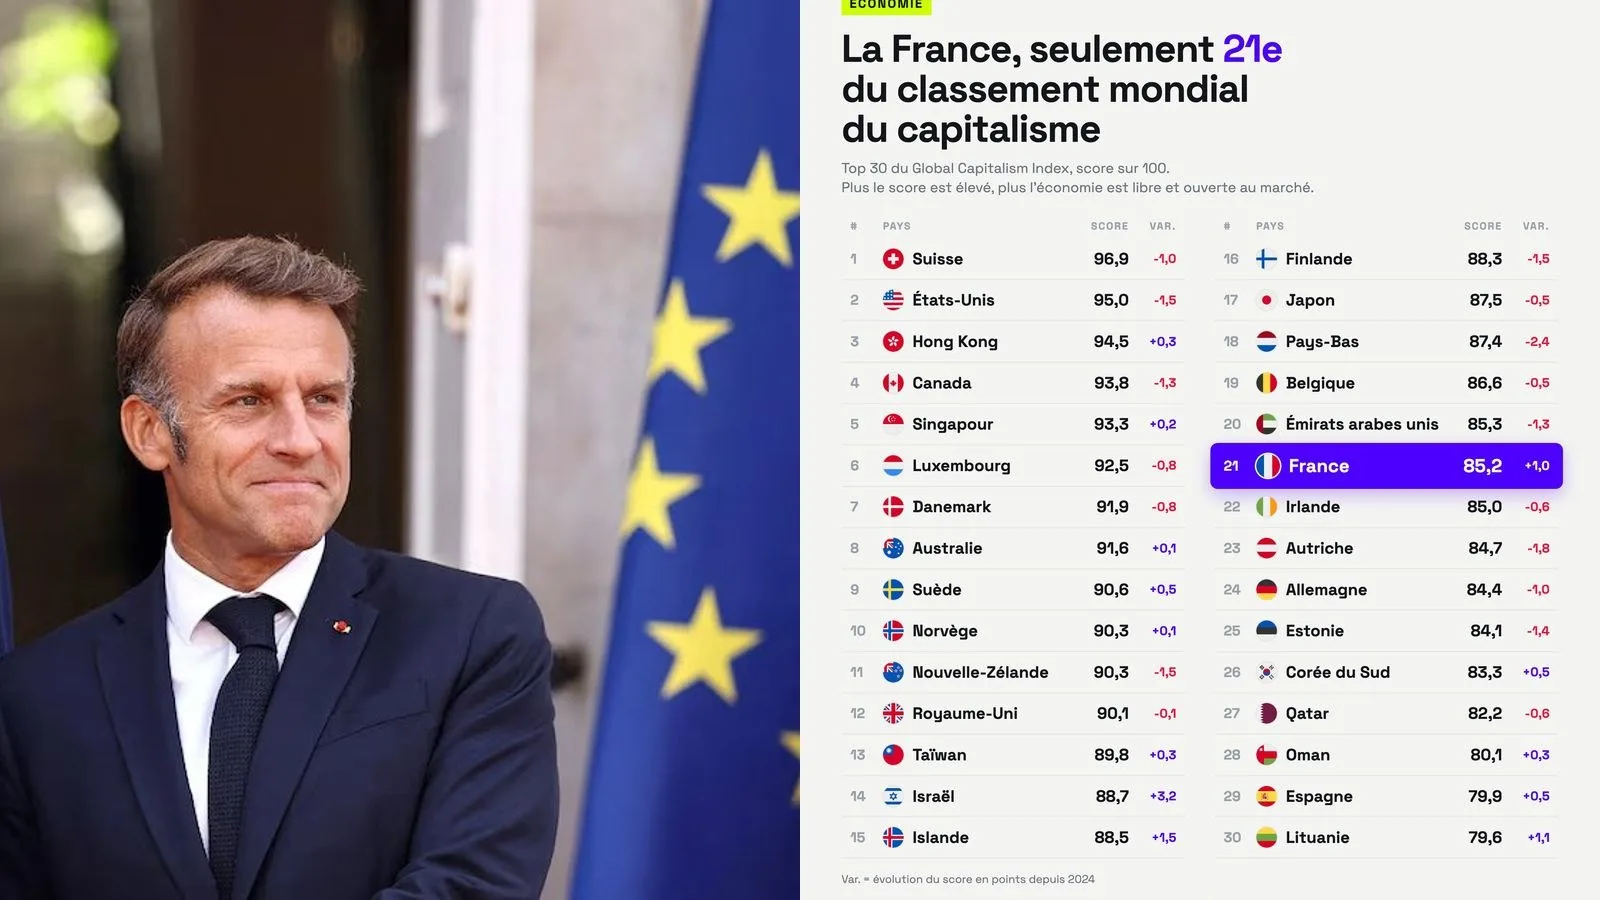
Du côté français, aucun dispositif comparable n'existe. Pendant que l'Allemagne construit une couche de capitalisation individuelle pour ses enfants, la France maintient un système de retraite par répartition sous pression croissante, sans préparer de relais structurel.
L'écart n'est pas seulement financier. Il est de méthode. La Frühstartrente mise sur le temps long : un enfant de 6 ans dispose de 59 ans devant lui pour laisser les marchés travailler. C'est précisément cette durée qui transforme 1 440 euros de fonds publics en 53 000 euros potentiels. En ne lançant rien d'équivalent aujourd'hui, la France prive une génération entière de cette fenêtre de capitalisation et reporte sur les réformes futures une pression que le temps rend chaque année plus difficile à absorber.