Deux filets de sécurité, deux conditions
Face à une éventuelle crise sur la dette française, la Banque Centrale Européenne dispose de deux instruments distincts. Ni l'un ni l'autre ne constitue un mécanisme de sauvetage automatique : leur déclenchement dépend de conditions politiques et institutionnelles précises.
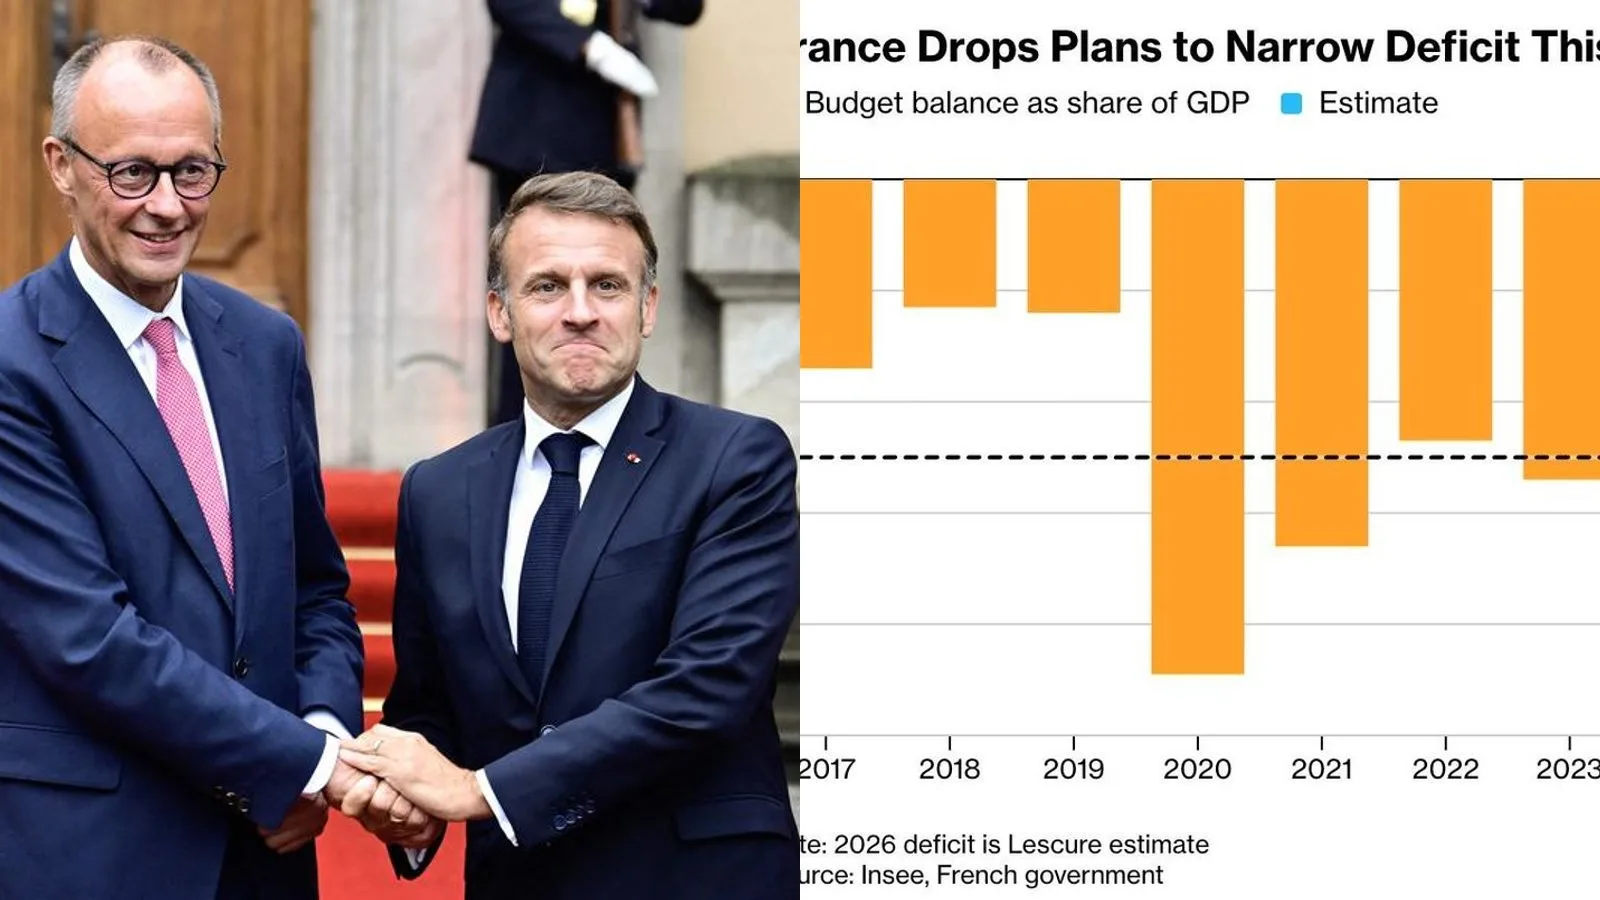
Le premier, le TPI (Transmission Protection Instrument), autorise la BCE à racheter de la dette souveraine d'un État membre pour contenir un écartement jugé injustifié des taux. Mais son activation n'est pas unilatérale : elle suppose l'adhésion des autres pays membres. Selon le tweet, l'Allemagne s'y serait déjà opposée, ce qui fragilise d'emblée la portée opérationnelle de cet outil pour la France.
L'OMT, un outil conditionnel à la demande du pays
Le second instrument, l'OMT (Outright Monetary Transactions), est plus ancien. Créé en 2012 au plus fort de la crise de la zone euro, il permet lui aussi des rachats de dette sur les marchés secondaires, mais à une condition non négociable : c'est l'État concerné qui doit en faire la demande. En clair, la France devrait elle-même solliciter l'activation du mécanisme.
Cette demande s'accompagne d'une contrepartie directe : des contraintes sur la politique budgétaire nationale. Accepter l'OMT, c'est accepter une forme de tutelle sur les finances publiques, ce qui représente un coût politique considérable pour tout gouvernement.
Pourquoi c'est important pour vos actifs
L'euro reste exposé à toute instabilité budgétaire dans la deuxième économie de la zone euro. Selon les corrélations de marché, une dégradation de la situation française pèserait sur la cohésion de la politique monétaire de la BCE. Les deux outils disponibles, TPI et OMT, sont des garde-fous réels mais conditionnels : leur existence ne suffit pas à garantir leur usage et l'histoire récente montre que les blocages politiques entre États membres peuvent retarder ou empêcher toute intervention.