Deux filets de sécurité, mais pas de déclencheur automatique
Face à une éventuelle crise sur la dette française, la Banque Centrale Européenne dispose de deux instruments distincts. Le premier, le Transmission Protection Instrument (TPI), lui permet de racheter des obligations souveraines sur les marchés secondaires pour contenir un écartement jugé injustifié des spreads. Le second, l'Outright Monetary Transactions (OMT), offre une capacité d'intervention théoriquement illimitée. Mais les deux partagent un défaut commun : aucun ne s'active seul.
Cette absence d'automatisme n'est pas un détail technique. C'est le cœur du problème pour un pays comme la France, dont la trajectoire budgétaire reste sous surveillance des marchés et des institutions européennes.
Des conditions politiques et budgétaires difficiles à réunir
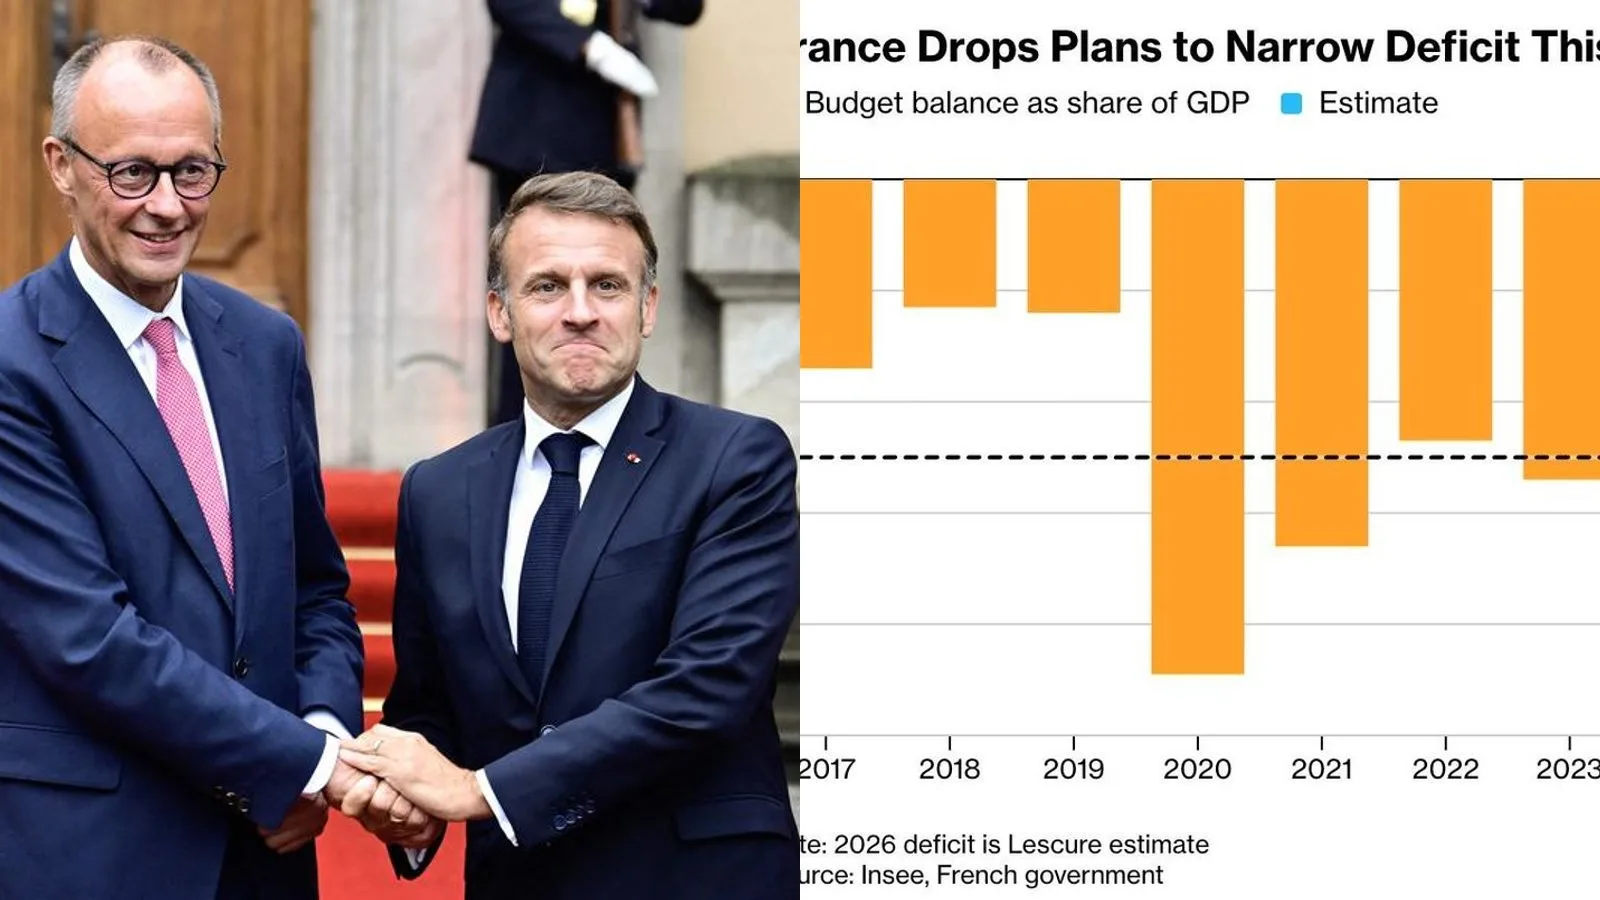
Le TPI, créé en 2022, est déclenché à la discrétion du Conseil des gouverneurs de la BCE. Il suppose un consensus entre pays membres et selon le tweet, l'Allemagne s'y serait déjà opposée. Berlin reste historiquement hostile à tout mécanisme perçu comme une mutualisation implicite des risques souverains, ce qui rend l'activation du TPI politiquement incertaine dès lors que la France en aurait le plus besoin.
L'OMT, lui, impose une condition encore plus contraignante : c'est la France elle-même qui devrait en faire la demande, en acceptant en contrepartie un programme d'ajustement budgétaire négocié avec le Mécanisme Européen de Stabilité (MES). En clair, recourir à l'OMT revient à placer sa politique budgétaire sous tutelle partielle. Aucun gouvernement français n'a jusqu'ici franchi ce pas et la probabilité politique d'une telle démarche reste faible.
Pourquoi c'est important pour vos actifs
L'euro reste exposé à ce risque de friction institutionnelle. Selon les corrélations de marché, une tension persistante autour des mécanismes de soutien à la dette augmente le risque de fragmentation de la zone euro et pèse sur la devise. La lecture de marché associée à cette configuration reste baissière sur l'euro, même si la confiance dans ce scénario demeure limitée. Ce que les deux outils de la BCE révèlent surtout, c'est que la protection contre une crise souveraine française repose davantage sur la volonté politique des partenaires européens que sur un mécanisme de stabilisation garanti.