
Un signal de marché rare : Paris derrière Rome
La France a franchi un seuil symbolique : elle emprunte désormais à des taux supérieurs à ceux de l'Italie, longtemps perçue comme le maillon faible de la zone euro côté dette souveraine. L'écart entre l'OAT française et le Bund allemand atteint 159 points de base, un niveau qui traduit une défiance croissante des investisseurs envers la signature française. Parallèlement, les CDS à 5 ans sur la dette souveraine française, ces contrats qui assurent un investisseur contre un défaut de paiement de l'État, s'établissent à 76,666 points selon le graphique Bloomberg joint au tweet, le tweet avançant un pic à 81 points : dans les deux cas, un plus haut depuis plusieurs années.
Ce n'est pas un accident de marché. C'est la traduction d'une accumulation de signaux négatifs sur les fondamentaux budgétaires français.
Des fondamentaux qui justifient la prudence des créanciers
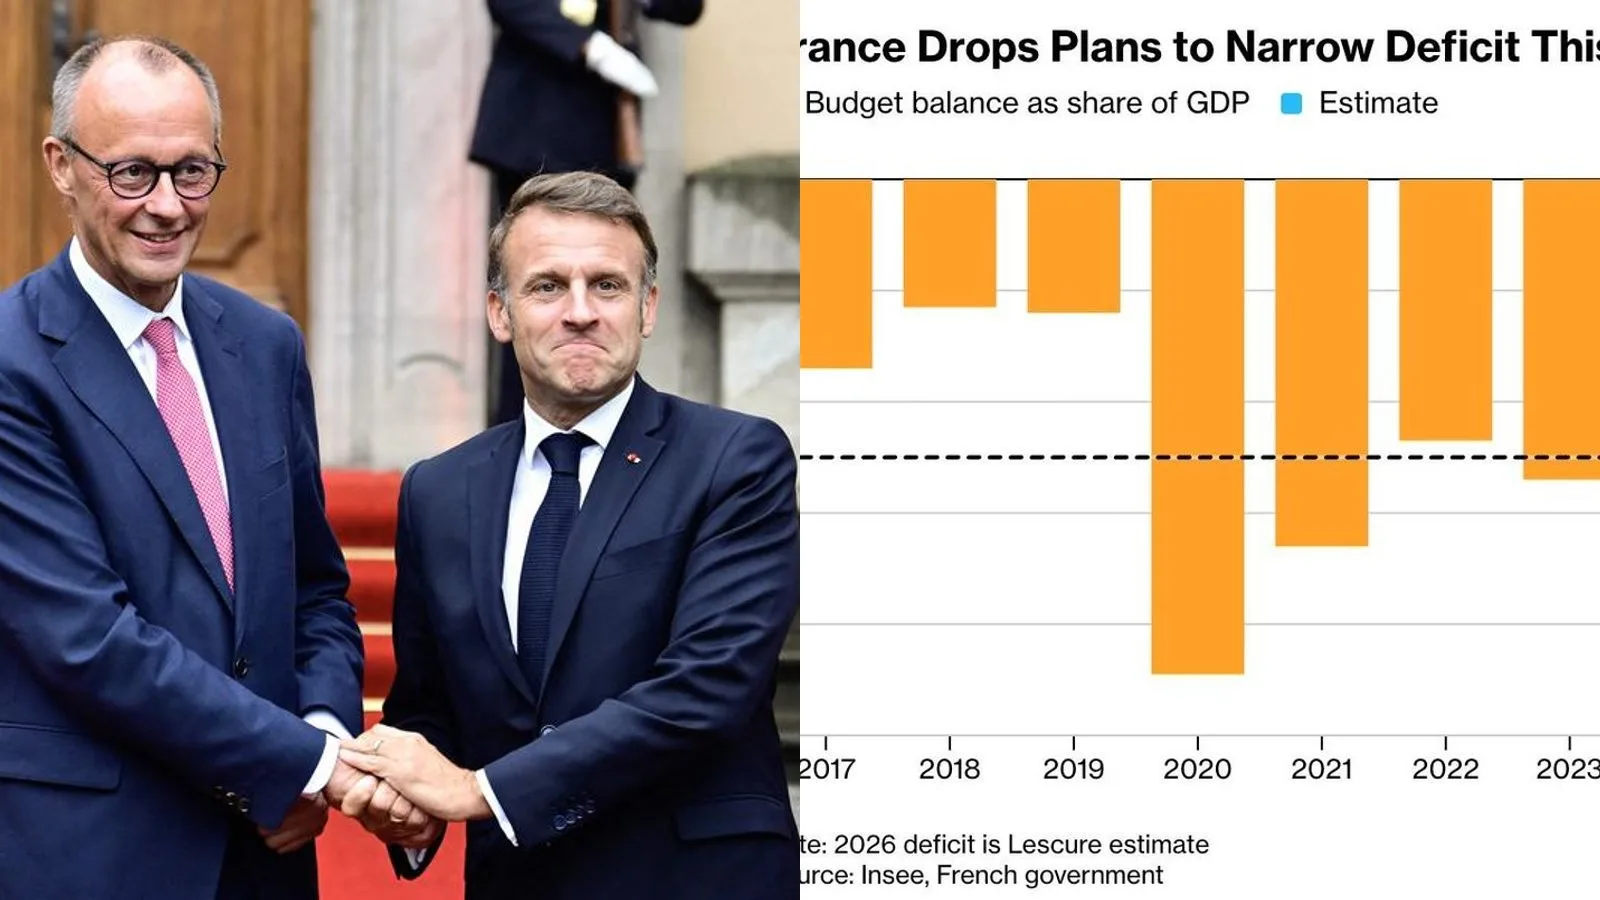
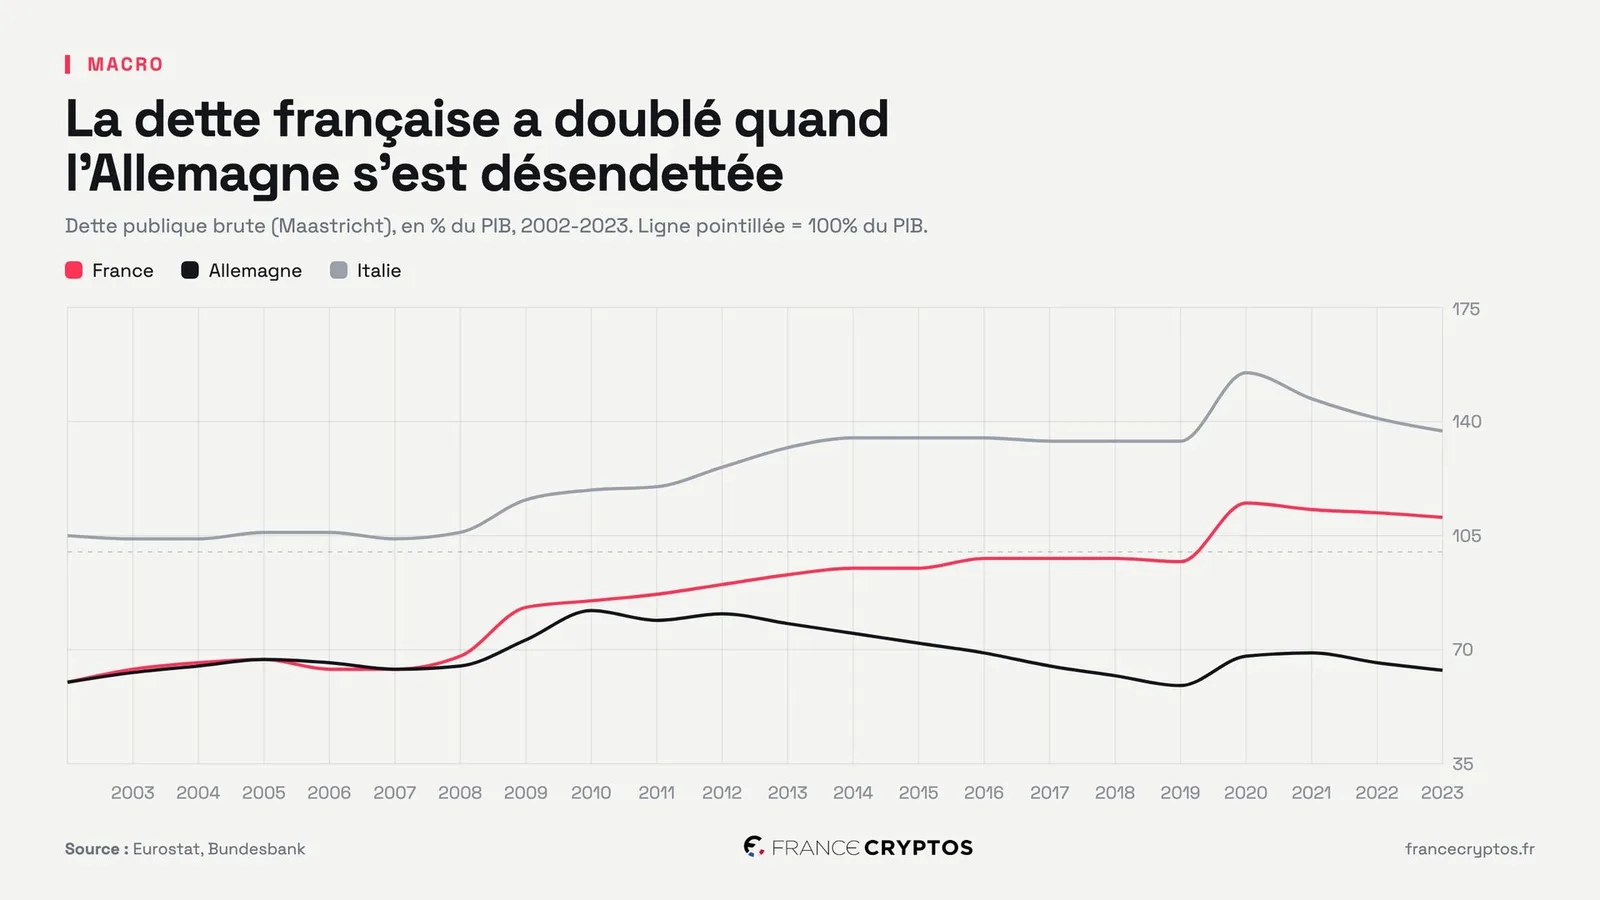
La dette publique française tourne autour de 119% du PIB et le déficit autour de 5,4% du PIB, selon l'INSEE. Ces deux chiffres placent la France en dehors des critères de Maastricht depuis plusieurs exercices consécutifs, sans trajectoire de retour crédible à court terme. Le gouvernement a présenté un budget 2027 tablant sur 54 milliards d'euros d'économies, d'après le ministère du Budget, mais sans majorité claire au Parlement pour le faire adopter.
C'est précisément ce point qui cristallise l'inquiétude des marchés obligataires. Un plan d'ajustement budgétaire sans base parlementaire solide reste un plan sur le papier. Les investisseurs, qui prêtent à dix ou trente ans, ont besoin d'une visibilité que le contexte politique français ne fournit pas.
La présidentielle prévue en avril 2027 ajoute une couche d'incertitude supplémentaire. Avant même le scrutin, la campagne va polariser le débat sur les choix fiscaux et sociaux, rendant encore plus difficile l'adoption de mesures d'austérité structurelles. Les marchés de prédiction intègrent déjà cette séquence : la question de savoir si la France adoptera un budget avant fin 2027 est ouverte et la composition du prochain exécutif reste très incertaine.
Pourquoi c'est important pour vos actifs
- $EUR▼ Baissier
Sens qualitatif, sans prévision de prix. Source : nos modèles de corrélation historique.
Une instabilité budgétaire dans la deuxième économie de la zone euro pèse sur la confiance dans la monnaie commune. Selon nos modèles de corrélation historique, ce type de signal souverain tend à fragiliser l'euro : les investisseurs internationaux arbitrent en faveur d'autres devises ou d'actifs refuges quand la crédibilité fiscale d'un État majeur est mise en doute. L'EUR reste l'actif le plus directement exposé à cette dynamique. Ce mécanisme ne préjuge pas d'un mouvement précis, mais il rappelle que la trajectoire des finances publiques françaises n'est pas sans conséquence pour les portefeuilles exposés à la zone euro.