
40 milliards d'euros : le prix d'un point de taux
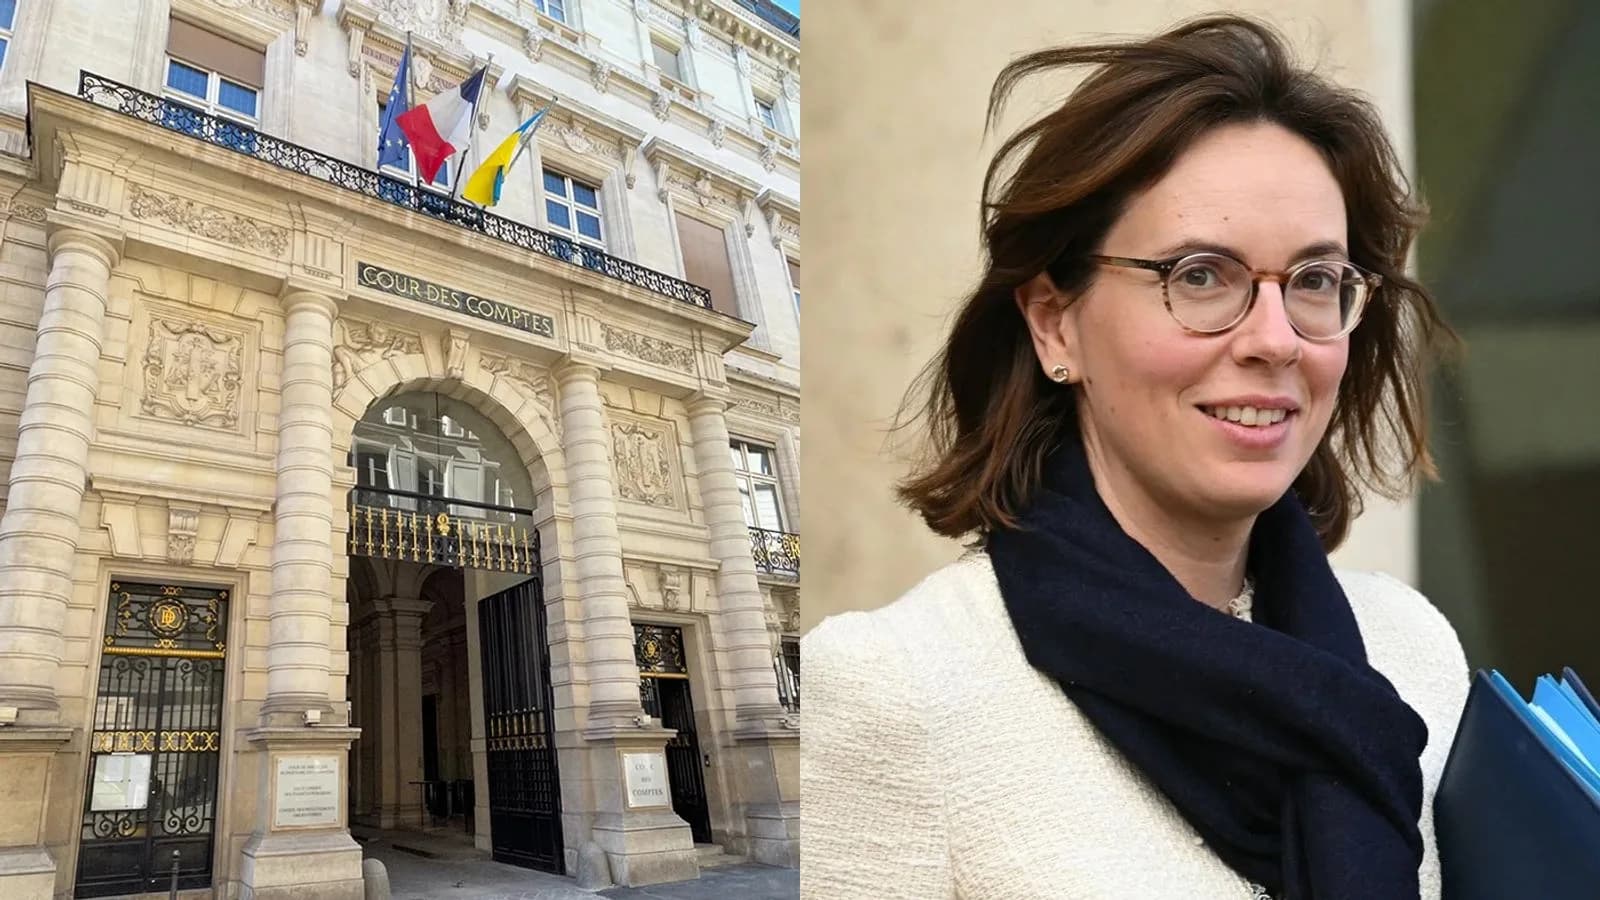
Amélie de Montchalin, présidente de la Cour des comptes, a mis un chiffre brutal sur la vulnérabilité de la France aux marchés obligataires : un point de taux supplémentaire coûterait 40 milliards d'euros par an au budget de l'État, à horizon de sept ans. Pour mesurer ce que représente cette somme, elle la rapporte au budget annuel de la Justice : trois fois ce montant. Un seul mouvement de taux efface donc, en termes de marges de manœuvre, l'équivalent de trois ministères régaliens.
Ce calcul intervient dans un contexte déjà tendu. Les intérêts de la dette française atteindront 90 milliards d'euros l'an prochain, un niveau qui en fait l'un des premiers postes de dépenses de l'État. La charge financière ne laisse plus de place à l'improvisation budgétaire.
Un risque d'étouffement financier nommé clairement
De Montchalin ne recourt pas à des formules feutrées. Elle parle explicitement d'un risque d'étouffement financier si la trajectoire n'est pas corrigée. Sa prescription est précise : ramener le déficit public sous 5% du PIB d'ici 2027. Sans cet ajustement, la dynamique des intérêts absorbe mécaniquement les marges budgétaires avant même que le gouvernement puisse arbitrer entre ses priorités.
Le marché de prédiction donne à 67% la probabilité que Moody's ou S&P dégrade la note souveraine française d'ici le 31 octobre 2026, ce qui illustre la pression externe qui s'ajoute aux contraintes internes. Un passage sous le seuil des 5% de déficit conditionne aussi le respect du cadre européen issu du Pacte de stabilité révisé, dont la France est déjà sous surveillance.
Pourquoi c'est important pour vos actifs
- $EUR▼ Baissier
Sens qualitatif, sans prévision de prix. Source : nos modèles de corrélation historique.
Une instabilité budgétaire persistante dans la deuxième économie de la zone euro pèse sur l'euro face aux grandes devises, selon nos modèles de corrélation historique. Le mécanisme est direct : la défiance des investisseurs obligataires sur la dette française se traduit par une prime de risque plus élevée, ce qui fragilise la monnaie commune. Un resserrement budgétaire crédible irait dans le sens inverse, en restaurant la confiance sur les marchés de taux. Aucun de ces mouvements ne constitue un signal d'achat ou de vente : ils décrivent un mécanisme, pas une certitude.