
Carrefour (CA), le groupe d'hypermarchés et de supermarchés, recule de 14,17% vers 16h ce mercredi après avoir abaissé ses objectifs 2026 à cause des pillages du 17 octobre. Mais le bénéfice attendu par les analystes date d'avant l'avertissement, et c'est lui qui doit maintenant baisser.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Rentabilité, Génération de trésorerie |
Ce qui a été annoncé
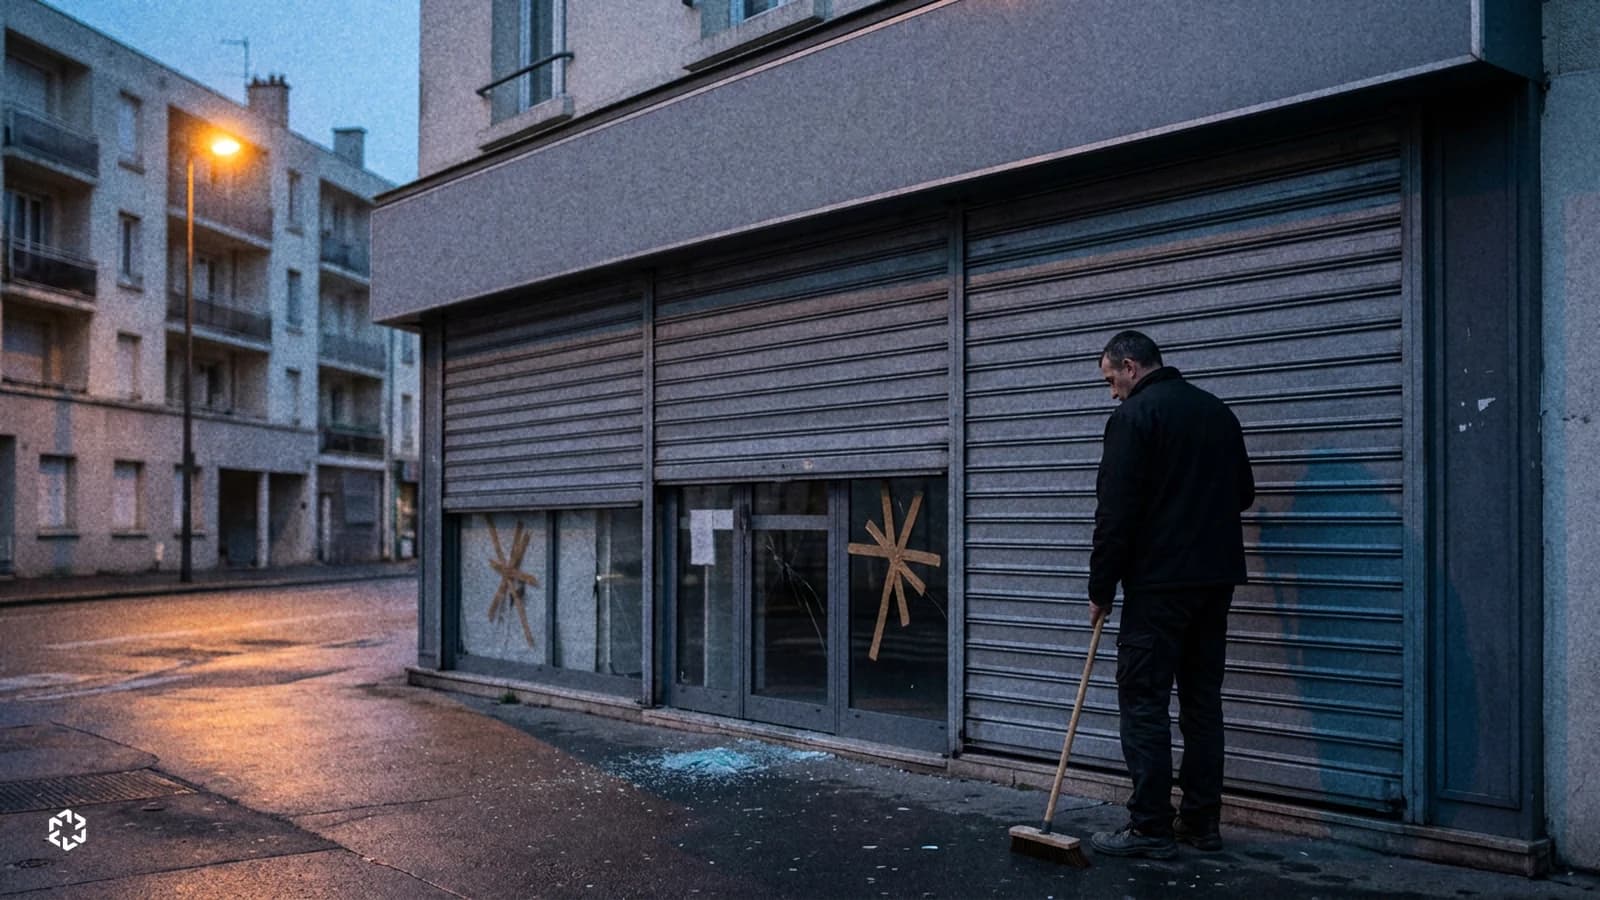
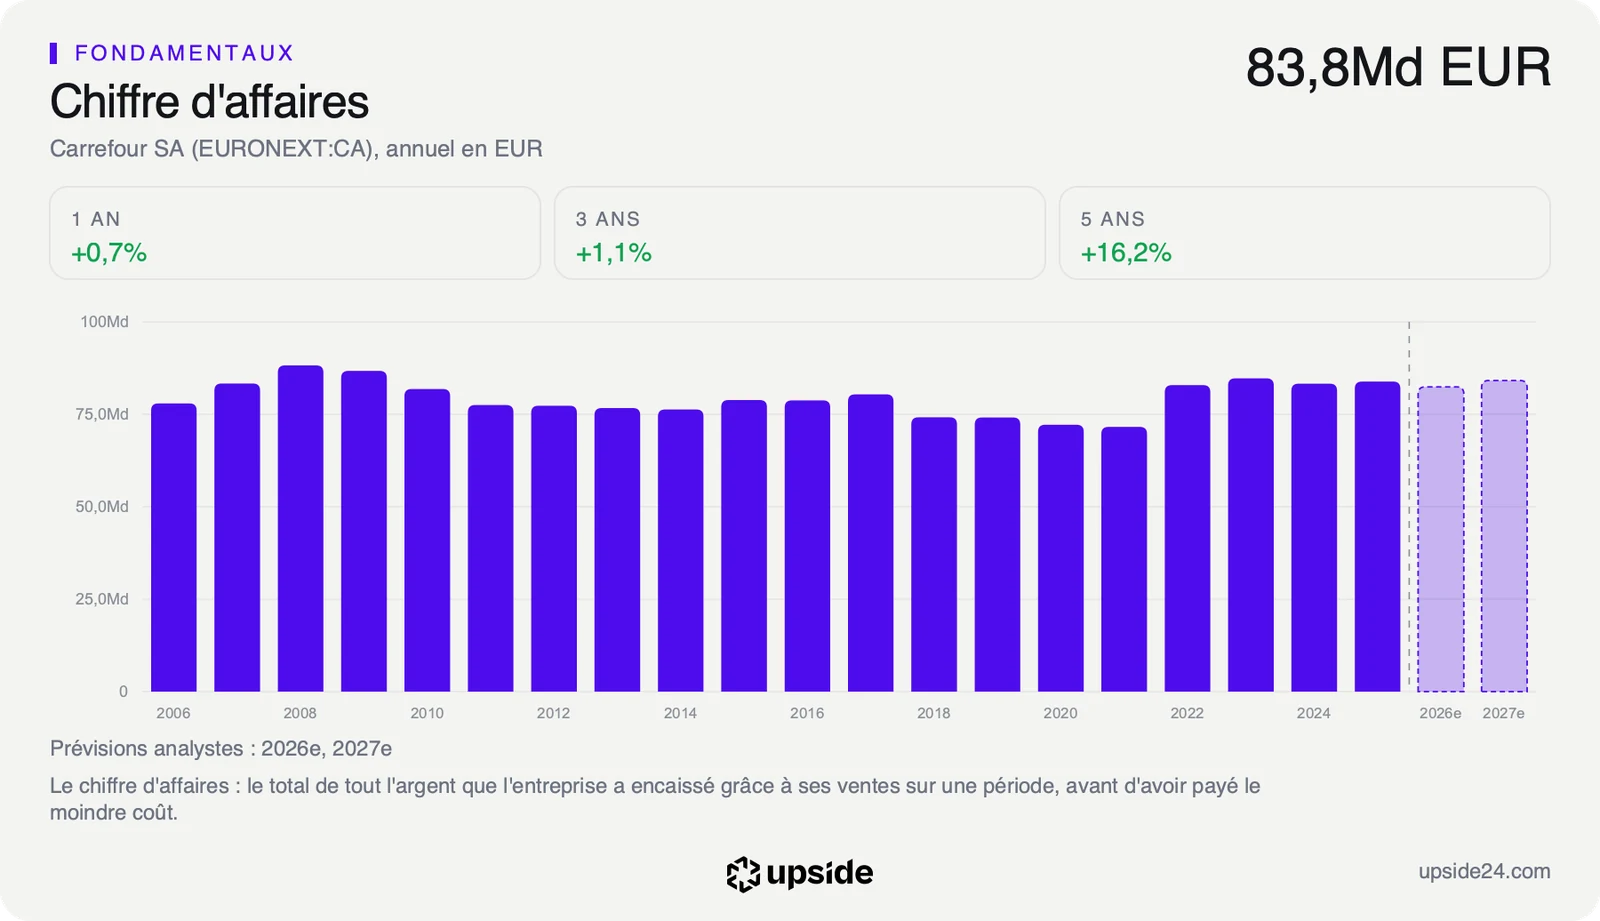
Carrefour a publié mardi 20 octobre à 17h45, après la Bourse, son chiffre d'affaires du troisième trimestre, de 22 781 millions d'euros. Les ventes à magasins comparables progressent de 2,3%, avec 1,2% en France, 2,1% en Espagne et 1,4% au Brésil. Le même communiqué revoit à la baisse les trois objectifs de l'année, après les pillages et les couvre-feux qui touchent les magasins urbains en France. « Notre Groupe est confronté à une situation inédite en France », écrit le PDG Alexandre Bompard.
Carrefour, c'est l'enseigne des hypermarchés, des supermarchés et des supérettes de proximité où se font les courses de la semaine, en France comme en Espagne ou au Brésil. Le groupe vend aussi en ligne et en gros, et il exploite des galeries marchandes autour de ses magasins.
La direction vise désormais une marge opérationnelle en hausse de 0 à 15 points de base, contre 25 points de base jusqu'ici. Le bénéfice ajusté par action est attendu stable ou en légère hausse par rapport à 2025, alors qu'il devait croître à un chiffre élevé. La trésorerie que le groupe garde après ses investissements et ses loyers, son cash-flow libre net, reculerait légèrement au lieu de progresser. Les investissements passent de 1,7 à 1,6 milliard d'euros.
Le communiqué parle de fréquentation en baisse, d'horaires réduits par les couvre-feux et de frais de sécurité et de logistique en hausse. Il ne chiffre pas le coût. C'est Alexandre Bompard qui l'a donné aux analystes, selon l'AFP, avec 80 à 200 millions d'euros de résultat opérationnel courant en moins. Rapporté aux 2 158 millions d'euros de 2025, cela représente entre 3,7% et 9,3% de ce résultat.
Environ 50 magasins Carrefour ont été pillés le samedi 17 octobre, selon le dirigeant interrogé par BFM TV. La largeur de la fourchette dit surtout que la durée des violences reste inconnue.
Un multiple calculé sur un bénéfice d'avant l'avertissement
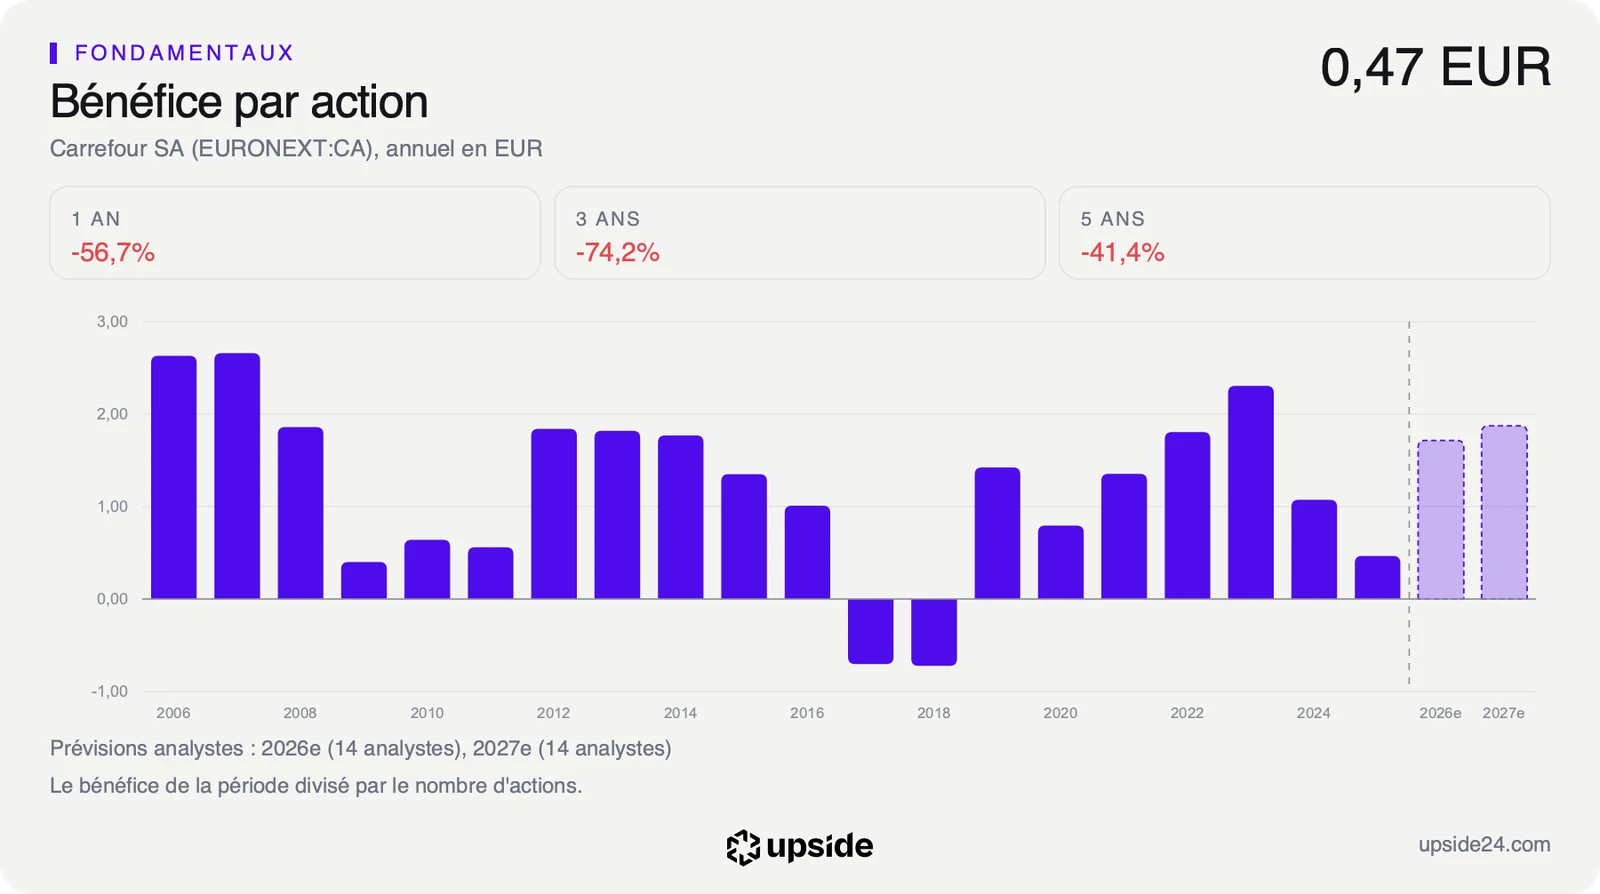
Le choc passe par les attentes, car Carrefour a dégagé en 2025 un bénéfice ajusté de 1,60 euro par action, selon ses comptes annuels publiés le 17 février. Les 14 analystes qui publient une estimation attendaient 1,72 euro pour 2026, soit une hausse d'environ 7%. C'est exactement la croissance à un chiffre élevé que la direction vient d'abandonner. Avec un objectif stable ou en légère hausse, le consensus devrait redescendre vers 1,60 à 1,65 euro.
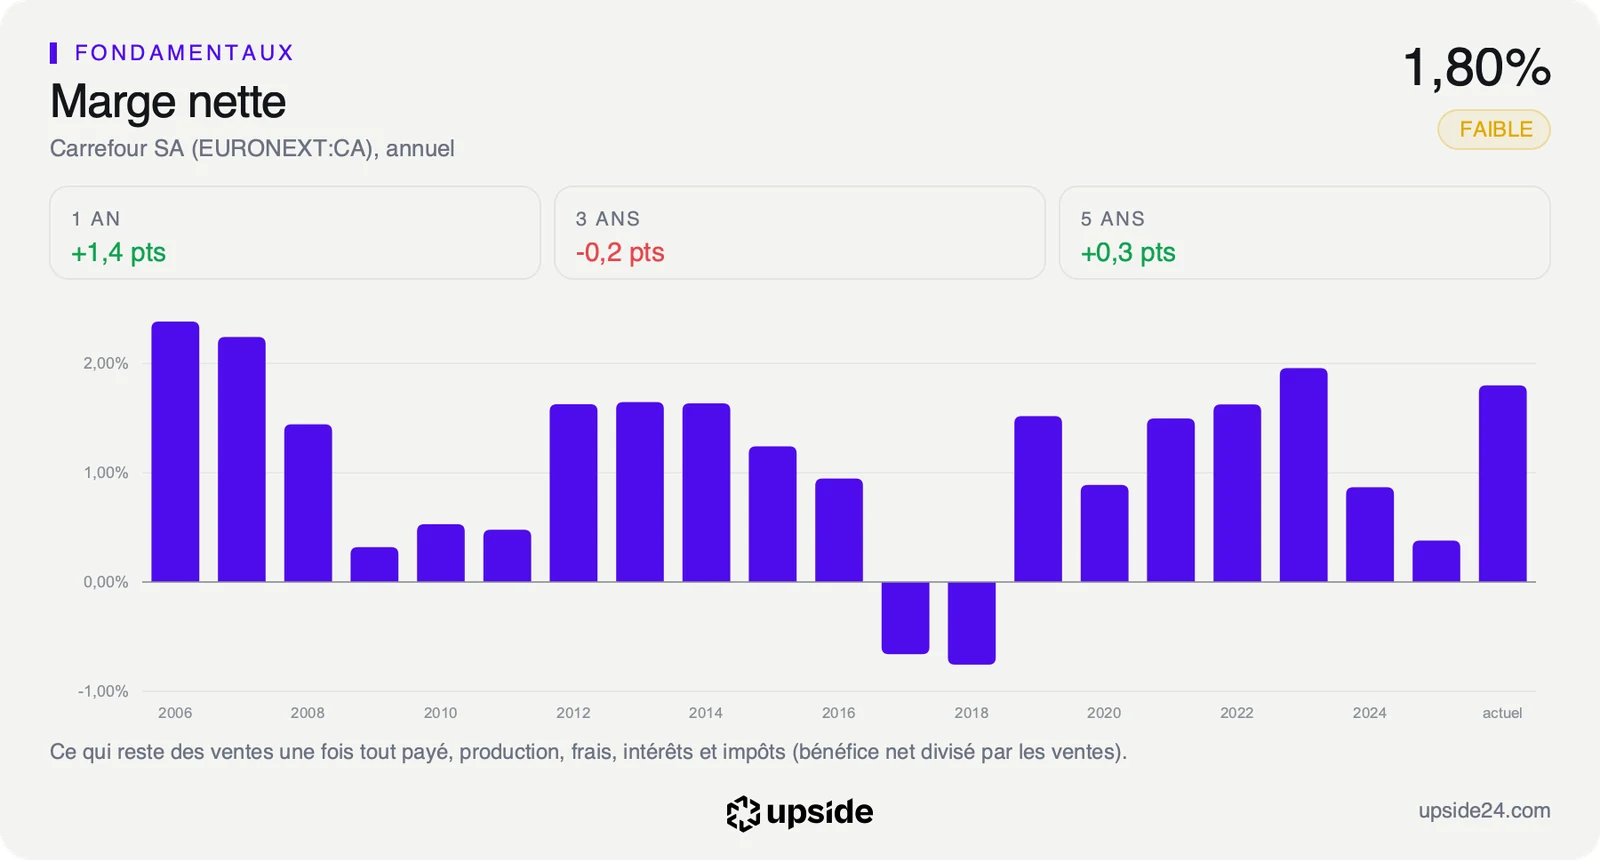
La marge opérationnelle de 2,73% explique pourquoi l'effet est aussi direct. Sur 100 euros de courses vendues, Carrefour garde moins de 3 euros de résultat d'exploitation, contre 4,74 euros pour la médiane des 34 distributeurs de son sous-secteur. Un surcoût de sécurité ou quelques jours de magasins fermés se lisent donc presque entièrement dans le bénéfice.
Le résultat opérationnel courant, ce que les magasins rapportent avant les intérêts de la dette et les impôts, est la ligne que les violences touchent en premier. Les stocks volés, les vitrines à remplacer et les agents de sécurité supplémentaires s'y ajoutent, alors que les magasins concernés ouvrent moins longtemps et vendent moins. C'est aussi sur cette ligne que la direction a fixé son nouvel objectif de marge.
Le PER anticipé, le prix de l'action divisé par le bénéfice par action attendu, dit combien d'années de bénéfices paie un acheteur. Après la baisse du jour, l'action se paie 8,44 fois ses bénéfices attendus, contre 19,59 pour la médiane de son sous-secteur, soit moins de la moitié du prix payé pour un distributeur comparable.
Ce multiple repose pourtant sur le consensus d'avant mardi soir. Recalculé sur un bénéfice ramené vers 1,60 à 1,65 euro, il monterait vers 8,5 à 8,7 fois au cours de 13,99 euros. L'action reste bon marché face au secteur, mais moins qu'elle ne le paraît sur les chiffres affichés aujourd'hui par les écrans de Bourse.
Le dividende ajoute une tension, car le groupe a versé 0,97 euro par action au titre de 2025, plus 0,21 euro exceptionnel lié à la cession de sa filiale roumaine. Au cours du jour, l'ensemble représente un rendement de 8,43%, payé sur une trésorerie que la direction attend désormais en baisse. La comparaison de Carrefour avec les 34 sociétés de son sous-secteur détaille la rentabilité, la dette et la valorisation qui encadrent ce calcul.
Une séance à plus de trois fois le volume habituel
À 13,99 euros vers 16h mercredi, l'action Carrefour perd 14,17% sur la clôture de la veille à 16,30 euros. Elle a touché 13,84 euros dans la séance, son plus bas du jour. Plus de 6,4 millions de titres avaient changé de mains vers 15h45, contre une moyenne de 1,94 million par jour sur trois mois, soit plus de trois fois le volume habituel. Un tel volume signale des ventes massives, souvent celles de fonds qui allègent leur position, plutôt que quelques ordres isolés.
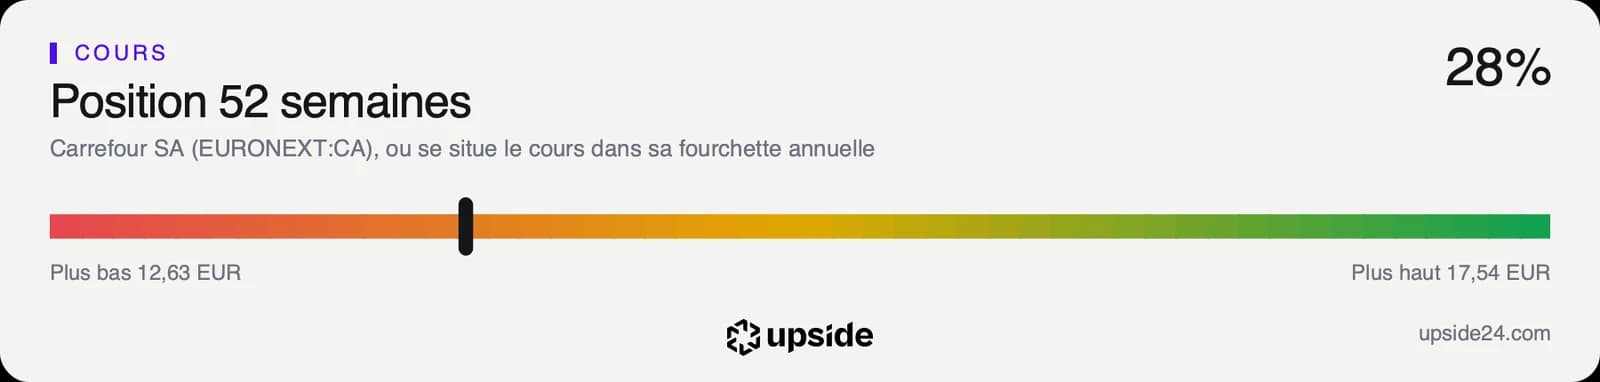
Le titre se situe désormais 20,22% sous son plus haut annuel de 17,535 euros. Il occupe 27,73% de sa fourchette annuelle, l'écart entre le cours le plus bas et le plus haut des douze derniers mois. Le plancher de cette fourchette, à 12,63 euros, se trouve moins de 10% sous le cours du jour. L'action revient aussi sous sa clôture du 2 janvier, à 14,41 euros.
Le cours passe aussi 12,10% sous sa moyenne des 200 dernières séances, le prix moyen des quelque dix derniers mois de Bourse, alors qu'il évoluait au-dessus avant l'annonce.
Sur les 15 analystes qui suivent la valeur, 7 sont positifs, 6 neutres et 2 négatifs. Cette répartition n'a pas bougé depuis trois mois, et aucun objectif de cours moyen n'est disponible dans les données. Le consensus n'offre donc pas d'ancre de prix au moment où ses propres estimations doivent être revues. Les analystes ajustent en général leurs modèles dans les jours qui suivent un avertissement, et la répartition actuelle ne reflète pas encore la nouvelle fourchette de la direction.
Le marché a donc réagi plus vite que les analystes. La baisse sanctionne la rentabilité de la fin d'année, la période la plus chargée pour un distributeur alimentaire, alors que le chiffre d'affaires trimestriel progresse.
Le point de bascule
Le prochain rendez-vous est la présentation de la stratégie des hypermarchés en France, le 17 novembre. Elle donnera le premier point sur la réouverture des magasins touchés et sur le coût réel des violences. Les révisions des analystes suivront dans les semaines qui viennent, et le résultat opérationnel courant de l'année sera connu avec les comptes annuels. Ceux de 2025 avaient été publiés le 17 février.
Tant que le coût reste dans le bas de la fourchette, vers 80 millions d'euros, et que le bénéfice ajusté se tient autour de 1,60 euro, le multiple de 8 à 9 fois reste celui d'un distributeur peu cher face à son secteur. La baisse du jour aurait alors anticipé l'essentiel de la révision.
Si les violences se prolongent et que le coût approche les 200 millions d'euros, soit 9,3% du résultat opérationnel 2025, le bénéfice 2026 passerait sous celui de 2025. Avec une marge opérationnelle de 2,73%, aucun coussin n'amortirait le choc, et le rendement de 8,43% reposerait sur une trésorerie en recul, au risque de fragiliser le dividende ordinaire lui-même.