
Broadcom (AVGO), le concepteur américain de puces d'IA sur mesure, chercherait plus de 50 milliards de dollars pour financer celles d'OpenAI, selon le Wall Street Journal. Mais ce montant dépasse les 39,40 milliards de trésorerie disponible dégagés en douze mois.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Perception, structure de financement |
Ce qui est rapporté
Le Wall Street Journal a rapporté mercredi 7 octobre que Broadcom organise un financement de plus de 50 milliards de dollars destiné aux puces sur mesure qu'il conçoit avec OpenAI. Les fonds d'investissement Apollo et Blackstone figurent parmi les prêteurs approchés. Les discussions en sont au début, le montant peut encore changer, et ni Broadcom ni OpenAI n'ont commenté.
OpenAI, c'est l'éditeur de ChatGPT, qui veut faire tourner une partie de ses modèles sur ses propres puces plutôt que sur celles de Nvidia. Broadcom est l'entreprise qui les dessine pour lui, comme il le fait déjà pour Google ou Meta.
Le programme, baptisé en interne « Nexus », découle d'un accord annoncé en octobre 2025 qui prévoit 10 gigawatts d'accélérateurs sur mesure, à déployer du second semestre 2026 à la fin de 2029. Pour se représenter l'échelle, c'est la puissance d'une dizaine de réacteurs nucléaires, entièrement consacrée au calcul.
Plusieurs points restent inconnus, et ce sont les plus importants pour l'actionnaire. Le journal ne dit pas qui emprunterait l'argent, Broadcom, OpenAI ou une structure créée pour l'occasion, ni ce qui garantirait la dette, ni sa durée. Le montant cité mesure l'ampleur des discussions, pas une somme déjà levée. Tant que ces éléments ne sont pas établis, la nouvelle reste une information de presse, pas un engagement inscrit dans les comptes.
Rapporté à Broadcom, le montant est considérable. Il représente plus de la moitié de son chiffre d'affaires sur douze mois, 89,10 milliards de dollars, et environ 1,3 année de sa trésorerie disponible. Oracle et SpaceX négocient des financements comparables pour leurs propres achats de puces, signe que tout le secteur cherche à financer à crédit un équipement payé bien avant d'être rentabilisé.
Ce que le prix incorpore déjà
Pour l'actionnaire, tout se joue sur une question, celle de savoir qui porte le risque si OpenAI ne peut pas payer ses puces au rythme prévu. Si la dette repose sur des prêteurs extérieurs, Broadcom sécurise des commandes sans engager son bilan. Si elle repose sur Broadcom, le fournisseur devient aussi le banquier de son client.
Le crédit fournisseur n'a rien d'exceptionnel dans l'industrie, mais il change la nature d'une commande. Une commande payée comptant est acquise. Une commande financée par le fournisseur reste exposée tant que le client n'a pas remboursé, et sa valeur dépend de la santé de ce client. Pour un groupe dont une part croissante des commandes vient de quelques acheteurs, la différence compte, car un report de paiement chez l'un d'eux se lirait alors dans le bilan, et plus seulement dans le chiffre d'affaires.
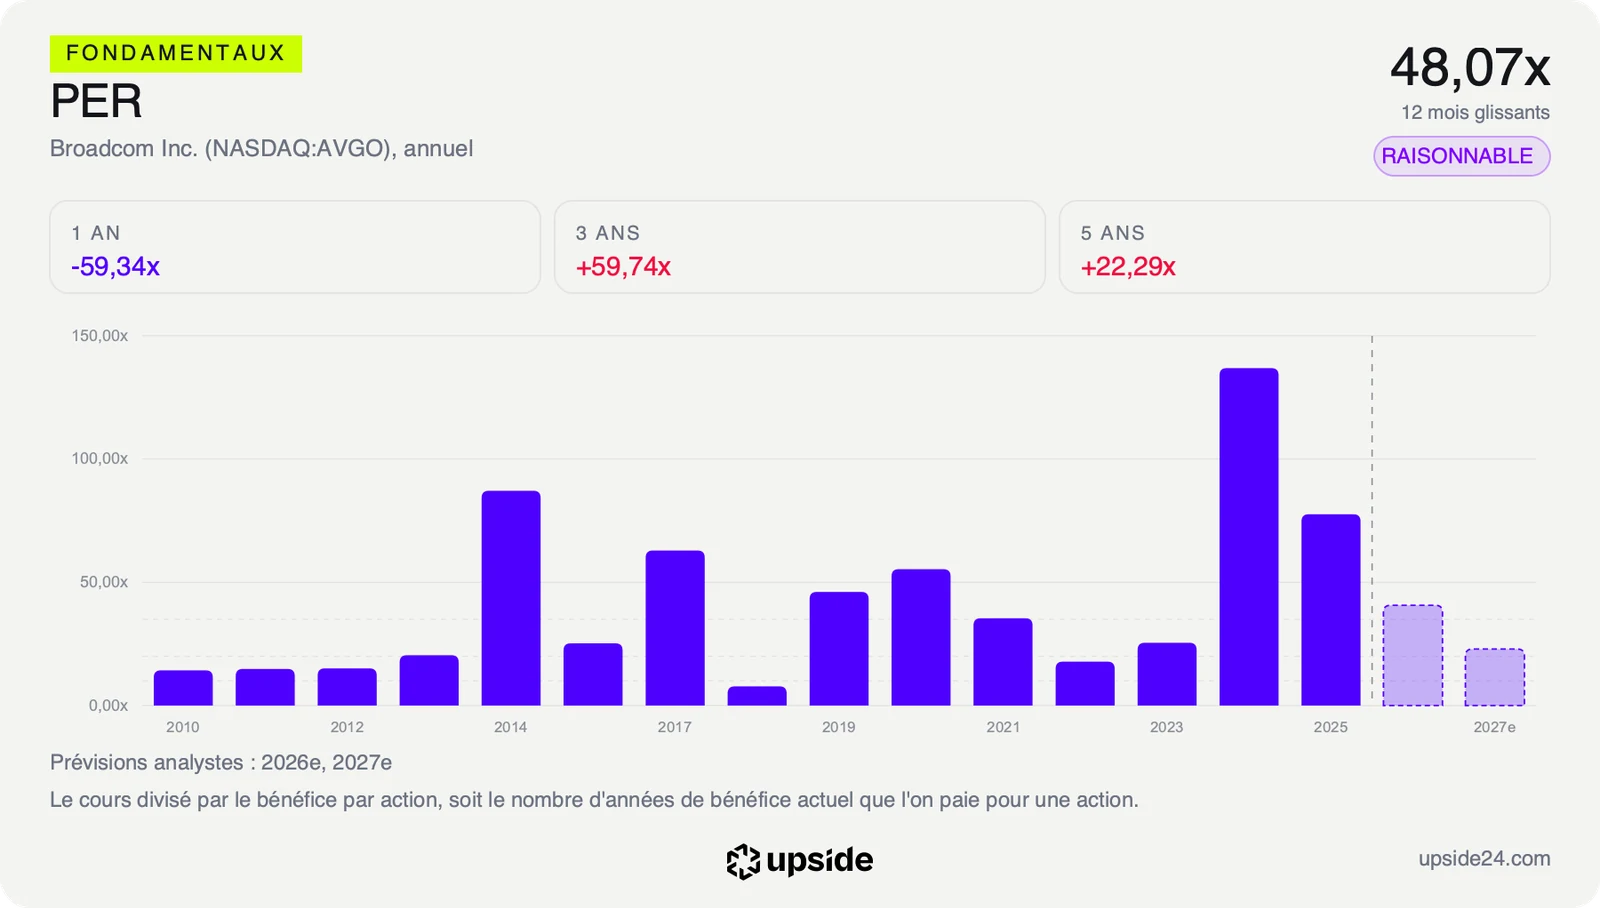
Le marché paie aujourd'hui Broadcom comme un fournisseur sans ce risque. L'action se paie 32,25 fois les bénéfices attendus, contre 30,29 fois pour la médiane des 405 sociétés de semi-conducteurs, une prime d'environ 6% pour une croissance sans équivalent dans le secteur. Face à sa propre histoire, le PER se situe dans les 30% les plus élevés des cinq dernières années, c'est-à-dire plus cher que 70% du temps sur la période.
Rapporté à la croissance, le prix reste mesuré. Le PEG, le multiple de bénéfices divisé par le rythme de croissance des bénéfices, ressort à 0,97, si bien que l'investisseur paie un peu moins d'une fois la croissance attendue. La médiane du sous-secteur ressort à 0,73, ce qui place Broadcom légèrement au-dessus de ses pairs.
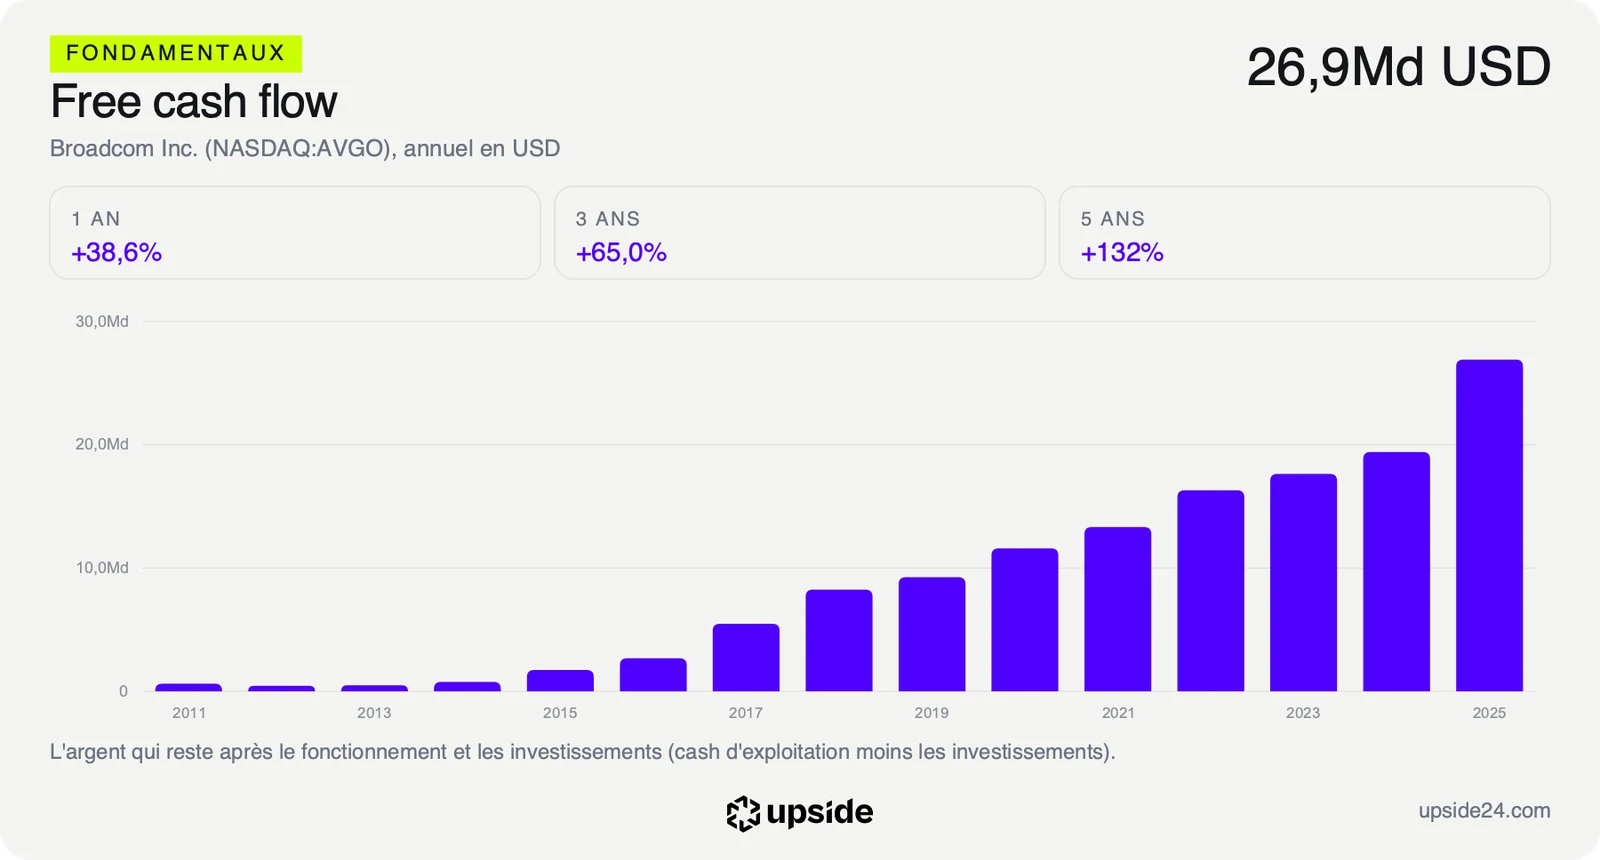
Reste ce que le cours suppose pour l'avenir. Le free cash flow, l'argent qui reste dans les caisses une fois l'activité et les investissements payés, sert de mesure. Au cours de clôture du 7 octobre, le marché intègre une croissance de ce free cash flow d'environ 16% par an pendant dix ans, quand le bénéfice par action a progressé de 49,76% par an sur cinq ans. Une hausse de cet ordre sur une décennie reste élevée pour une entreprise de cette taille. Le prix ne parie donc pas sur le maintien du rythme actuel, et c'est précisément la solvabilité des clients qui décidera de l'écart. Le détail des flux, des multiples et du bilan reprend ce calcul ligne par ligne.
Ce que le marché en fait déjà
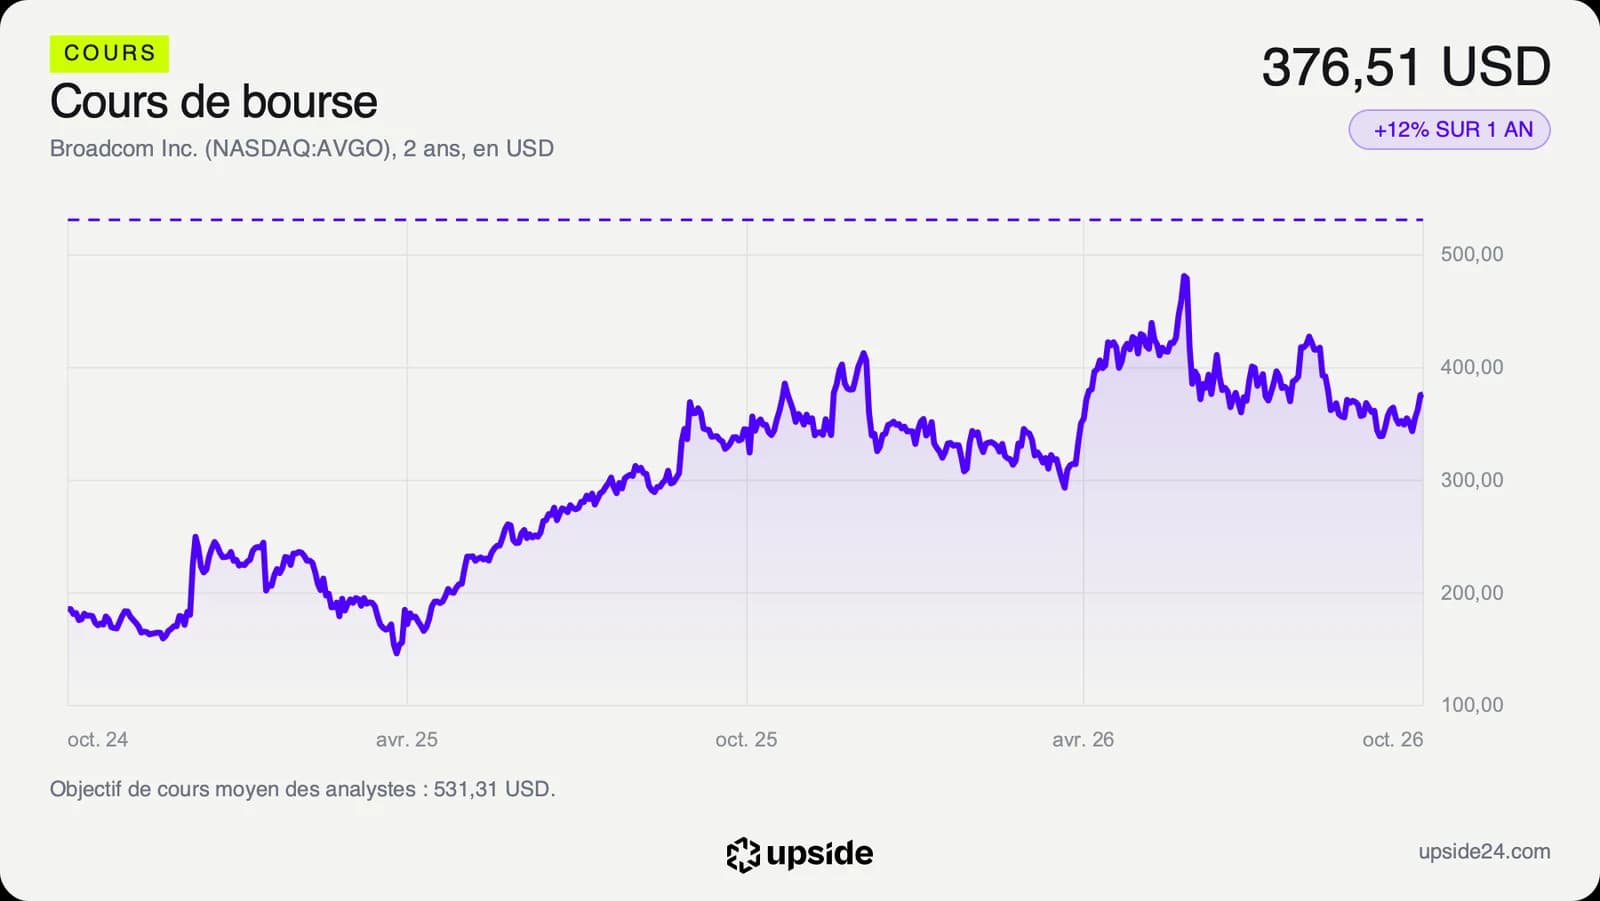
L'action Broadcom a terminé la séance du mercredi 7 octobre à 376,51 dollars à Wall Street, avant la diffusion de l'article du Wall Street Journal. La séance de jeudi est donc la première à intégrer l'information. Le titre gagne 6,73% depuis le 1er janvier et 11,72% sur un an, contre 24,45% pour la médiane du sous-secteur, et se situe 23,94% sous son plus haut des douze derniers mois, à 495 dollars.
Le titre avait pourtant repris 6,02% sur les trois séances précédentes, de 355,14 à 376,51 dollars. Le plus bas des douze derniers mois, à 289,96 dollars, se situe 22,99% sous le cours.
Le titre est ainsi en retard sur son secteur alors que son chiffre d'affaires progresse de 85,50% sur un an. Le marché doute moins de la demande que de la capacité des clients à la financer longtemps. Un financement de 50 milliards pour un seul client nourrit exactement ce doute, ou le dissipe, selon qui porte la dette.
Les analystes restent massivement confiants. Sur les 50 qui suivent la valeur, on compte 47 positifs, 3 neutres et aucun négatif, avec un objectif moyen d'environ 530 dollars, dans une fourchette de 216 à 715 dollars. Ces objectifs sont ceux des analystes, pas une estimation de la publication, et l'écart entre la cible la plus basse et la plus haute dit à quel point la suite dépend de quelques grands clients. Leur bénéfice par action attendu pour l'exercice 2026, à 11,66 dollars, a été relevé de 0,29% en trois mois, signe que la question du financement n'a pas encore entamé leurs prévisions.
L'actionnaire touche un dividende de 0,65 dollar par trimestre, relevé depuis quinze ans, pour un rendement de 0,69% au cours actuel. Avec les rachats d'actions, le retour total ne dépasse pas 1,13% par an.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue autour du 10 décembre 2026. Deux éléments décideront de la lecture, les engagements hors bilan que Broadcom déclarera envers ses clients et l'évolution de sa dette, à 59,42 milliards de dollars aujourd'hui pour 23,98 milliards de trésorerie. Un montage de 50 milliards porté par Broadcom la ferait presque doubler.
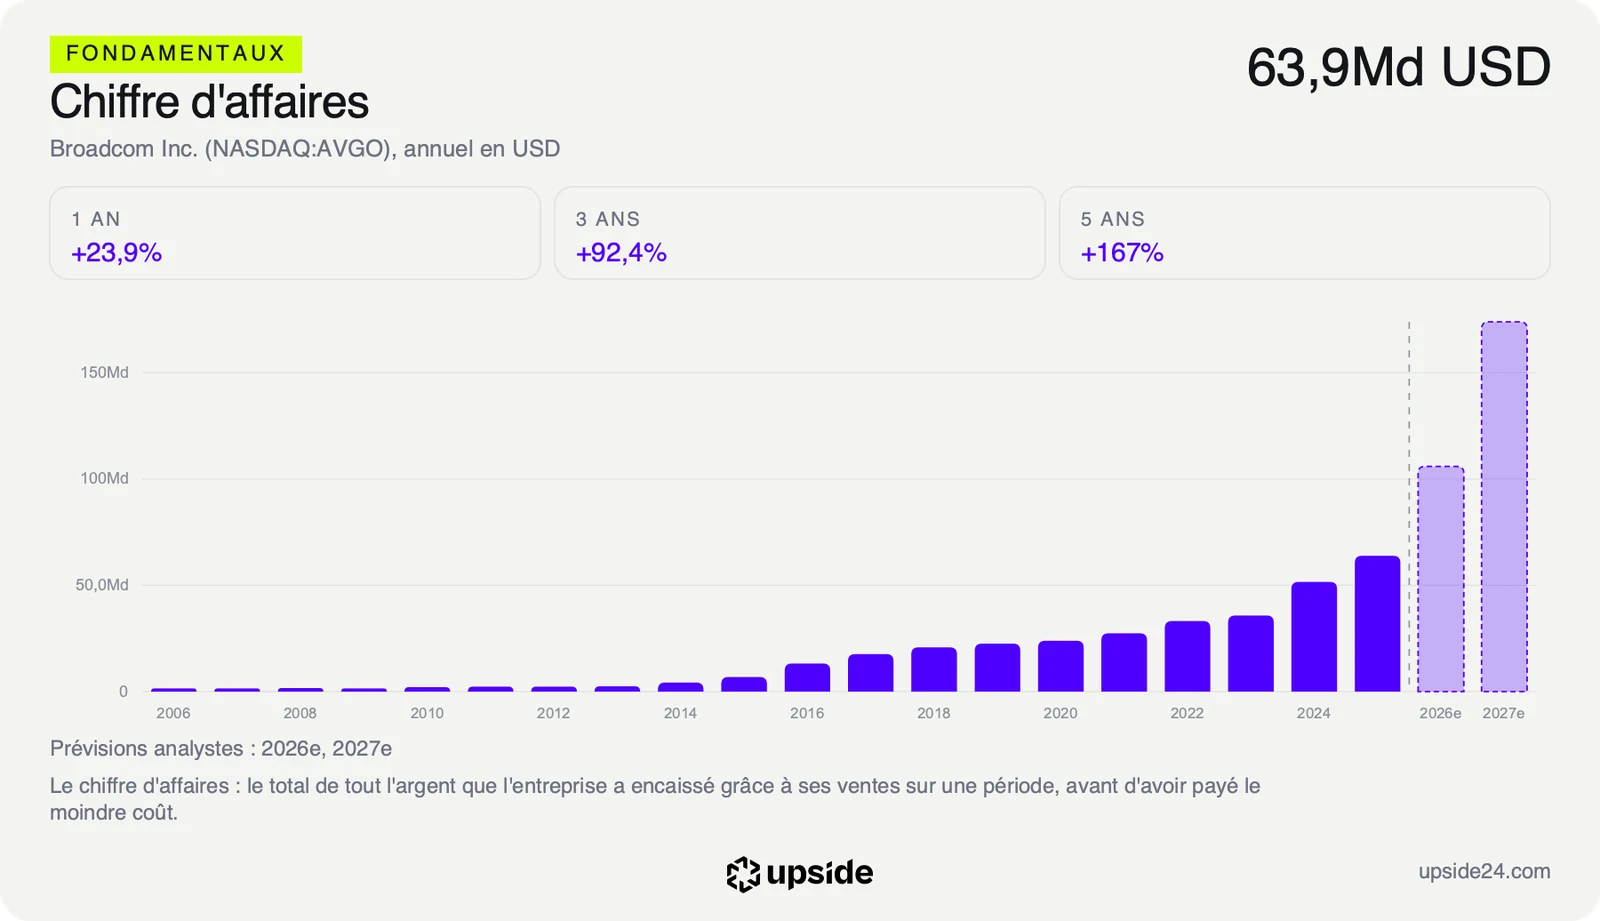
Dans le scénario favorable, le financement est bouclé par des prêteurs extérieurs, sans garantie de Broadcom. Les commandes d'OpenAI deviennent plus sûres, et l'accélération que les analystes attendent, de 105,97 milliards de chiffre d'affaires sur l'exercice 2026 à 173,93 milliards sur l'exercice 2027, gagne en crédibilité.
Dans le scénario défavorable, Broadcom garantit ou porte une partie de la dette. Le fournisseur prend alors le risque de crédit de son client, et la trésorerie disponible, aujourd'hui de 39,40 milliards sur douze mois, sert en partie à soutenir la demande plutôt qu'à rémunérer l'actionnaire.
Tant que la dette de Broadcom reste autour de 59,42 milliards de dollars, le multiple de 32,25 fois les bénéfices attendus paie une croissance dont le client porte le financement. Si elle dépasse 100 milliards pour absorber le montage, le même multiple rémunère aussi un risque de crédit que le cours n'intègre pas aujourd'hui.
Les données, en clair
- Chiffre d'affaires. Le total des ventes sur une période, avant de payer le moindre coût. Broadcom, 89,10 milliards de dollars sur douze mois, en hausse de 85,50% sur un an au dernier trimestre (syndicate, 8 octobre 2026).
- Free cash flow. L'argent qui reste une fois l'activité et les investissements payés, celui qui finance dividendes, rachats et désendettement. Broadcom, 39,40 milliards de dollars sur douze mois.
- PER anticipé. Le cours divisé par le bénéfice par action attendu, soit le nombre d'années de bénéfice futur payées pour une action. Broadcom, 32,25 fois, contre 30,29 pour la médiane de son sous-secteur (405 sociétés), au 8 octobre 2026.
- Centile sur cinq ans. La position du PER actuel dans l'historique du titre. Broadcom, plus cher que 70% du temps sur cinq ans.
- PEG. Le multiple de bénéfices divisé par la croissance attendue des bénéfices. Broadcom, 0,97, contre 0,73 pour la médiane de son sous-secteur.
- Croissance implicite. L'évolution annuelle du free cash flow sur dix ans que le cours actuel suppose. Broadcom, une hausse d'environ 16% par an au cours du 7 octobre 2026.
- Dette totale. L'ensemble des emprunts du groupe. Broadcom, 59,42 milliards de dollars, pour 23,98 milliards de trésorerie.
- Objectif moyen des analystes. La moyenne des cours visés par les analystes qui suivent la valeur. Broadcom, environ 530 dollars, de 216 à 715 dollars, sur 50 analystes (Capital IQ).