
Berkshire Hathaway (BRK.A) a racheté pour 4,5 milliards de dollars de ses propres actions au deuxième trimestre et presque doublé sa ligne Alphabet. Mais depuis ces rachats, son action a pris plus de 10% et ne coûte plus le prix que Greg Abel jugeait attractif.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Allocation du capital, Perception |
Ce qui s'est passé
Le site américain The Motley Fool est revenu le 17 octobre 2026 sur les premiers arbitrages de Greg Abel, le successeur de Warren Buffett à la direction générale. Ils figurent dans deux documents déposés en août auprès du gendarme boursier américain. Le premier est le relevé trimestriel des actions détenues au 30 juin, le second le rapport financier du deuxième trimestre.
Berkshire, c'est l'assureur Geico, le chemin de fer BNSF, les piles Duracell et les glaces Dairy Queen. Le groupe place aussi une partie de ses bénéfices dans des actions cotées, et c'est ce portefeuille qui a bougé.
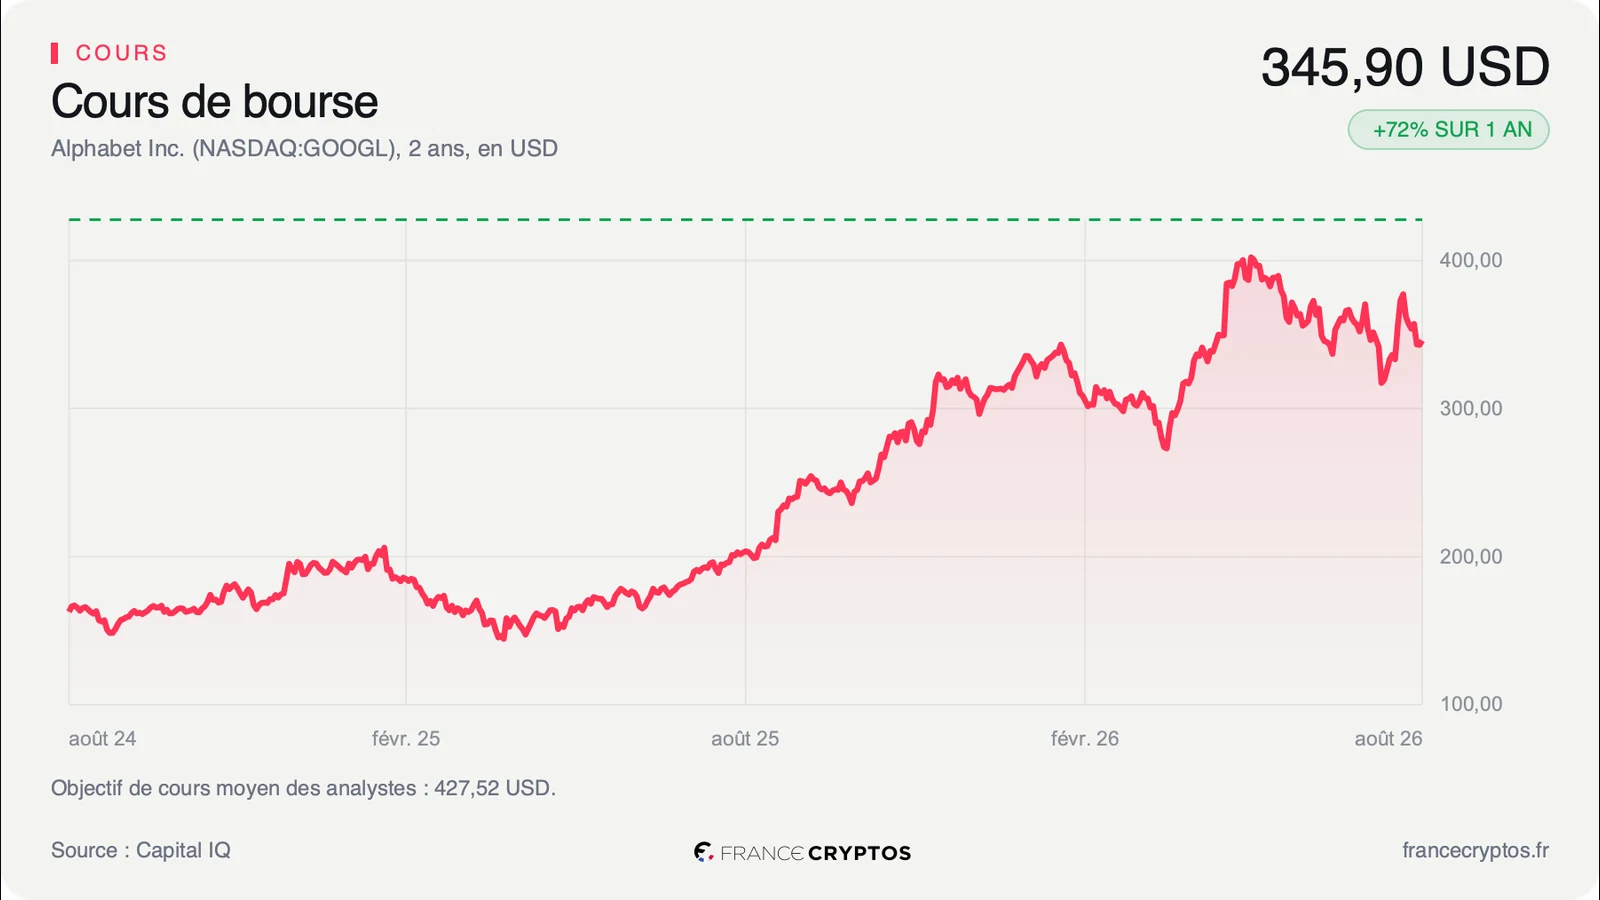
La ligne Alphabet est passée de 57,8 à 106 millions d'actions en un trimestre. Elle pèse 37,76 milliards de dollars et devient la troisième position du portefeuille coté, soit 12,6% de ses 299,25 milliards. Berkshire a aussi acheté 17,5 millions d'actions Delta Air Lines, soit 44% d'actions en plus, pour une ligne de 5,37 milliards de dollars. À l'inverse, la position Bank of America a été réduite de 5,9%.
Le groupe a surtout racheté ses propres actions, pour environ 4,53 milliards de dollars en mai et en juin après un mois d'avril sans rachat. Le total atteint 4,8 milliards sur le semestre.
Chez Berkshire, une action de classe A vaut 1 500 actions de classe B, plus accessibles aux particuliers. C'est sur ces dernières qu'a porté l'essentiel des rachats. Elles ont été payées en moyenne 476,01 dollars en mai et 487,98 dollars en juin. Les quelques actions de classe A rachetées l'ont été à 716 231 dollars en mai et à 733 775 dollars en juin.
Les rachats du trimestre représentent 0,39% de la capitalisation de Berkshire, qui vaut 1 155 milliards de dollars en Bourse. Ils pèsent aussi peu face à sa trésorerie, puisque le groupe détenait fin juin 360 milliards de dollars en liquidités et en bons du Trésor américain, dont 1,3% seulement a servi à ces rachats. Le relevé des positions ne dit pas qui a décidé chaque achat.
Ce que le prix incorpore déjà
Les rachats sont le signal le plus lisible de la nouvelle direction. Le programme de rachat de Berkshire ne les autorise que si le directeur général estime le cours inférieur à la valeur de l'entreprise calculée de façon prudente, après avoir consulté le président du conseil. Il les interdit si la trésorerie disponible tombe sous 30 milliards de dollars. En rachetant en mai et en juin, Abel a donc dit qu'à ces prix l'action valait davantage.
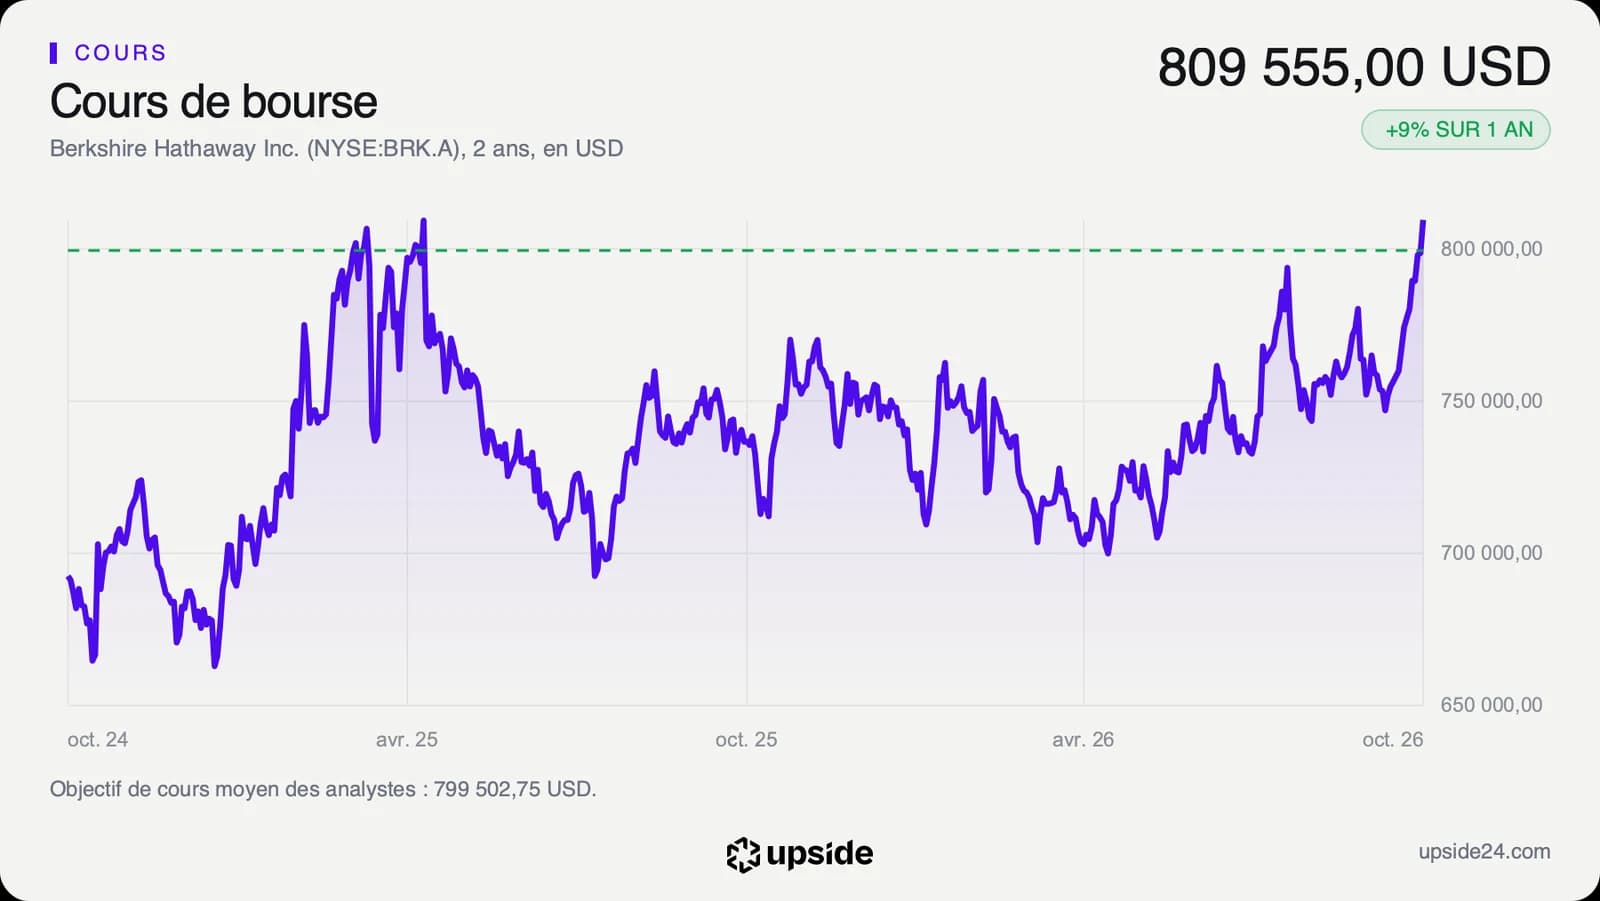
L'action de classe A a clôturé à 809 555 dollars le 20 octobre, soit 13% au-dessus du prix moyen payé en mai et 10% au-dessus de celui de juin. Pour un actionnaire qui achète aujourd'hui, la décote que la direction voyait au printemps s'est en partie refermée.
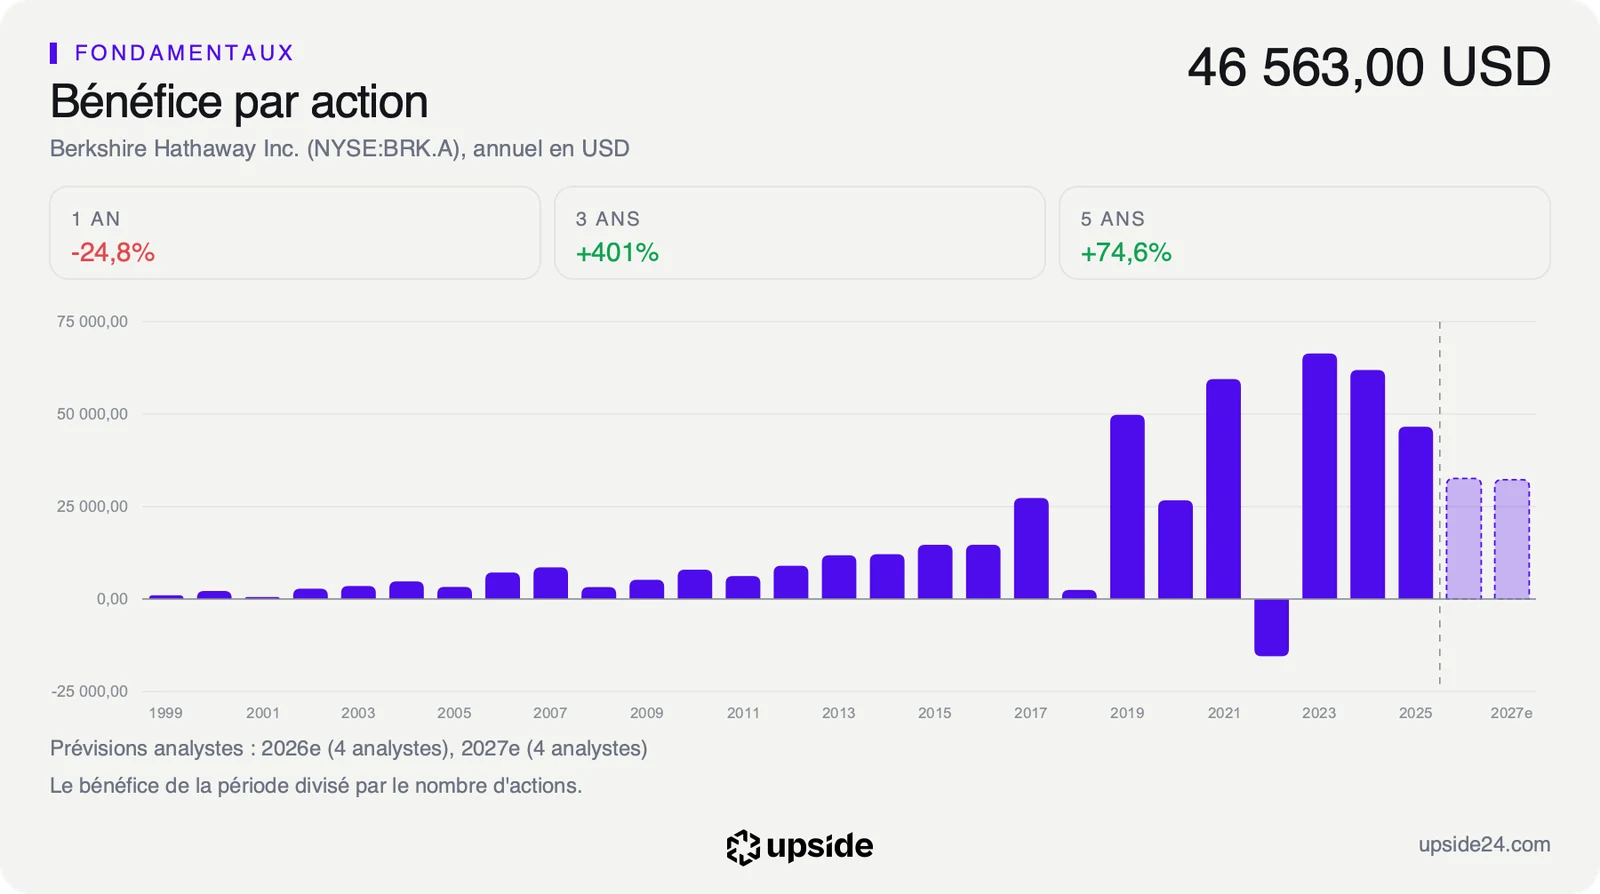
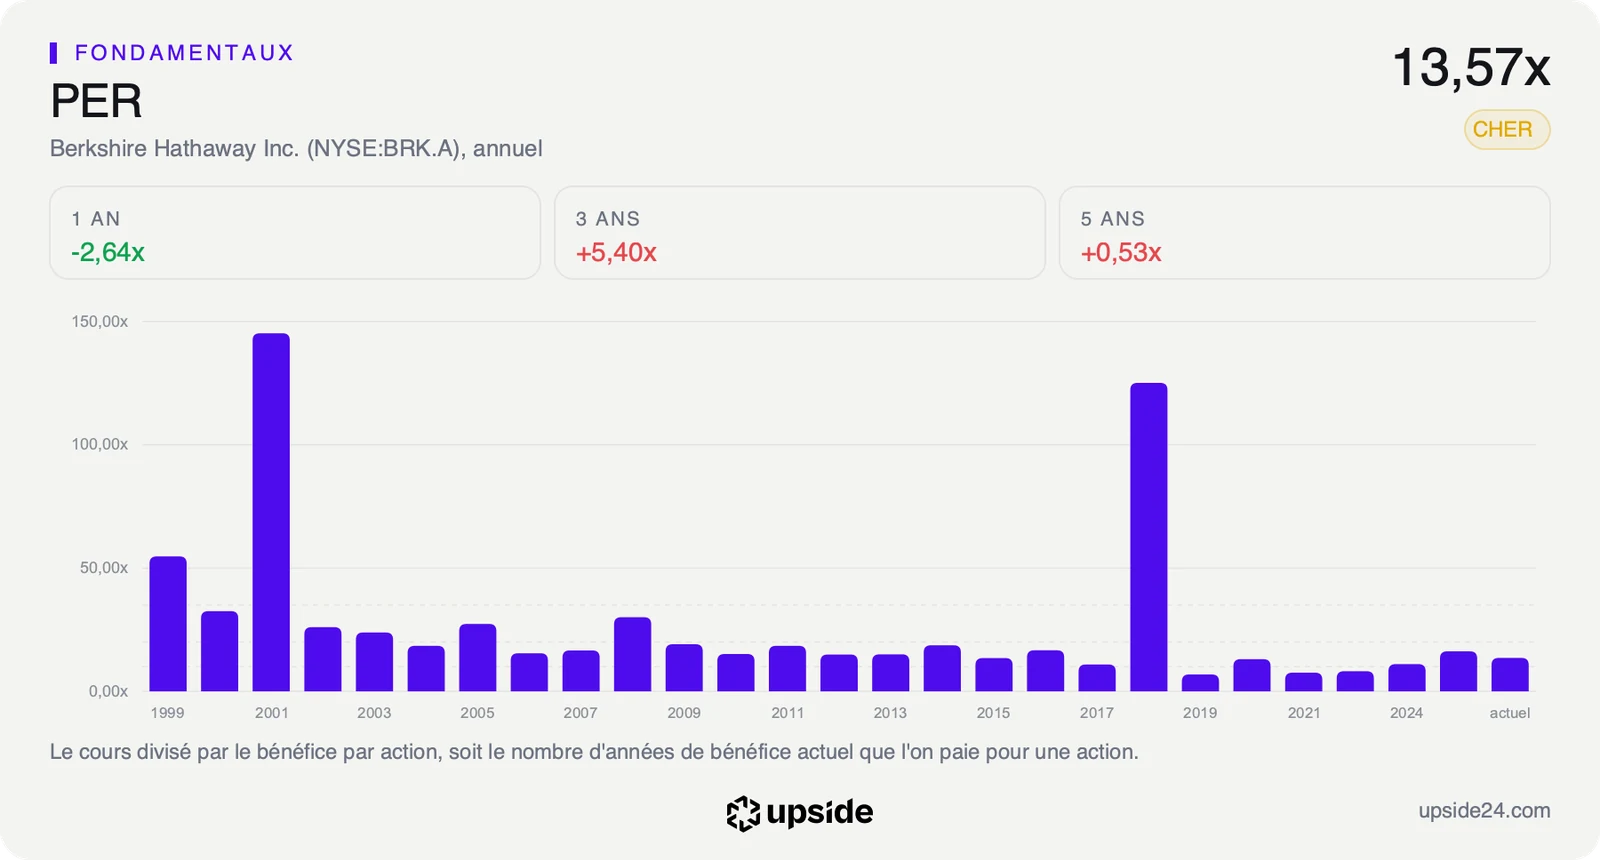
Le PER, le prix de l'action divisé par le bénéfice d'une année, atteint 13,57 fois, contre 9,68 fois pour les 38 holdings diversifiées comparables. Il reste sous les 16,21 fois de fin 2025, car le bénéfice des 12 derniers mois a progressé plus vite que le cours.
Ce multiple flatte encore le titre, car le bénéfice des 12 derniers mois intègre les plus-values du portefeuille coté. Sur le bénéfice attendu pour l'an prochain, le PER anticipé grimpe à 24,19 fois, au-dessus des 18,67 fois de ses pairs et des 18,08 fois de la médiane du S&P 500, pour un groupe qui ne verse aucun dividende.
La qualité du groupe justifie une partie de cet écart. Sa rentabilité des capitaux propres, le bénéfice rapporté à l'argent des actionnaires, atteint 12,11% contre 8,21% pour ses pairs. Chaque dollar que Berkshire garde au lieu de le distribuer rapporte donc davantage que chez la holding diversifiée typique, et c'est ce dollar qu'Abel doit désormais placer.
Sur un assureur, l'historique du PER est le repère le plus fiable, plus que la croissance du free cash flow (l'argent qui reste une fois l'activité et les investissements payés), que gonflent les primes encaissées d'avance. Le détail par métier est dans le rapport complet de Berkshire Hathaway sur l'app Upside.
Ce que le marché en fait déjà
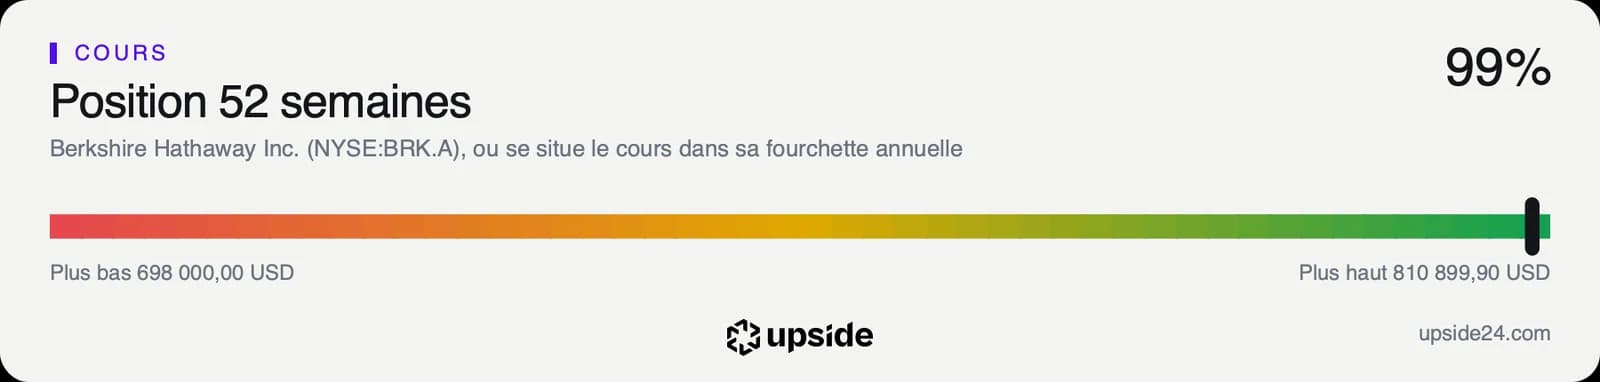
L'action se tient à 0,17% de son plus haut sur 12 mois, fixé à 810 899,90 dollars, et loin de son plus bas à 698 000 dollars. Elle gagne 9,31% sur un an et 7,25% depuis le 1er janvier. Depuis le 14 août, jour où le relevé des positions a été rendu public, elle a pris 7,14%, quand elle clôturait ce jour-là à 755 570 dollars.
Entre juillet et septembre, la clôture a oscillé entre 732 750 et 793 815 dollars, autour puis au-dessus du prix de rachat de juin, sans jamais franchir 800 000 dollars. Ce seuil n'a été dépassé en clôture que le 20 octobre, pour la première fois de l'année.
Le cours évolue 9,27% au-dessus de sa moyenne des 200 dernières séances. L'indicateur RSI, qui mesure la vitesse des hausses récentes sur 14 jours, atteint 78,66. Au-dessus de 70, il décrit un titre qui a monté vite et dont une partie des acheteurs a déjà été servie.
La hausse s'est faite sans précipitation des acheteurs. Le volume échangé sur les 20 dernières séances ne dépasse que de 2,69% sa moyenne des trois derniers mois, ce qui décrit une remontée régulière plutôt qu'une ruée sur le titre après l'article du Motley Fool.
Seuls 4 analystes suivent la valeur, dont 1 très positif, 2 neutres et 1 négatif. Sous 5 avis, leur consensus ne se lit pas comme un signal fiable. Leur objectif moyen, environ 800 000 dollars, est d'ailleurs déjà dépassé par le cours, ce qui prive le titre du soutien habituel des analystes à la hausse.
Le point de bascule
Les résultats du troisième trimestre sont attendus autour du 6 novembre 2026. Ils diront combien Berkshire a racheté d'actions entre juillet et septembre, alors que le cours dépassait déjà presque toujours ses prix du printemps. Le relevé des positions au 30 septembre suivra à la mi-novembre et montrera si Alphabet et Delta ont encore été renforcés.
Berkshire n'a versé aucun dividende sur les 12 derniers mois, quand ses pairs distribuent en médiane 2,12% par an. Les rachats sont donc le seul canal par lequel l'actionnaire reçoit quelque chose, et leur rythme sous un cours plus élevé devient l'indicateur à suivre.
Tant que Berkshire continue de racheter ses actions au-dessus des 733 775 dollars payés en juin pour une action A, la direction confirme qu'elle voit encore une valeur supérieure au cours. Le PER anticipé de 24,19 fois repose alors sur un avis interne, celui du directeur général, qui décide des rachats après avoir consulté le président du conseil.
Si les rachats s'arrêtent au troisième trimestre, la direction aura jugé le prix plein. Le titre ne tiendrait plus que sur la confiance dans Abel, avec un bénéfice par action attendu autour de 32 300 dollars en 2027, à peu près stable sur 2026, et sans dividende pour patienter.