
Berkshire Hathaway (BRK.A), le conglomérat bâti par Warren Buffett, a rapporté 19,7% par an de 1965 à fin 2025 contre 10,5% pour le S&P 500, rappelle The Motley Fool. Mais depuis 2006, l'ETF S&P 500 a fini par repasser devant, au moment où Greg Abel prend les commandes.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Allocation du capital, Prime de risque |
Soixante ans d'avance, puis un retour au peloton
Le site américain The Motley Fool a publié le 15 octobre 2026 un bilan des six décennies de Warren Buffett à la tête de Berkshire Hathaway. De 1965 à fin 2025, l'action a progressé de 19,7% par an en moyenne. Le S&P 500 faisait 10,5% par an sur la même période, dividendes compris. Greg Abel, jusqu'ici vice-président des activités hors assurance, tient désormais la barre.
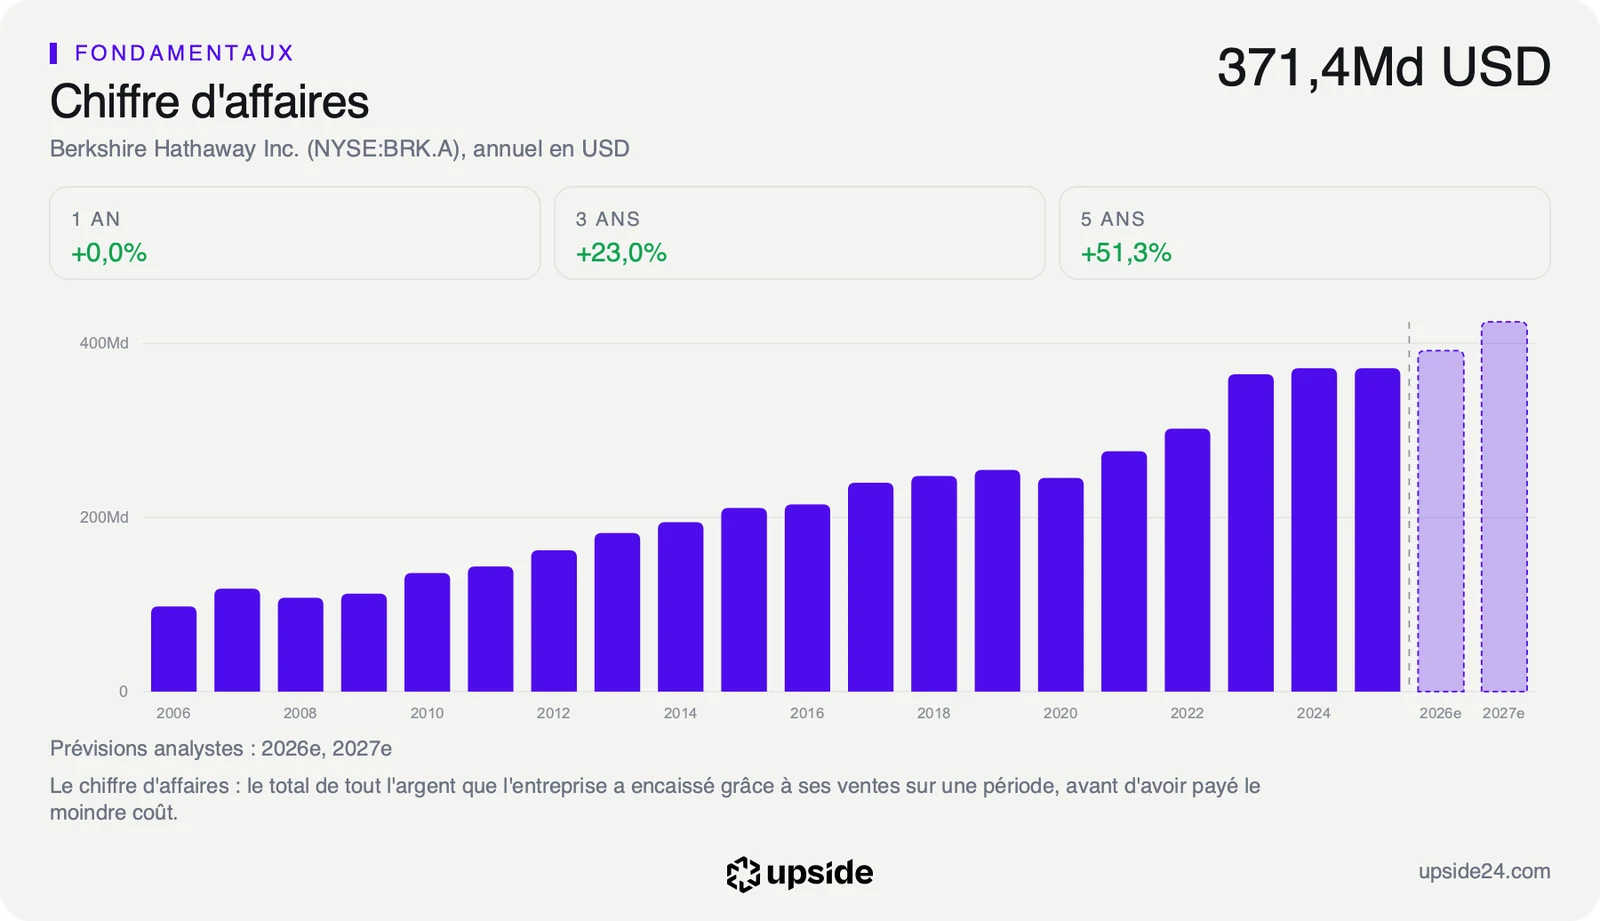
Berkshire, c'est à la fois un assureur et un chemin de fer nord-américain. C'est aussi des centrales électriques, des piles alcalines, des chocolats en boîte et des chaînes de restauration rapide en franchise. Ce bric-à-brac industriel pèse 384,69 milliards de dollars de chiffre d'affaires sur 12 mois, et il ne verse aucun dividende à ses actionnaires.
Le texte du Motley Fool est une analyse de presse, pas une annonce de la société. Sa moyenne sur 60 ans mélange des décennies très différentes et ne dit rien du rythme des dernières années, qui est le seul à intéresser un acheteur aujourd'hui.
Sur la période récente, une mise de 10 000 dollars placée en janvier 2006 vaut aujourd'hui 83 474 dollars dans Berkshire, contre 87 327 dollars dans l'ETF S&P 500. Les deux calculs supposent les dividendes réinvestis. Berkshire a pourtant mené pendant presque toute la période. Au plus fort de son avance, en avril 2025, la même mise valait 89 456 dollars chez elle contre 62 463 dollars dans l'ETF. Un an plus tard, en avril 2026, l'ETF est repassé devant.
Pour un particulier qui détient déjà un ETF S&P 500, le constat est concret. Sur vingt ans, préférer le conglomérat de Buffett à l'indice n'a presque rien changé au résultat final, avec une action plus agitée que le marché. Sa volatilité, l'amplitude moyenne de ses variations, atteint 17,44% par an contre 15,07% pour l'ETF.
Ce que le prix incorpore déjà
Un changement de dirigeant touche la confiance du marché dans la façon dont l'argent sera réinvesti, pas les comptes du trimestre. Chez Berkshire, ce point compte plus qu'ailleurs, car le groupe ne rend presque rien à ses actionnaires et garde ses bénéfices pour les replacer lui-même.
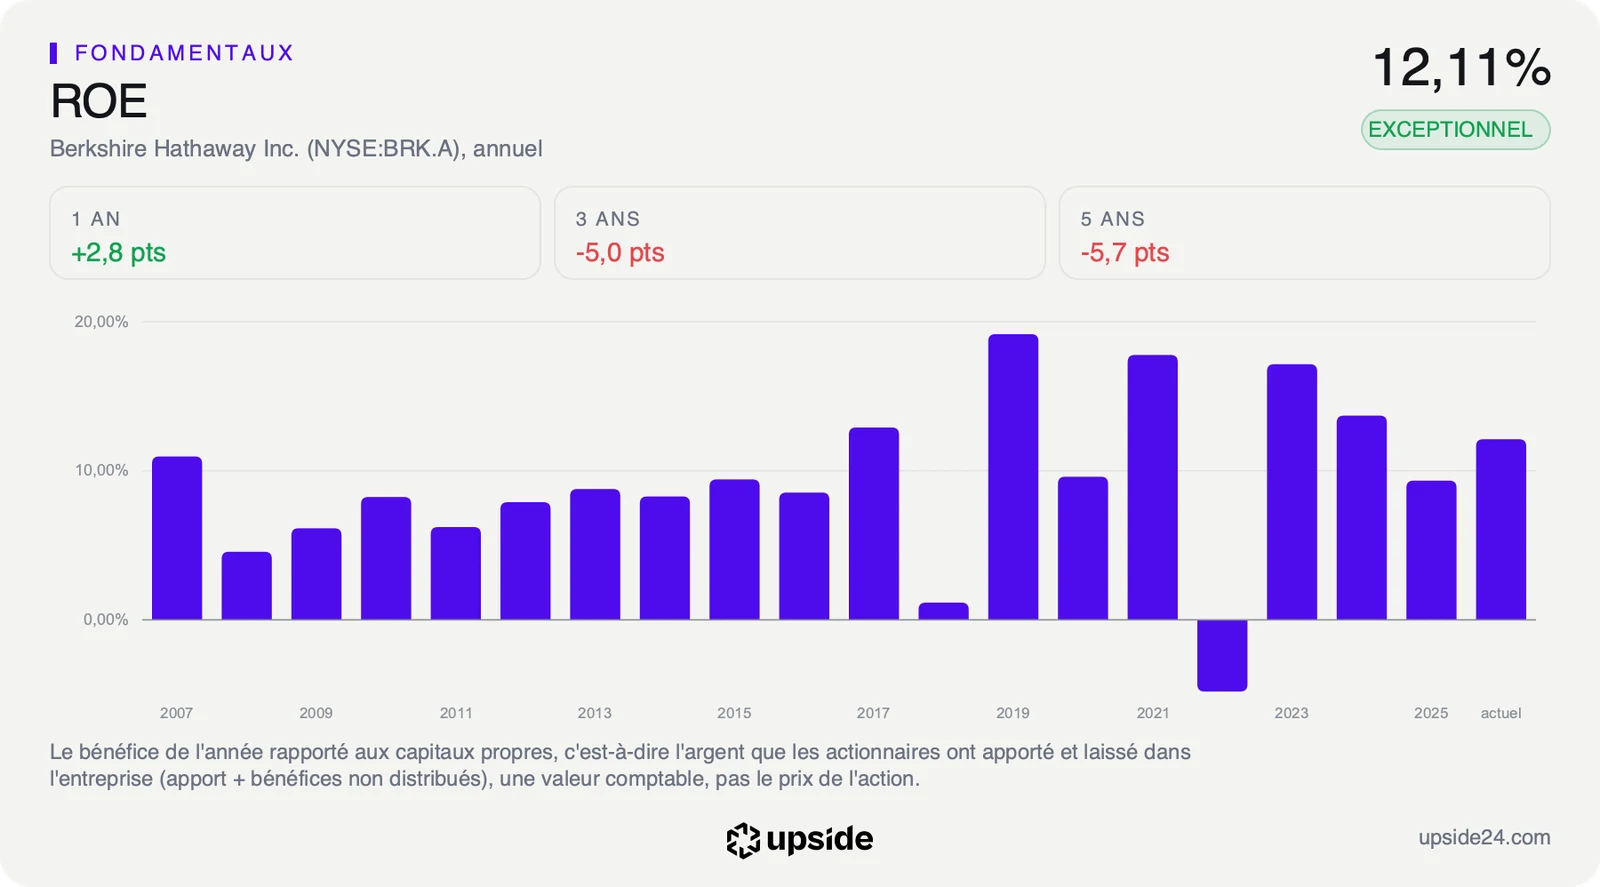
La rentabilité des capitaux propres, c'est-à-dire le bénéfice rapporté à l'argent laissé par les actionnaires dans l'entreprise, atteint 12,11%. La médiane des 38 holdings diversifiées comparables plafonne à 8,21%. Pour 100 dollars de fonds propres, Berkshire dégage donc 12 dollars de bénéfice quand ses pairs en dégagent 8. Pour un groupe qui garde tout ce qu'il gagne, ce chiffre est la mesure de l'allocation du capital, car chaque dollar conservé doit rapporter plus que ce que l'actionnaire obtiendrait en le plaçant lui-même.
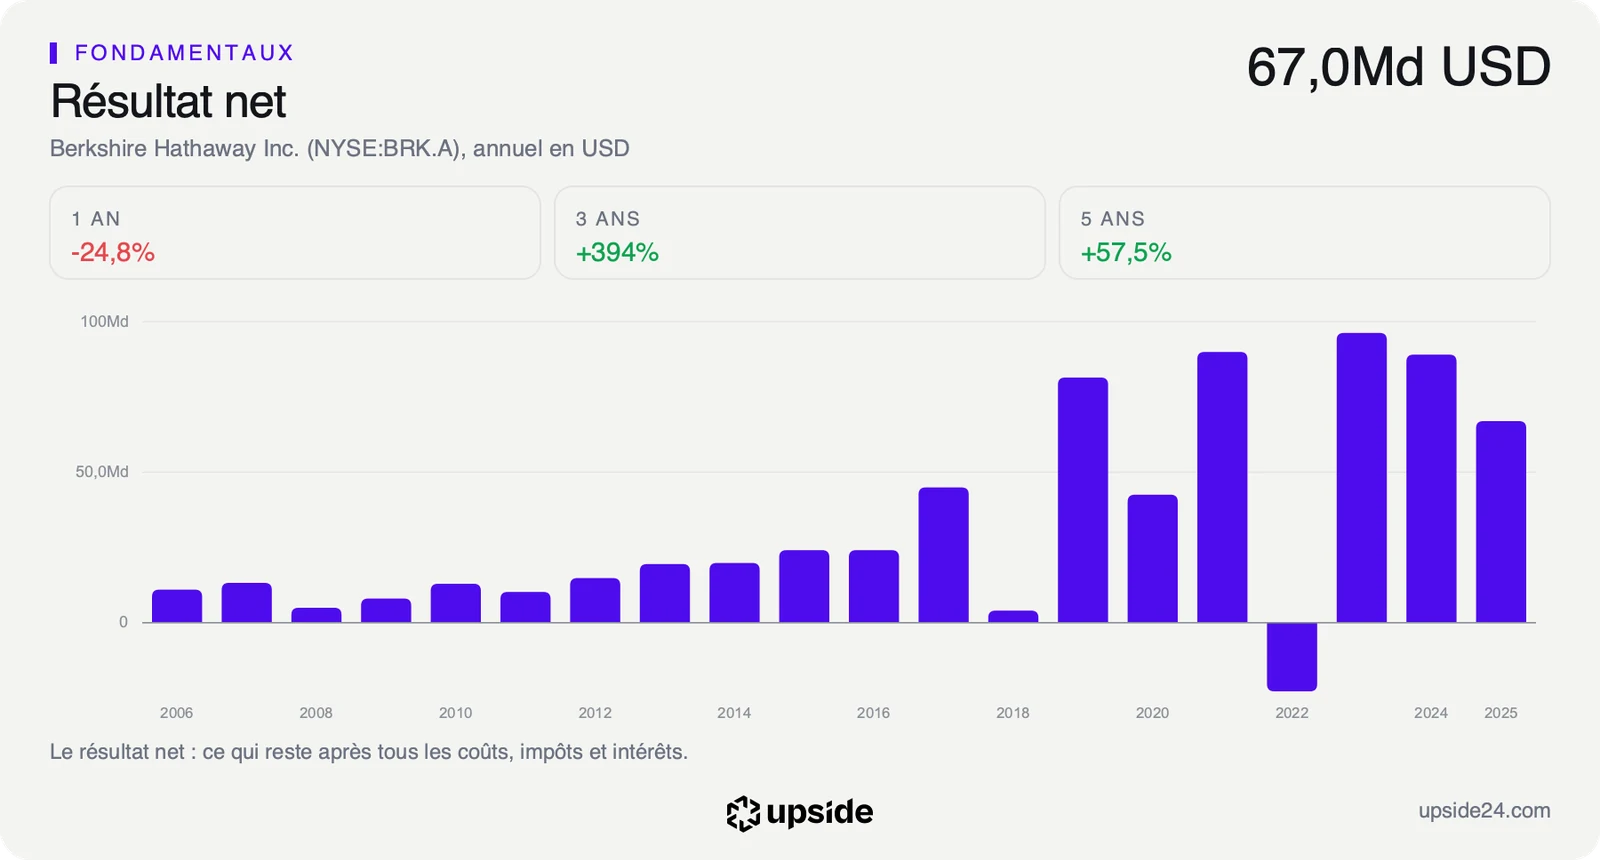
Le résultat est en revanche très irrégulier, car le groupe comptabilise les variations de valeur de son portefeuille d'actions cotées dans son bénéfice. En 2022, il a affiché une perte de 22,76 milliards de dollars, puis un bénéfice de 96,22 milliards de dollars l'année suivante, sans que ses chemins de fer ou ses assurances aient changé à ce point.
Cette irrégularité brouille le PER, le multiple le plus suivi. Ce PER, soit le prix de l'action divisé par le bénéfice d'une année, ressort à 13,23 fois, contre 9,68 pour la médiane de ses pairs. Il se situe surtout au plus haut de ses cinq dernières années, et l'action n'a jamais coûté aussi cher par dollar de bénéfice sur cette période.
Les outils qui servent d'habitude à mesurer ce que le prix suppose, comme la croissance future du free cash flow (l'argent qui reste une fois l'activité et les investissements payés), ne fonctionnent pas sur un assureur. Les primes encaissées et les sommes dues aux assurés gonflent ou dégonflent la trésorerie sans rien dire de la rentabilité. Un assureur encaisse aujourd'hui l'argent qu'il versera demain aux victimes de sinistres, et cette avance de trésorerie, que Buffett a longtemps placée en Bourse, n'appartient pas vraiment à l'actionnaire.
L'historique du PER reste donc le meilleur repère disponible. Il montre que le marché paie déjà la continuité de la maison Buffett. Le détail par métier et la comparaison avec les autres holdings sont dans le rapport complet de Berkshire Hathaway sur l'app Upside.
Ce que le marché en fait déjà
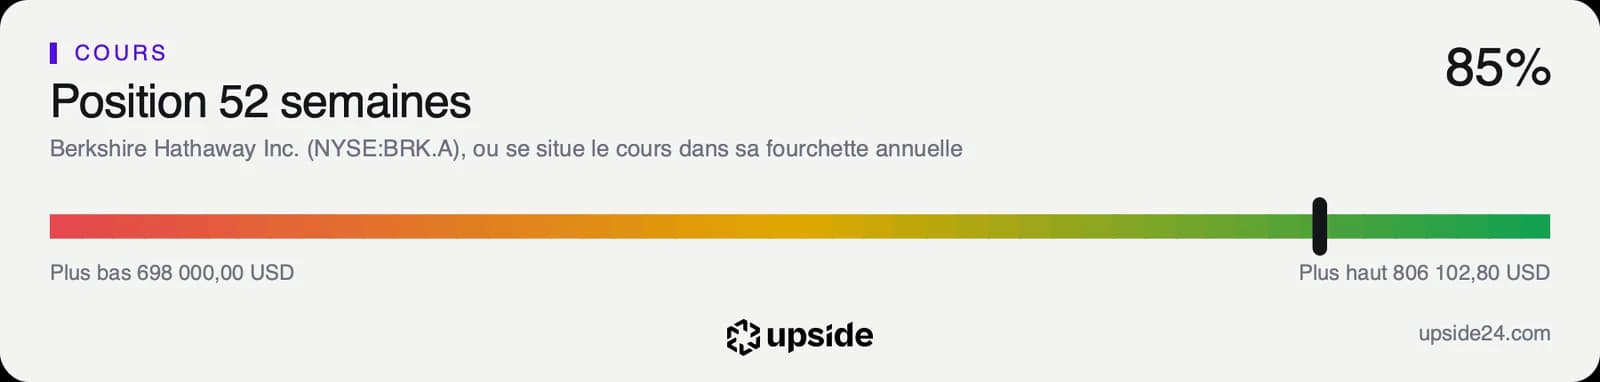
L'action de classe A a terminé la séance du 15 octobre 2026 à 789 485,99 dollars à New York. Elle se situe à 85% de sa fourchette des 12 derniers mois, entre un plus bas à 698 000 dollars et un plus haut à 806 102,80 dollars, dont elle n'est éloignée que de 2,06%.
Le cours évolue 6,67% au-dessus de sa moyenne des 200 dernières séances, et l'indicateur de RSI, qui mesure la vitesse des hausses récentes sur 14 jours, atteint 70,46. Au-dessus de 70, ce signal décrit un titre qui a monté vite et dont une partie des acheteurs a déjà été servie.
Le marché ne lit donc pas la passation de pouvoir comme une menace, et l'action n'a pas décroché depuis que Greg Abel tient la barre. Les investisseurs paient Berkshire près de son record alors que son avance sur l'ETF S&P 500 s'est effacée, et cette divergence entre le cours et la performance relative porte tout le dossier.
Seuls 4 analystes suivent la valeur, dont 1 très positif, 2 neutres et 1 négatif. Sous 5 avis, un consensus ne se lit pas comme un signal fiable, et l'objectif de cours moyen n'a pas plus de valeur.
Berkshire n'offre pas non plus de rendement pour patienter. Le groupe a racheté 4,44 milliards de dollars de ses propres actions sur 12 mois et ne verse aucun dividende, quand la médiane des holdings comparables distribue 2,12% de dividende par an.
Dans la crise de 2008, la baisse maximale du titre a atteint 44,49%, contre 50,78% pour l'ETF S&P 500. Cette résistance nourrit sa réputation de valeur défensive.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, attendue autour du 6 novembre 2026. Ce sera l'un des premiers comptes trimestriels arrêtés sous la direction de Greg Abel, et la rentabilité des capitaux propres en sera le juge le plus simple. Les plus-values du portefeuille faussent le bénéfice d'un trimestre à l'autre, la lecture se fera donc sur les 12 derniers mois plutôt que sur le seul trimestre.
Tant que cette rentabilité reste au-dessus des 12% actuels, nettement plus haut que les 8,21% de ses pairs, la prime payée sur le PER rémunère une machine qui continue de mieux placer son argent que la moyenne. L'écart avec l'ETF S&P 500 reste alors une affaire de cycle de marché, que Berkshire a déjà traversée plusieurs fois depuis 2006.
Si elle retombe vers les 9,33% de 2025, un PER au plus haut de cinq ans paierait une rentabilité à peine supérieure à celle de ses pairs. Sans dividende et avec des rachats limités à 4,44 milliards de dollars, l'actionnaire ne recevrait alors rien pour compenser, et l'avance historique de Berkshire appartiendrait au passé.