
Bank of America (BAC), l'une des plus grandes banques américaines, a publié ce 14 octobre un bénéfice de 0,91 dollar par action, amputé par une amende de 1,2 milliard de dollars pour manquements à la lutte contre le blanchiment. Mais même sans cette amende, le trimestre reste sous les attentes des analystes.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, Attentes |
Une amende, et un trimestre manqué même sans elle
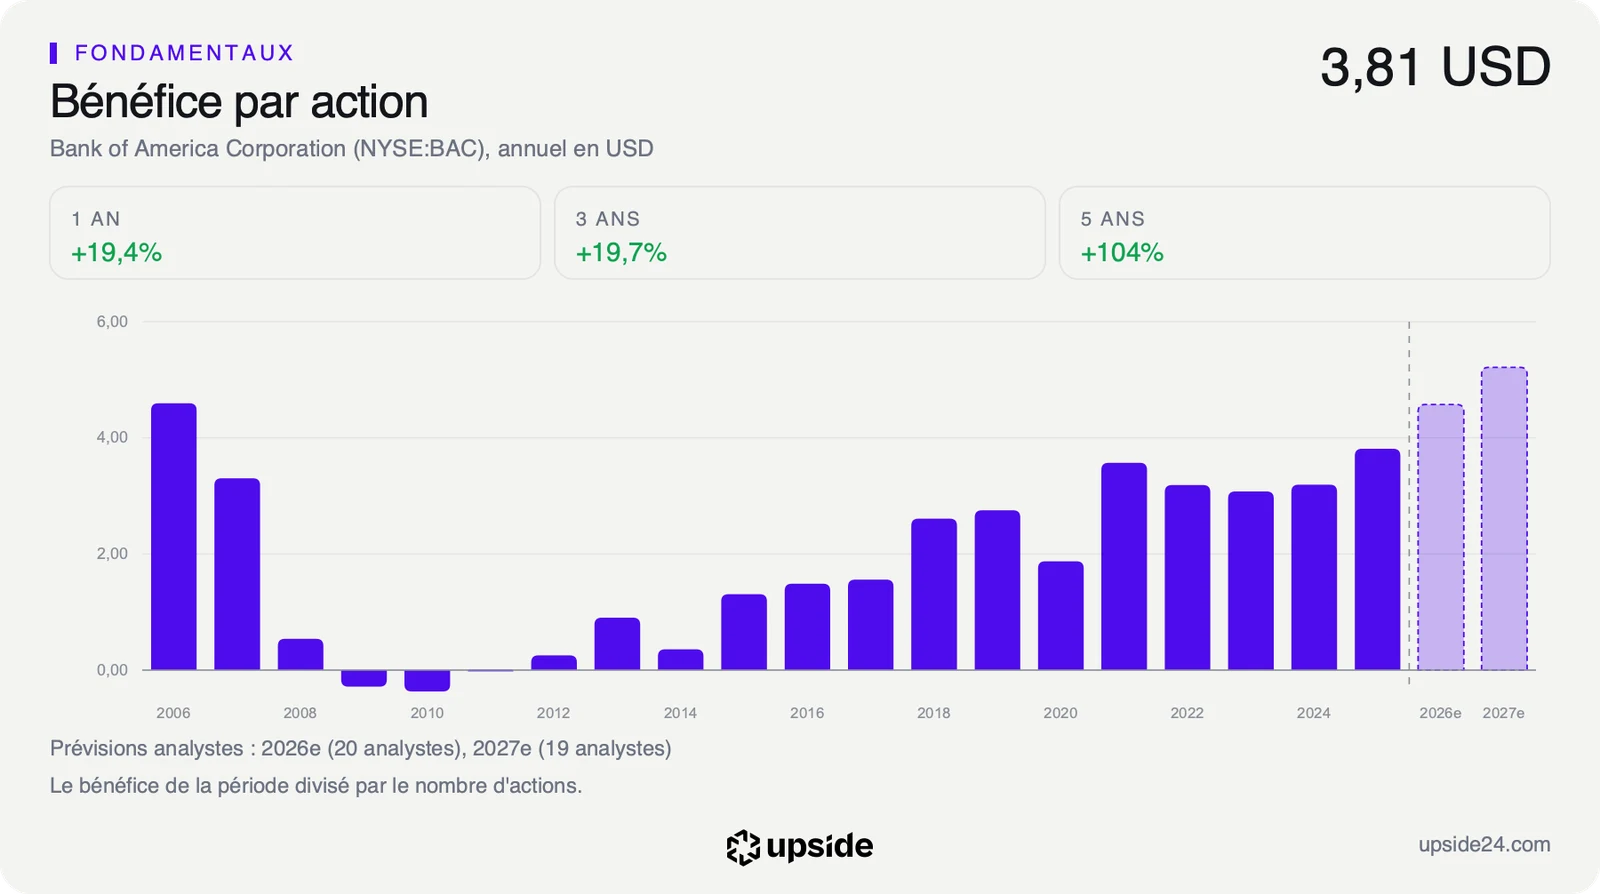
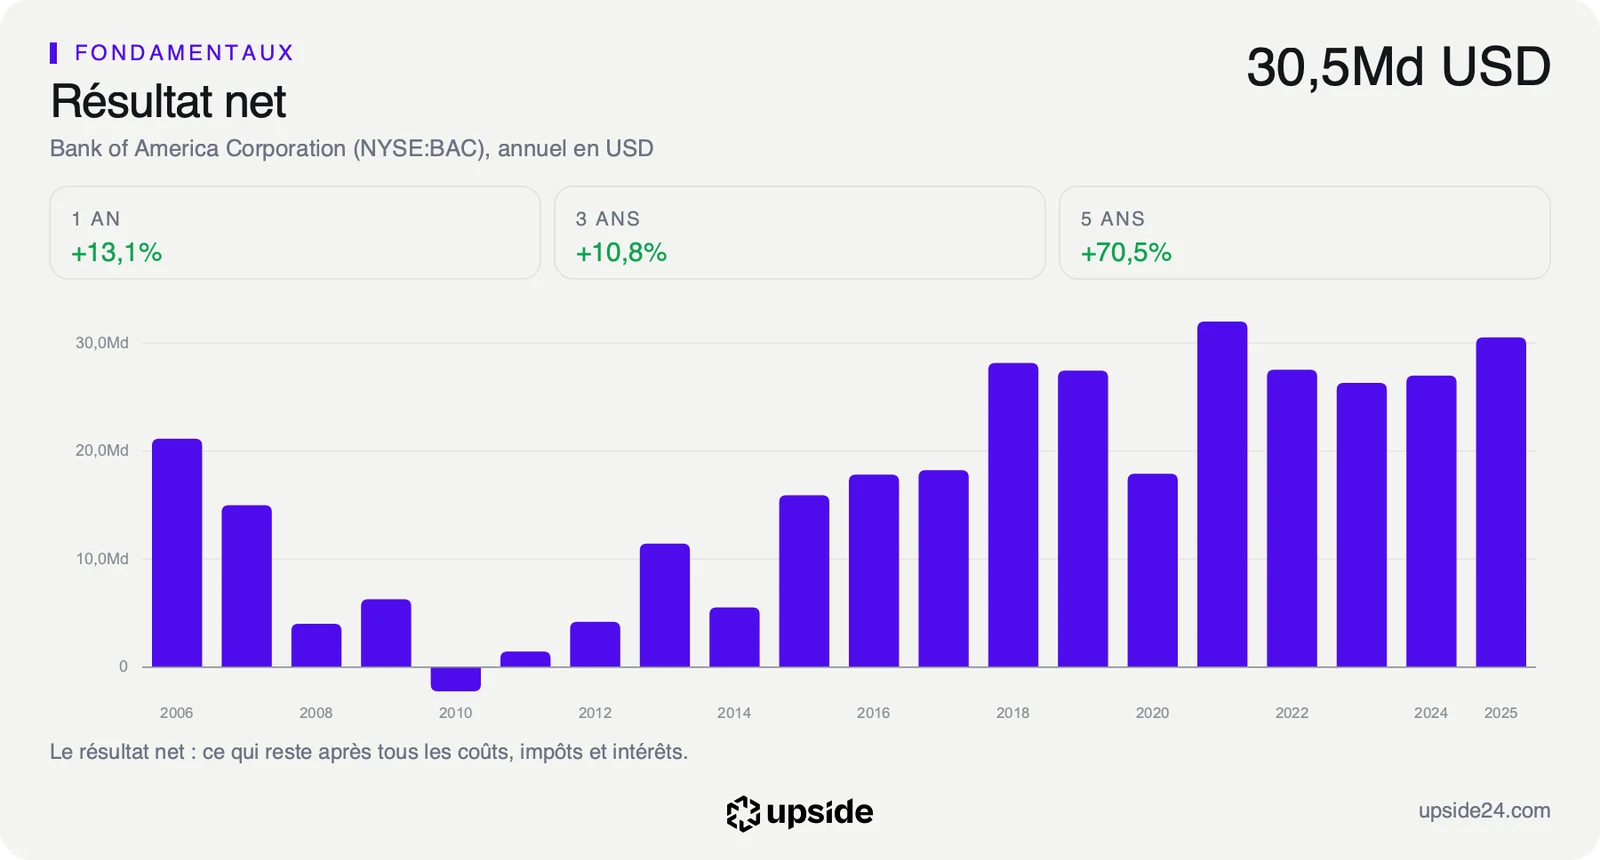
Bank of America a publié ses comptes du troisième trimestre ce mercredi 14 octobre, avant l'ouverture de Wall Street. Le bénéfice net atteint 6,9 milliards de dollars, contre 8,3 milliards un an plus tôt, soit 0,91 dollar par action contre 1,04 dollar.
C'est la banque de dépôt numéro un des particuliers aux États-Unis, et la maison mère de Merrill, l'un des grands noms du conseil en placement pour les épargnants fortunés.
La veille, le Trésor américain et le régulateur des banques nationales avaient annoncé une sanction pour des défaillances dans la lutte contre le blanchiment et dans le respect des sanctions internationales. La banque a accepté les ordonnances. L'amende de 1,2 milliard de dollars pèse 0,17 dollar par action sur le trimestre, et elle n'est pas déductible des impôts. Elle représente environ 15% du bénéfice trimestriel hors amende.
Hors amende, le bénéfice par action ressort à 1,08 dollar, contre 1,11 dollar attendu en moyenne par les 17 analystes qui le chiffraient. Le trimestre manque donc les attentes pour une raison qui tient à l'activité elle-même.
Les revenus nets des charges d'intérêts progressent de 3% sur un an, à 30,0 milliards de dollars. La marge d'intérêts, ce que la banque gagne entre ses prêts et la rémunération des dépôts, monte de 8% à 16,4 milliards. Le trading obligataire recule en revanche de 17%, et les commissions de banque d'affaires de 11%. Ces chiffres viennent du communiqué publié par la banque le jour même.
Les charges d'exploitation atteignent 19,7 milliards de dollars, en hausse de 2,4 milliards sur un an, dont 1,2 milliard pour l'amende. Les provisions pour les prêts qui risquent de ne pas être remboursés restent stables à 1,3 milliard de dollars, signe que les emprunteurs de la banque paient normalement. La banque a aussi rendu 8,3 milliards de dollars à ses actionnaires sur le trimestre, dont 6,0 milliards en rachats de ses propres actions.
Ce que le prix incorpore déjà
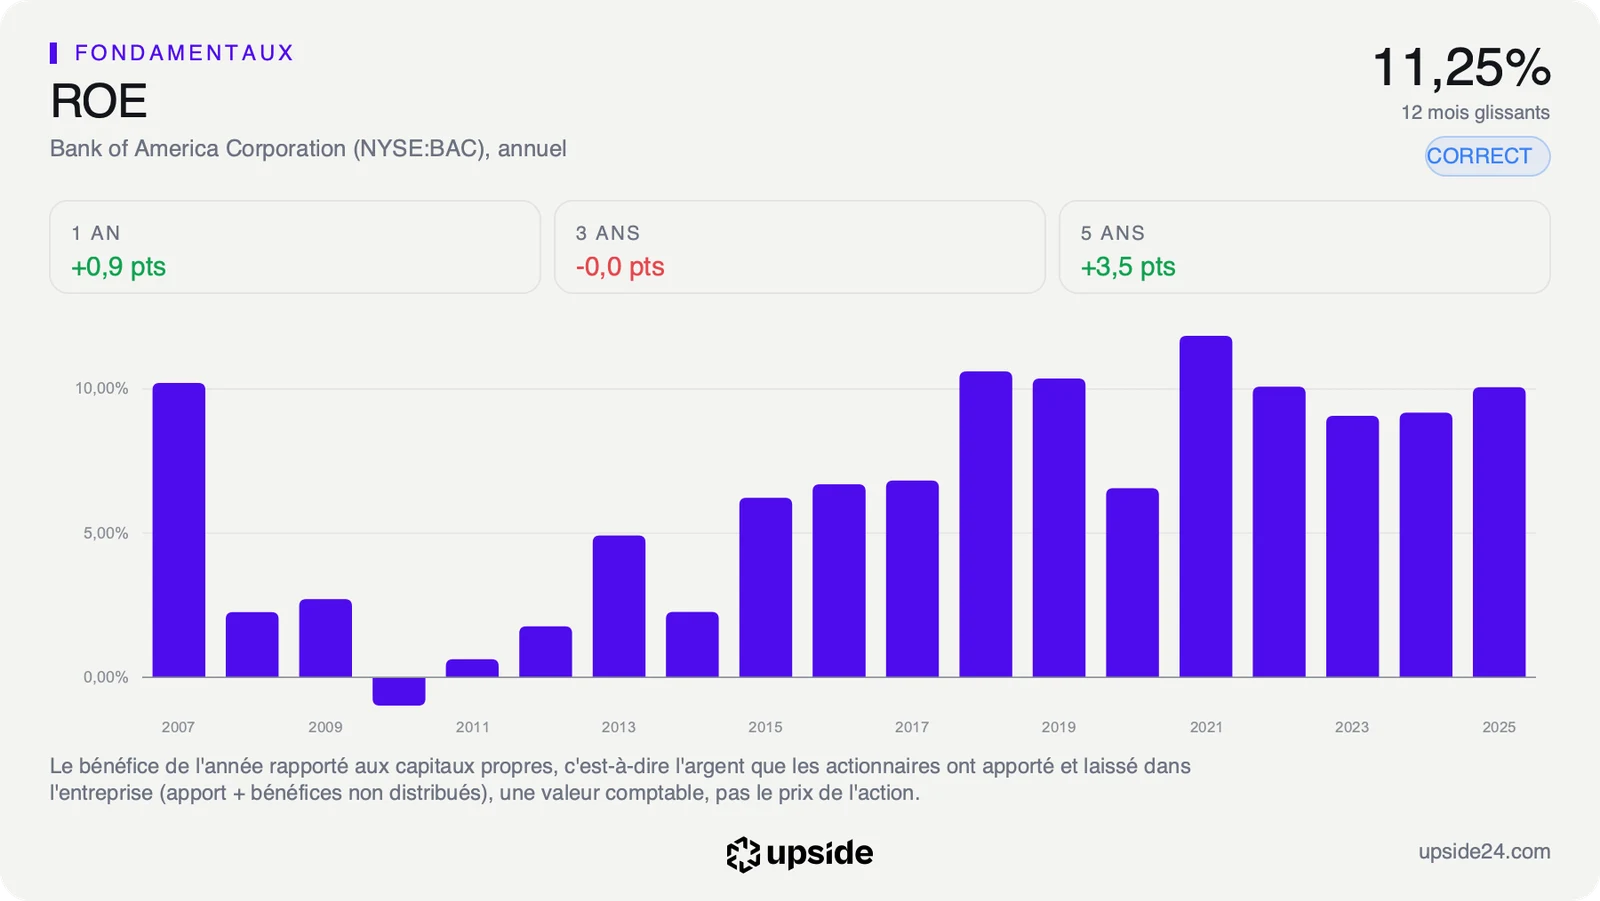
Ce trimestre touche d'abord la rentabilité, et les estimations que les analystes vont devoir revoir. La rentabilité des fonds propres, le bénéfice rapporté à l'argent des actionnaires, tombe à 9,4% sur le trimestre, et à 11,1% sans l'amende. Les ratios qui suivent sont arrêtés au 30 juin et n'intègrent pas encore cette publication.
Chez une banque, plusieurs outils habituels de l'analyse ne fonctionnent pas. Les dépôts des clients sont la matière première du métier et non une dette. Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, suit surtout les mouvements du portefeuille de marché. Le calcul de la croissance que le cours suppose, construit sur ce flux, n'a donc pas de sens ici. L'analyse d'une banque passe plutôt par le prix payé pour ses bénéfices et par ce que rapportent ses fonds propres.
Le repère qui tient est le prix payé pour un dollar de bénéfice. Sur les douze mois arrêtés au 30 juin, l'action se paie 12,42 fois ses bénéfices, contre 10,20 fois pour la médiane des 451 banques diversifiées de son sous-secteur. Elle coûte donc environ un cinquième de plus que la banque typique de son groupe.
Ce multiple est aussi élevé face à sa propre histoire. Il se situe plus haut que 70% du temps sur les cinq dernières années, c'est-à-dire dans la partie chère de sa fourchette habituelle.
Sur douze mois au 30 juin, la rentabilité des fonds propres atteint 11,25%, contre 13,25% pour la médiane du sous-secteur. Pour 100 dollars confiés par ses actionnaires, la banque en gagne un peu plus de 11 par an, quand la banque typique de son groupe en gagne 13. L'acheteur paie plus cher une banque qui rapporte moins que ses concurrentes, et le trimestre publié creuse encore cet écart.
Le trimestre publié change surtout la composition des profits. La marge d'intérêts dépend du niveau des taux et du volume des prêts, et elle progresse. Les activités de marché dépendent de l'humeur des investisseurs, et elles reculent. Un bénéfice qui repose davantage sur les taux devient plus sensible à une baisse de ceux-ci, ce que les analystes devront intégrer dans leurs prochaines estimations. La comparaison de Bank of America avec les 451 banques de son sous-secteur détaille les dimensions sur lesquelles se paie cette prime.
Ce que le marché en fait déjà
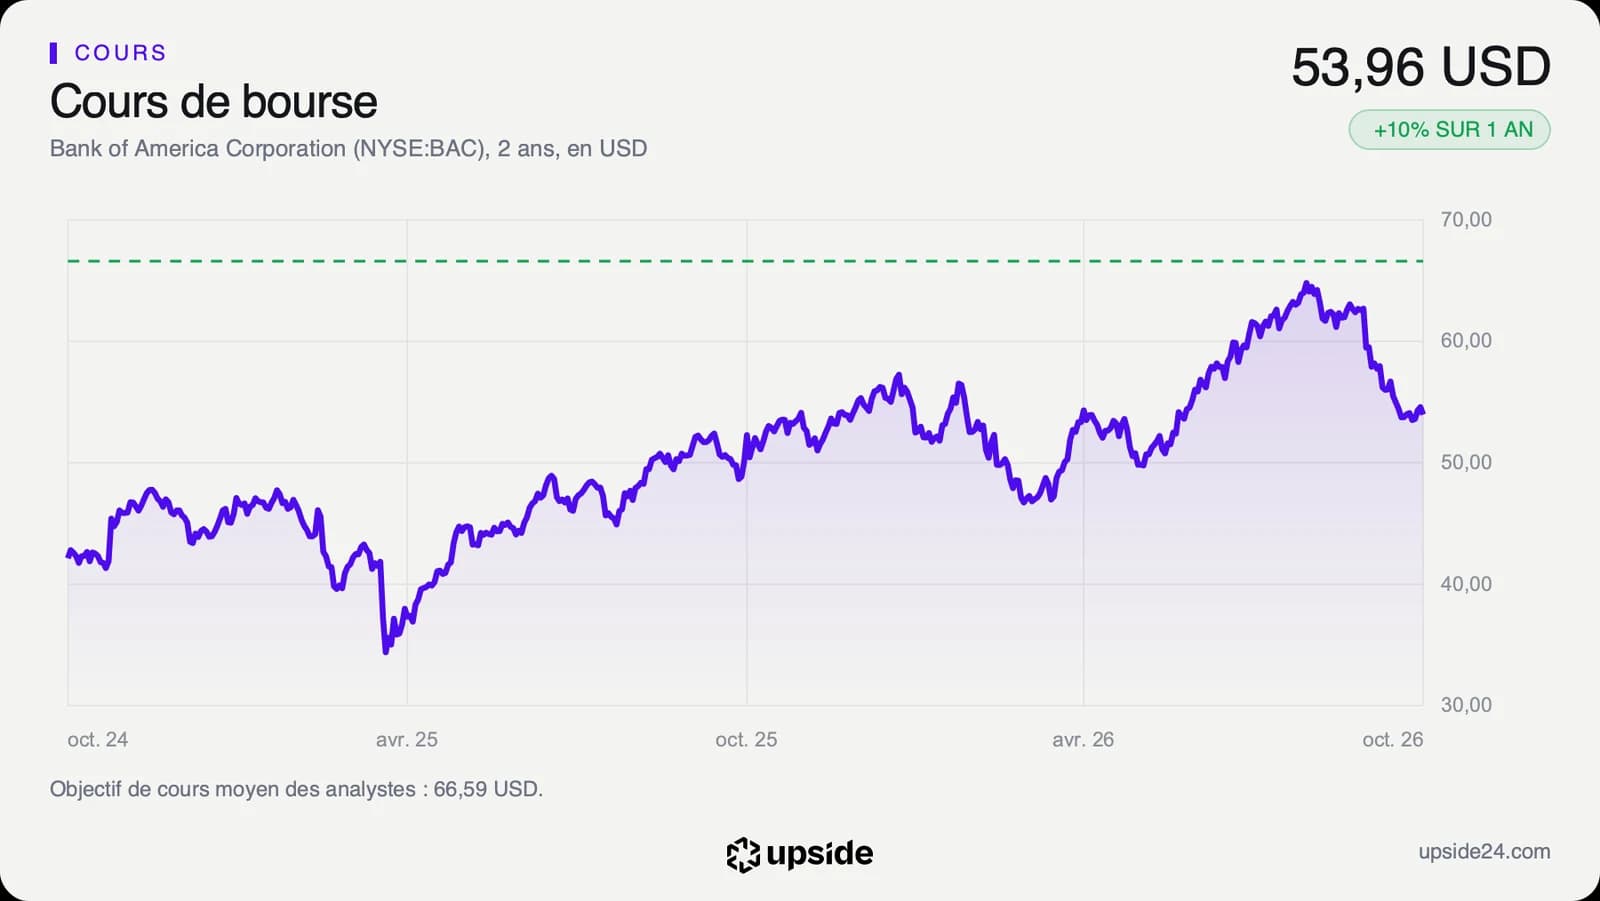
L'action Bank of America s'échangeait à 50,22 dollars mercredi 14 octobre vers 15h00, heure de Paris, avant l'ouverture de Wall Street. Elle reculait de 6,90% par rapport à sa clôture de la veille à 53,96 dollars. Le titre avait déjà cédé 1,14% le 13 octobre, jour de l'annonce de l'amende.
La baisse prolonge une correction entamée en août. Le cours avait clôturé à 64,81 dollars le 12 août, son plus haut de l'année, et la clôture du 13 octobre le plaçait déjà 17,27% sous son plus haut des douze derniers mois. Sur un an, le titre a gagné 9,67%, contre 14,49% pour la médiane des banques de son sous-secteur.
Sur les 25 analystes qui suivent la valeur, 21 sont positifs, 4 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 67 dollars selon le consensus, et les objectifs individuels vont de 60 à 75 dollars. Tous datent d'avant la publication et se situent au-dessus du cours d'avant-Bourse.
Le dividende trimestriel est passé de 0,28 à 0,32 dollar par action en septembre. Au cours de clôture du 13 octobre, il rapporte 2,15% par an, et le retour total aux actionnaires atteint 4,29% par an une fois les rachats d'actions comptés. Ce retour fait partie de ce qui retient les investisseurs les jours de mauvaise nouvelle.
Les analystes avaient déjà abaissé de 2,02% en un mois leur estimation de bénéfice par action pour 2026, à 4,57 dollars. Le trimestre publié va dans le sens de cette baisse. La sanction du marché porte donc moins sur l'amende, ponctuelle, que sur un trimestre qui confirme une tendance déjà amorcée.
Le cours évoluait la veille de la publication 9,69% sous sa moyenne des 50 dernières séances, le prix moyen payé sur environ deux mois et demi de Bourse, et 2,35% sous sa moyenne des 200 dernières séances. La tendance de court terme était donc déjà baissière avant les résultats, et la séance du jour l'accentue.
Le point de bascule
Le prochain rendez-vous est la publication du quatrième trimestre, prévue le 15 janvier 2027. Les analystes en attendaient 1,14 dollar de bénéfice par action avant cette publication. L'indicateur à suivre est la marge d'intérêts, qui porte aujourd'hui la croissance, face aux activités de marché en recul.
Tant que la marge d'intérêts progresse au rythme de 8% sur un an et que la rentabilité des fonds propres revient vers les 11,1% du trimestre hors amende, le multiple de 12,42 fois reste celui d'une banque dont le métier de base se renforce. L'amende resterait alors un accident isolé dans les comptes, et la prime payée sur les autres banques garderait une justification dans la solidité des dépôts et des prêts.
Si le quatrième trimestre retombe sous 1,14 dollar par action ou si le trading continue de reculer, les estimations baisseraient encore. Une action plus chère que 70% du temps depuis cinq ans perdrait alors sa prime sur les autres banques. Le multiple redescendrait vers celui de la banque typique de son sous-secteur, soit environ 10 fois les bénéfices, sans que l'activité ait besoin de se dégrader davantage.