
American Express (AXP), l'émetteur américain des cartes Gold et Platinum, supprime 5% de ses effectifs pour préparer l'automatisation par l'intelligence artificielle. Mais son action a reculé de 3,68% vendredi, le jour même où le groupe relevait sa prévision de bénéfice pour 2026.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Base de coûts |
Ce qui a été annoncé
American Express a annoncé vendredi 23 octobre la suppression de 5% de ses effectifs dans le monde, en même temps que ses résultats du troisième trimestre. Le groupe comptait 76 800 salariés fin 2025, ce qui représente environ 3 800 postes. Stephen Squeri, son président-directeur général, a expliqué aux analystes que le groupe devait devenir une organisation « plus agile et plus efficace » pour accélérer l'innovation.
La mesure ne répond pas à un ralentissement de l'activité, puisque les dépenses réglées avec ses cartes ont progressé de 8% sur un an.
American Express, c'est la carte des voyageurs d'affaires et des gros consommateurs, celle qui ouvre les salons d'aéroport et se paie par une cotisation annuelle.
Christophe Le Caillec, le directeur financier, a donné la raison du plan à CNBC. Le groupe veut devenir « plus léger, plus agile, et aussi se préparer à l'IA ». Concrètement, il s'agit de réduire les échelons hiérarchiques et d'élargir le nombre de personnes suivies par chaque responsable. Les processus ainsi simplifiés pourront ensuite être automatisés dans les trimestres et les années qui viennent.
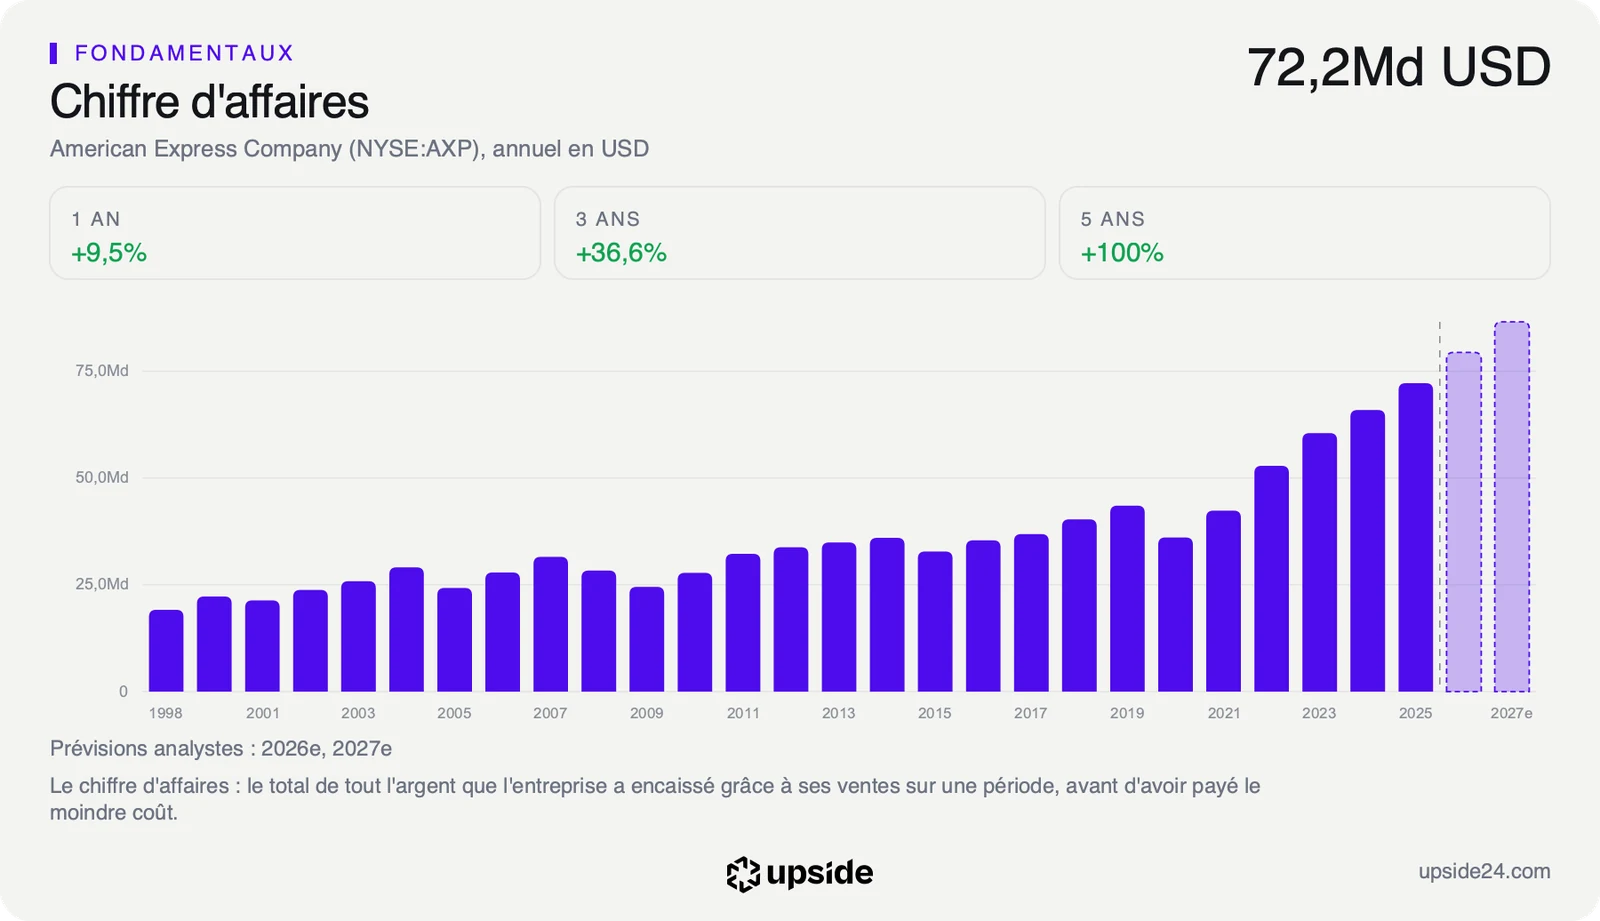
La facture apparaît dans les comptes du trimestre, avec une charge de restructuration de 336 millions de dollars avant impôt. Elle représente moins de 2% des 20,06 milliards de dollars de revenus du trimestre. Le groupe l'a financée avec une partie de la plus-value de 982 millions de dollars tirée de la vente de sa participation dans Global Business Travel Group, l'agence de voyages d'affaires.
Ni le communiqué de résultats ni le rapport trimestriel déposé auprès du gendarme boursier américain ne chiffrent les économies attendues. Ils ne donnent pas non plus de calendrier des départs ni de répartition par pays. CNBC replace l'annonce dans un mouvement plus large des services financiers, où les banques cherchent à confier les tâches répétitives à l'automatisation.
Une machine rentable, déjà payée comme telle
Le plan s'attaque aux échelons hiérarchiques, donc aux frais de fonctionnement. La hausse des dépenses du trimestre venait surtout des avantages offerts aux porteurs de cartes, qui progressent avec leurs achats. Points, remises et refonte de la carte Platinum américaine en font partie. Chaque dollar gagné sur les frais de fonctionnement, lui, s'ajoute directement au bénéfice.
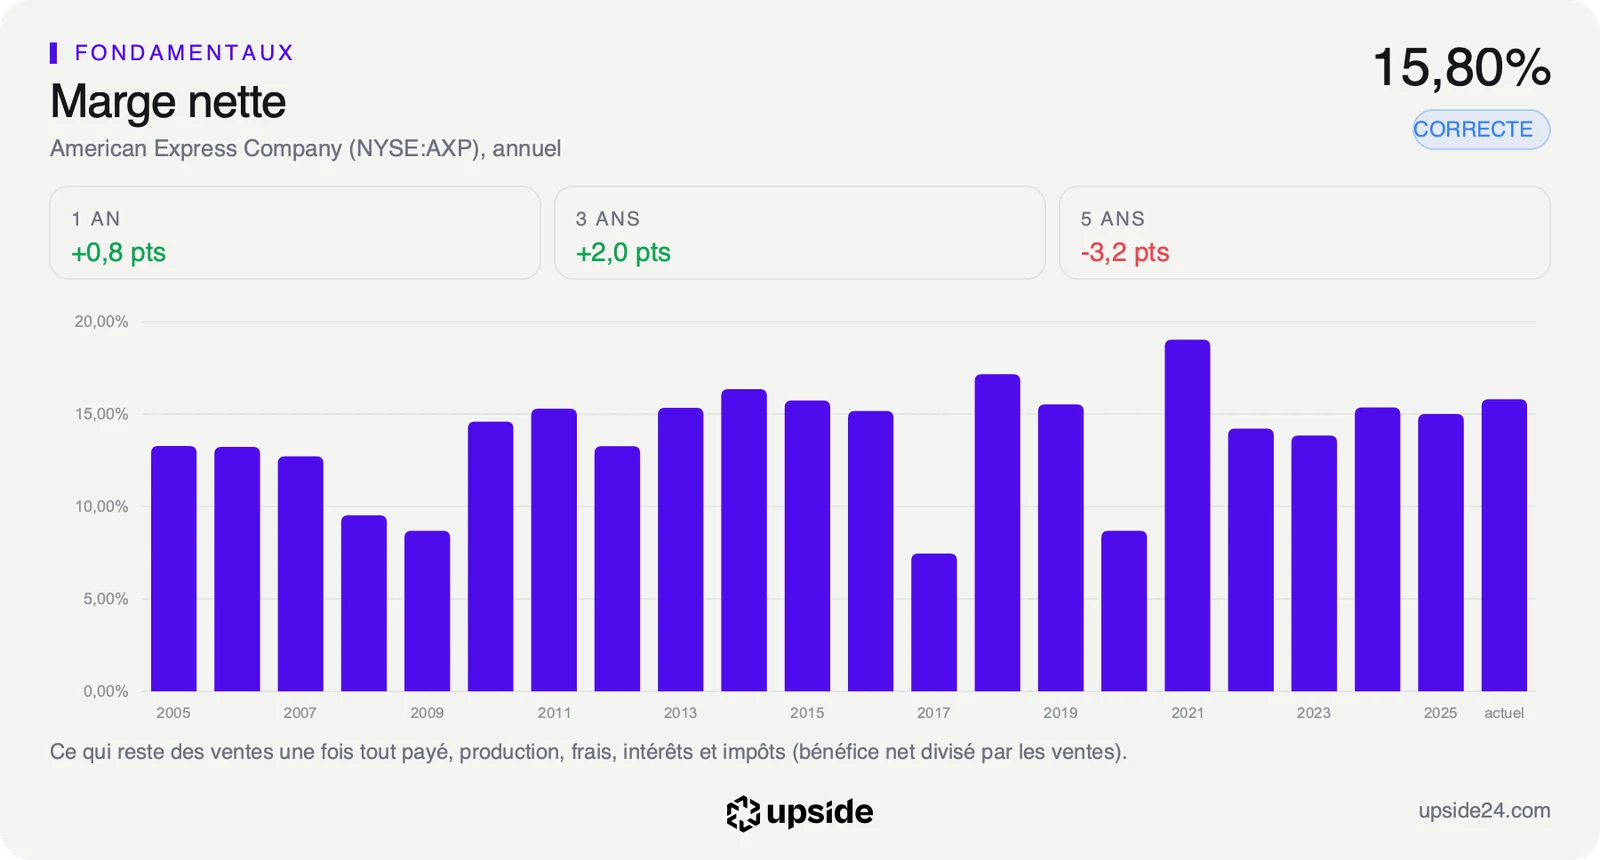
La marge nette, la part des revenus qui reste en bénéfice une fois tout payé, s'établit à 15,8% sur douze mois. La médiane des 123 sociétés de son sous-secteur, le crédit à la consommation, atteint 16,55%. Sur 100 dollars de revenus, American Express garde un peu moins de 16 dollars de bénéfice, à peine moins qu'un prêteur moyen.
La force du groupe se lit dans la rentabilité des fonds propres, le bénéfice rapporté à l'argent que les actionnaires ont apporté et laissé dans l'entreprise. Elle atteint 35,7%, contre 13,09% pour la médiane du sous-secteur. Ce niveau tient au modèle du groupe, qui encaisse une commission sur chaque achat, des intérêts sur les soldes reportés et des cotisations annuelles. Pour 100 dollars de capitaux propres, le groupe dégage près de 36 dollars de bénéfice par an, presque trois fois plus qu'un concurrent moyen.
Le PER attendu, le cours divisé par le bénéfice par action prévu pour l'année, ressort à 17,5 fois contre 7,55 pour la médiane du sous-secteur, soit plus de deux fois le prix payé pour le bénéfice d'un prêteur moyen. Le PER glissant, calculé sur les douze derniers mois, paraît plus flatteur parce qu'il intègre la plus-value de cession, qui ne se répétera pas.
Le calcul qui part du cours pour remonter à la croissance attendue du free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, ne sert pas ici. Chez un émetteur de cartes, ce flux suit surtout les crédits accordés aux clients et ne mesure pas ce que gagne l'entreprise.
Le repère retenu est donc l'historique du multiple, et le PER se situe au 56e centile de ses cinq dernières années, c'est-à-dire plus cher que 56% du temps sur la période, loin de son plus bas comme de son sommet. La comparaison avec les 123 sociétés du sous-secteur montre ce qui justifie cet écart de prix avec les autres prêteurs.
Une prévision relevée, une action en baisse
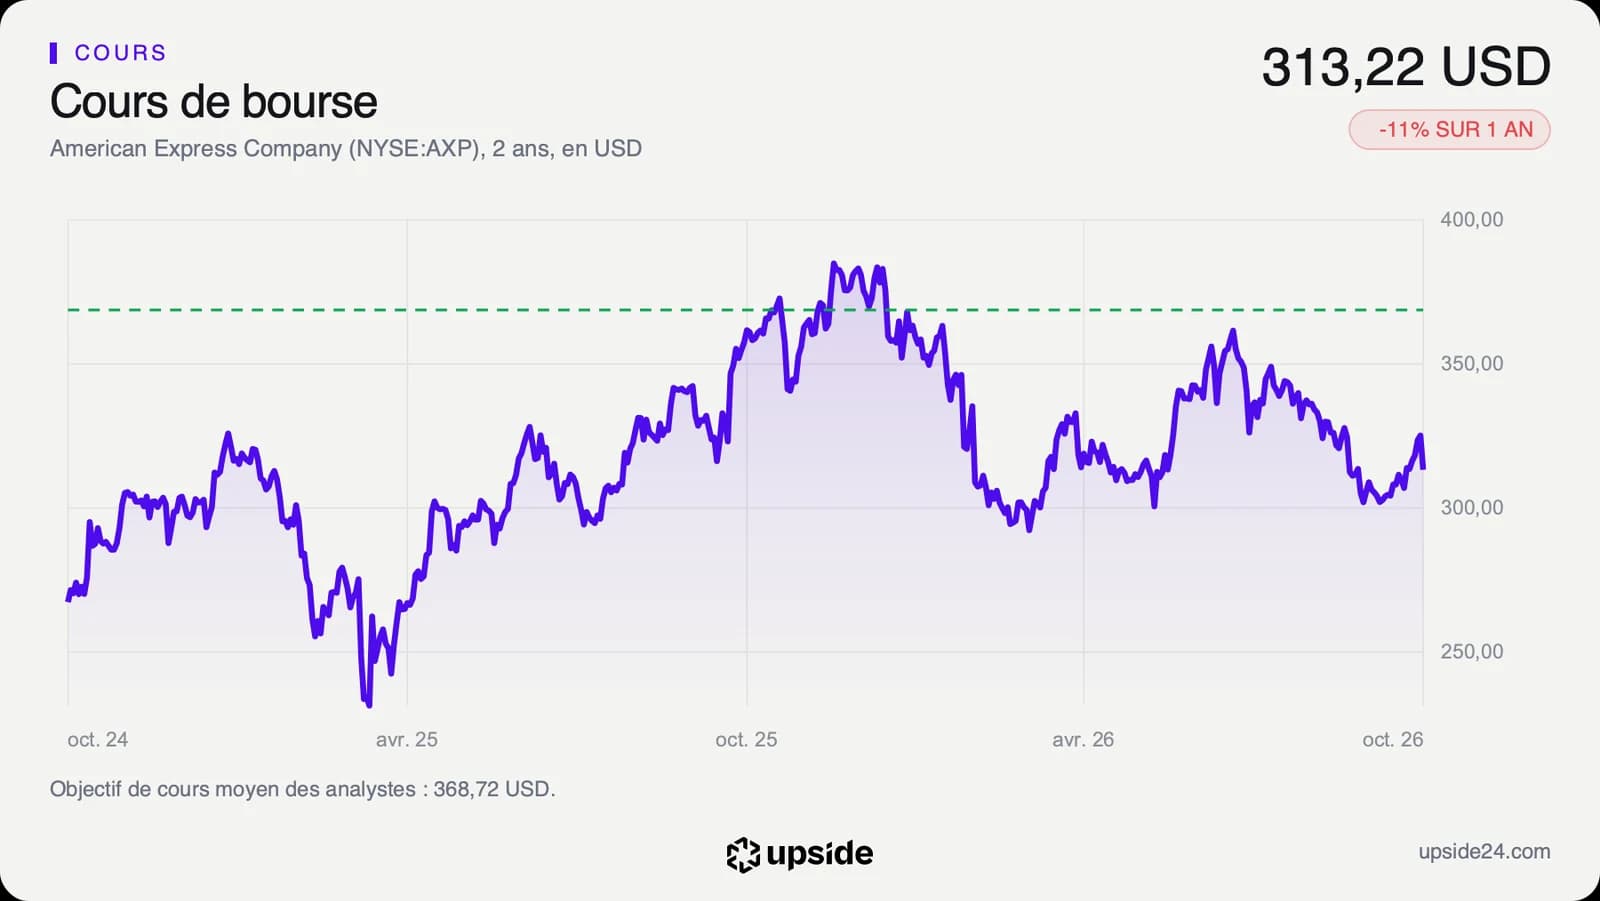
L'action American Express a clôturé à 313,22 dollars vendredi 23 octobre à New York, en baisse de 3,68% sur la séance. Elle cède 15,23% depuis le 1er janvier et se traite 19,17% sous son plus haut annuel de 387,49 dollars, touché le 12 décembre 2025.
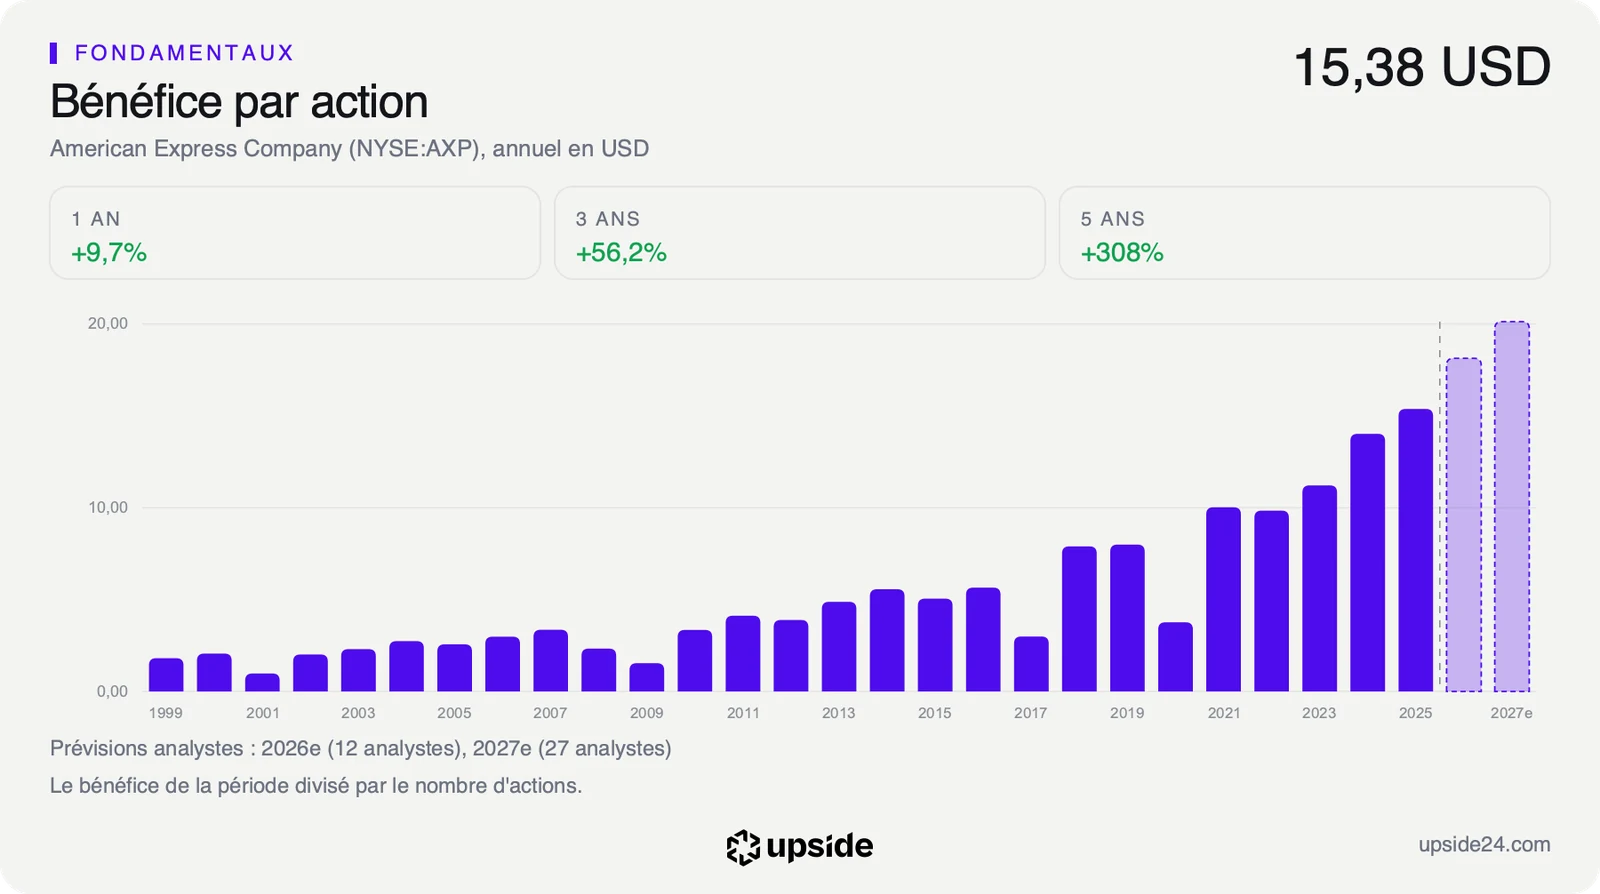
Les revenus du trimestre ont pourtant progressé de 9% à 20,06 milliards de dollars. Le bénéfice par action ajusté, hors plus-value et hors restructuration, a gagné 13% à 4,68 dollars. Le groupe a relevé sa prévision de bénéfice par action pour 2026 à une fourchette de 18,30 à 18,60 dollars, soit 17,60 à 17,90 dollars en données ajustées.
Selon le consensus cité par la presse américaine, les revenus sont ressortis légèrement sous les 20,12 milliards de dollars attendus, quand le bénéfice ajusté dépassait les 4,48 dollars prévus. Le taux de pertes sur les crédits accordés aux porteurs est revenu à 1,8%, contre 1,9% un an plus tôt. Ce bénéfice profite aussi d'un taux d'imposition ramené à 18,1%, contre 24,1% un an plus tôt, grâce au règlement de dossiers fiscaux d'exercices antérieurs.
Le cours évolue 4,3% sous sa moyenne des 200 dernières séances, environ dix mois de Bourse, et cette moyenne recule depuis trois mois. Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, s'établit à 48,54. Il reste en zone neutre, sans excès dans un sens ni dans l'autre.
Sur les 30 analystes qui suivent la valeur, 15 sont positifs, 15 neutres et aucun n'est négatif. Leur objectif moyen ressort à environ 369 dollars, soit environ 18% au-dessus du cours, dans une fourchette de 320 à 450 dollars.
La baisse de vendredi contraste avec une news positive pour les comptes. Elle prolonge une tendance baissière entamée au plus haut de décembre, que le trimestre n'a pas interrompue.
Le point de bascule
Le prochain rendez-vous tombe autour du 25 janvier 2027, date estimée des résultats annuels. Ils diront si les suppressions de postes commencent à se voir dans les frais de fonctionnement, et si le bénéfice ajusté de l'année tient la fourchette de 17,60 à 17,90 dollars. Ils montreront aussi ce que devient le bénéfice une fois le taux d'imposition revenu à son niveau habituel.
Tant que le bénéfice ajusté reste dans cette fourchette et que les revenus progressent d'environ 10% par an, le PER attendu de 17,5 fois paie une rentabilité des fonds propres proche de 36%. Le plan social reste alors un réglage de coûts financé par une cession, et le groupe garde ce qui justifie sa prime. La baisse de vendredi resterait alors une réaction de séance à des revenus un peu courts.
Si les économies ne se voient pas dans les dépenses et que la croissance des revenus retombe sous les 9% du trimestre, la prime sur le sous-secteur perdrait son principal appui. Les analystes attendent environ 20 dollars de bénéfice par action en 2027 et ce chiffre deviendrait alors le vrai test du multiple.