
Alibaba Group (BABA), la maison mère de Taobao et d'AliExpress, lance ses lunettes connectées Qwen Glasses N1 à partir de 2 999 yuans, environ 450 dollars. Mais le groupe dégage aujourd'hui une trésorerie disponible négative de 11 897 M USD sur douze mois.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, diversification des revenus |
Des lunettes pour vendre Qwen
Alibaba a présenté le 13 octobre à Hangzhou les Qwen Glasses N1, la nouvelle génération de ses lunettes connectées, rapporte Bloomberg. Elles démarrent à 2 999 yuans avant remises, et une édition Pro à 3 499 yuans ajoute le suivi du regard. Le groupe lance aussi des écouteurs, les Qwen Clip, conçus avec Bose et vendus 1 299 yuans.
Alibaba, c'est Taobao et Tmall en Chine, AliExpress dans le reste du monde et l'application de cartes Amap. C'est aussi un grand fournisseur chinois de serveurs en ligne, sur lesquels tournent ses modèles d'intelligence artificielle Qwen. Les lunettes servent de vitrine à ces modèles, avec un assistant vocal qui permet d'acheter, de payer ou de suivre sa santé sans sortir son téléphone.
Selon Bloomberg, ces lunettes ne sont pas moins chères que les Ray-Ban connectées de Meta, leader du marché, qui vend aussi un modèle sans caméra à 349 dollars. Alibaba cherche à rivaliser sur les fonctions, avec des caméras de 50 mégapixels et 9 heures de musique par charge.
Les N1 captent la voix par conduction osseuse, c'est-à-dire par les vibrations du crâne, ce qui permet de parler à l'assistant dans la rue sans élever la voix. Elles tiennent 25 heures en veille. L'édition Pro, présentée par Wu Jianjun, responsable des produits matériels Qwen, ajoute le suivi du regard pour piloter l'assistant des yeux.
La génération précédente avait été lancée en novembre 2025, et Alibaba ne publie ni volume de ventes ni objectif de revenus pour ces produits. Le directeur général Eddie Wu affiche l'ambition d'une intelligence artificielle couvrant toute la chaîne, des modèles aux applications, jusqu'aux puces et au matériel.
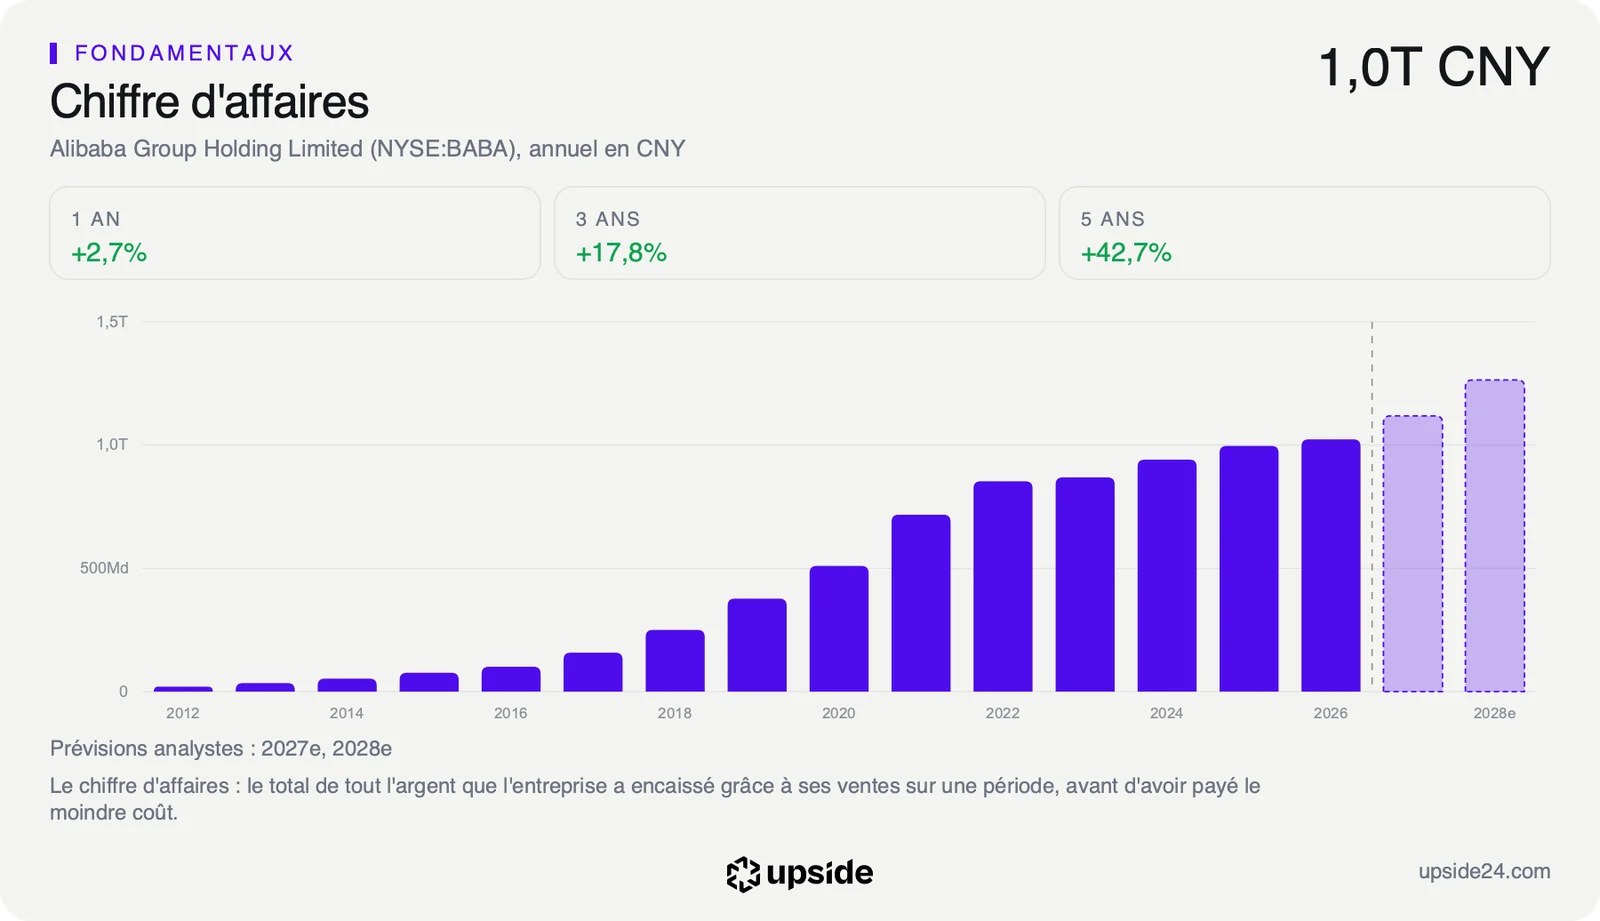
Au trimestre clos fin juin, Alibaba a réalisé 268 953 M CNY de chiffre d'affaires, en hausse de 8,60% sur un an. Il faudrait vendre près de 90 millions de paires au prix d'entrée pour égaler ce seul trimestre de ventes.
Ce que le prix incorpore déjà
Les lunettes touchent la croissance de long terme, à travers le pari qui les fait exister. Pour entraîner Qwen et le faire tourner, Alibaba investit massivement dans ses centres de calcul. Sur douze mois, son free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, ressort à -11 897 M USD. Rapporté à sa valeur en Bourse, cela donne -4,34%, contre +6,28% pour la médiane de son sous-secteur, qui regroupe 118 sociétés de distribution.
Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, atteint 5,82%. C'est un peu mieux que les 4,69% de la médiane du sous-secteur, mais loin d'un groupe technologique capable d'autofinancer seul un effort de cette ampleur. Chaque nouveau produit comme les Qwen Glasses doit donc justifier sa place dans un budget déjà en tension.
Le matériel est traditionnellement moins rentable que le commerce en ligne ou les services. L'intérêt d'un appareil porté au visage est ailleurs pour Alibaba. Il place Qwen au plus près des achats sur Taobao et des paiements, deux métiers où le groupe gagne déjà de l'argent.
Une trésorerie négative ne signifie pas que le groupe perd de l'argent. Les investissements dans les centres de calcul ne passent pas tout de suite dans le compte de résultat, ils sont étalés sur plusieurs années par l'amortissement. La trésorerie, elle, sort immédiatement, d'où l'écart entre un bénéfice positif et des flux disponibles dans le rouge.
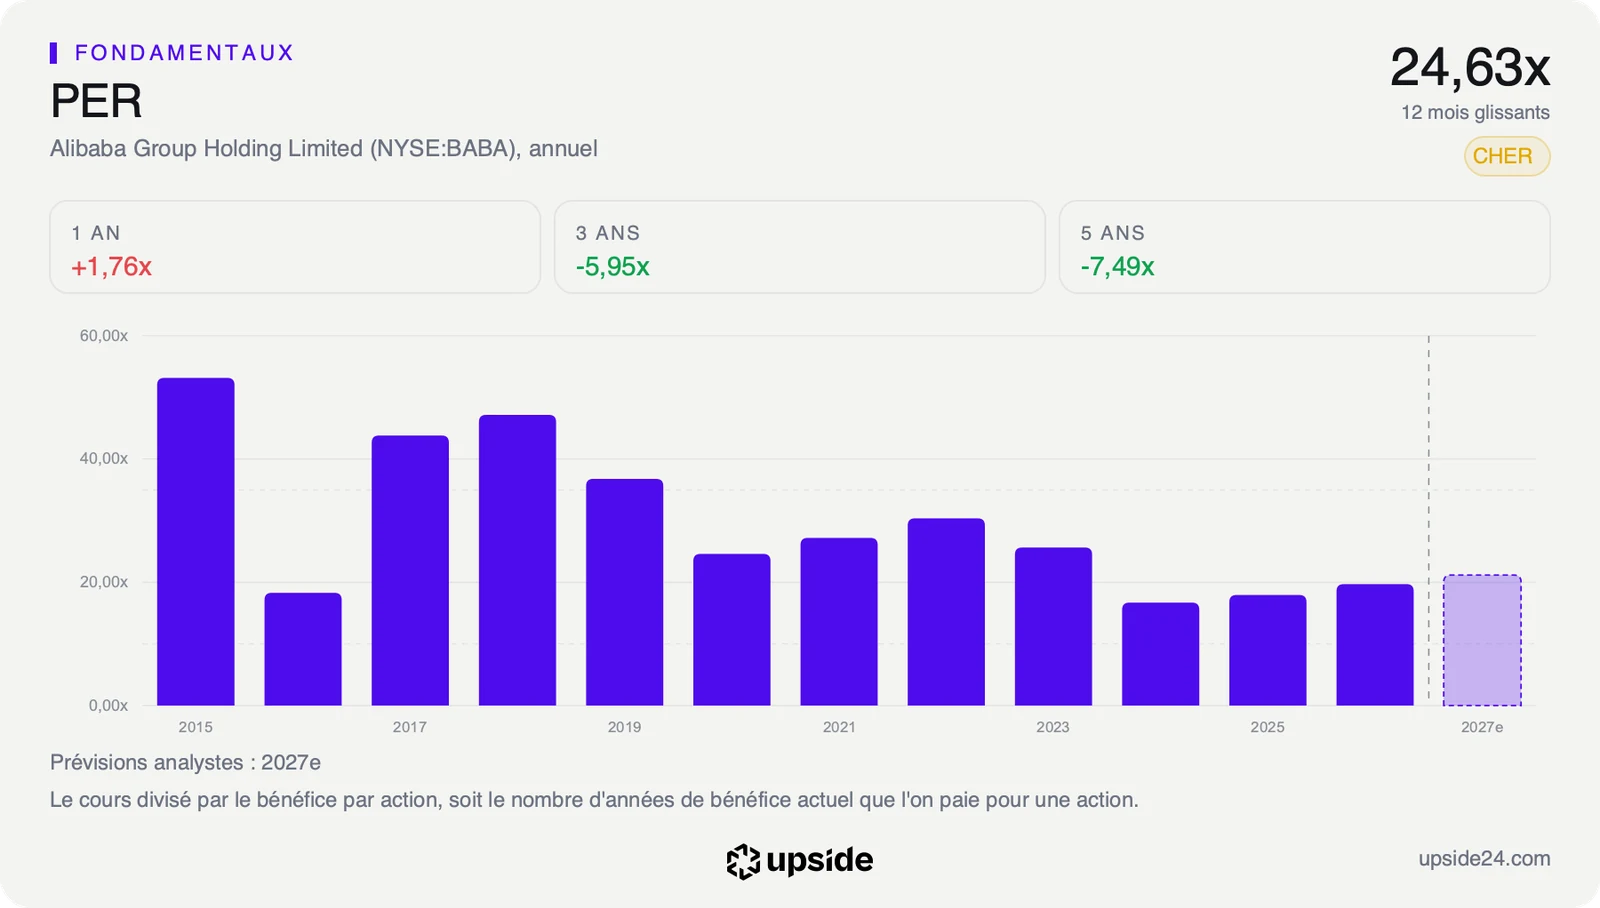
Le free cash flow étant négatif, le prix ne se lit pas par la croissance future qu'il suppose. Il se lit par son niveau face à l'histoire de la société. Le PER, le cours divisé par le bénéfice par action, se situe au 20e centile de ses cinq dernières années, c'est-à-dire moins cher que 80% du temps depuis 2021.
Sur les bénéfices attendus, l'action se paie 16,07 fois, contre 18,73 pour la médiane de son sous-secteur. Le marché paie donc Alibaba moins cher qu'un distributeur moyen, alors que le groupe se présente comme un acteur complet de l'intelligence artificielle. La comparaison d'Alibaba avec les 118 sociétés de son sous-secteur détaille cet écart ratio par ratio.
Ce que le marché en fait déjà
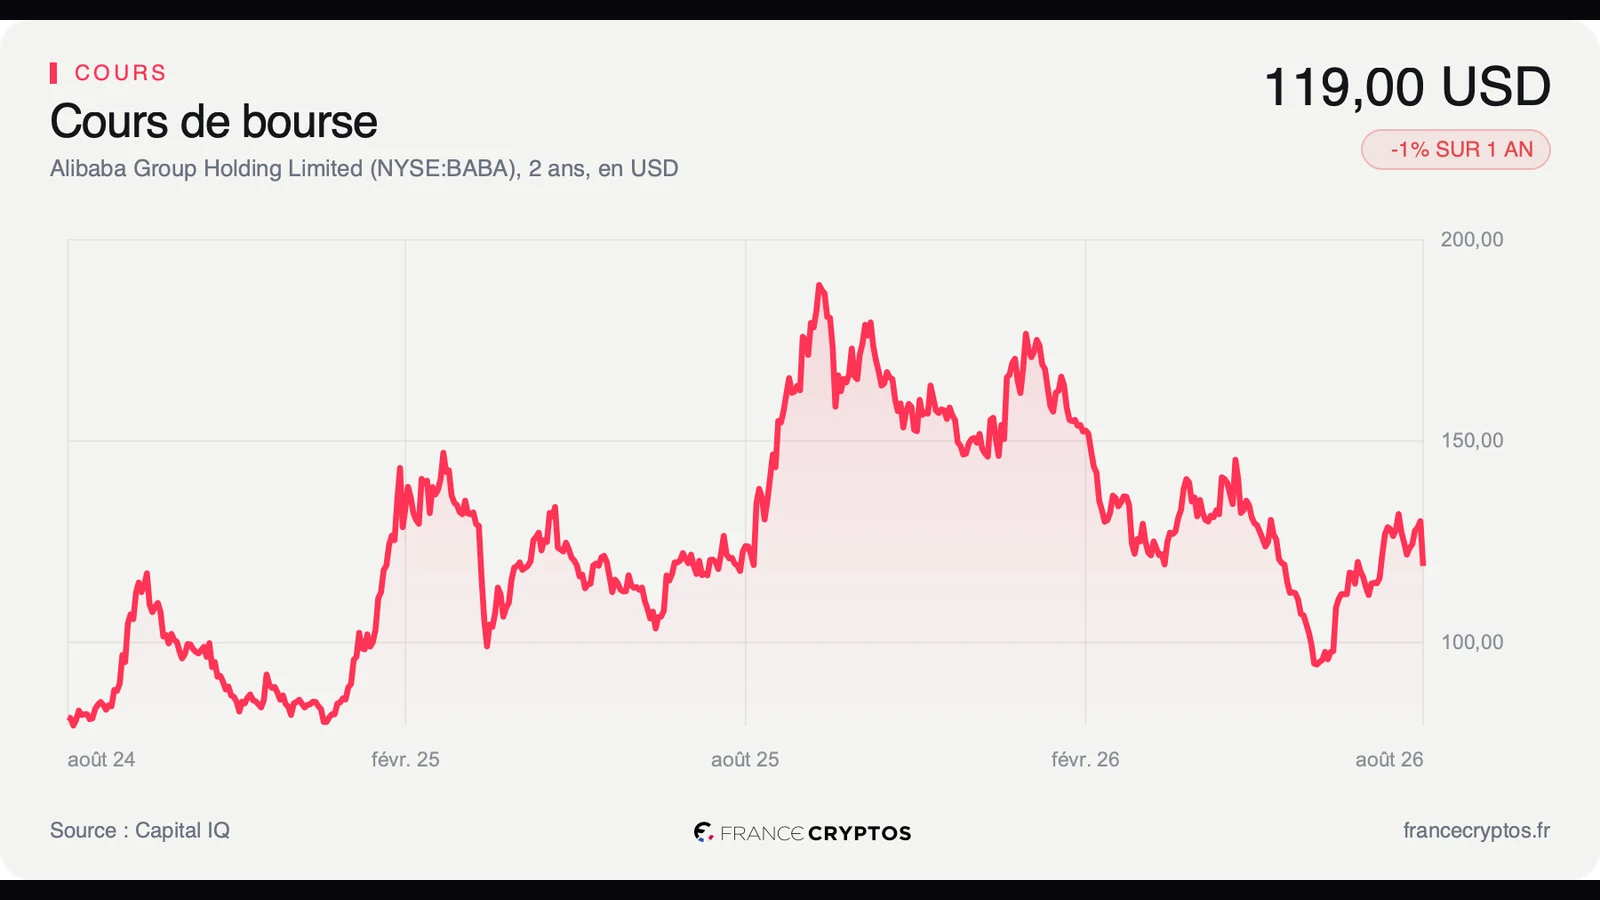
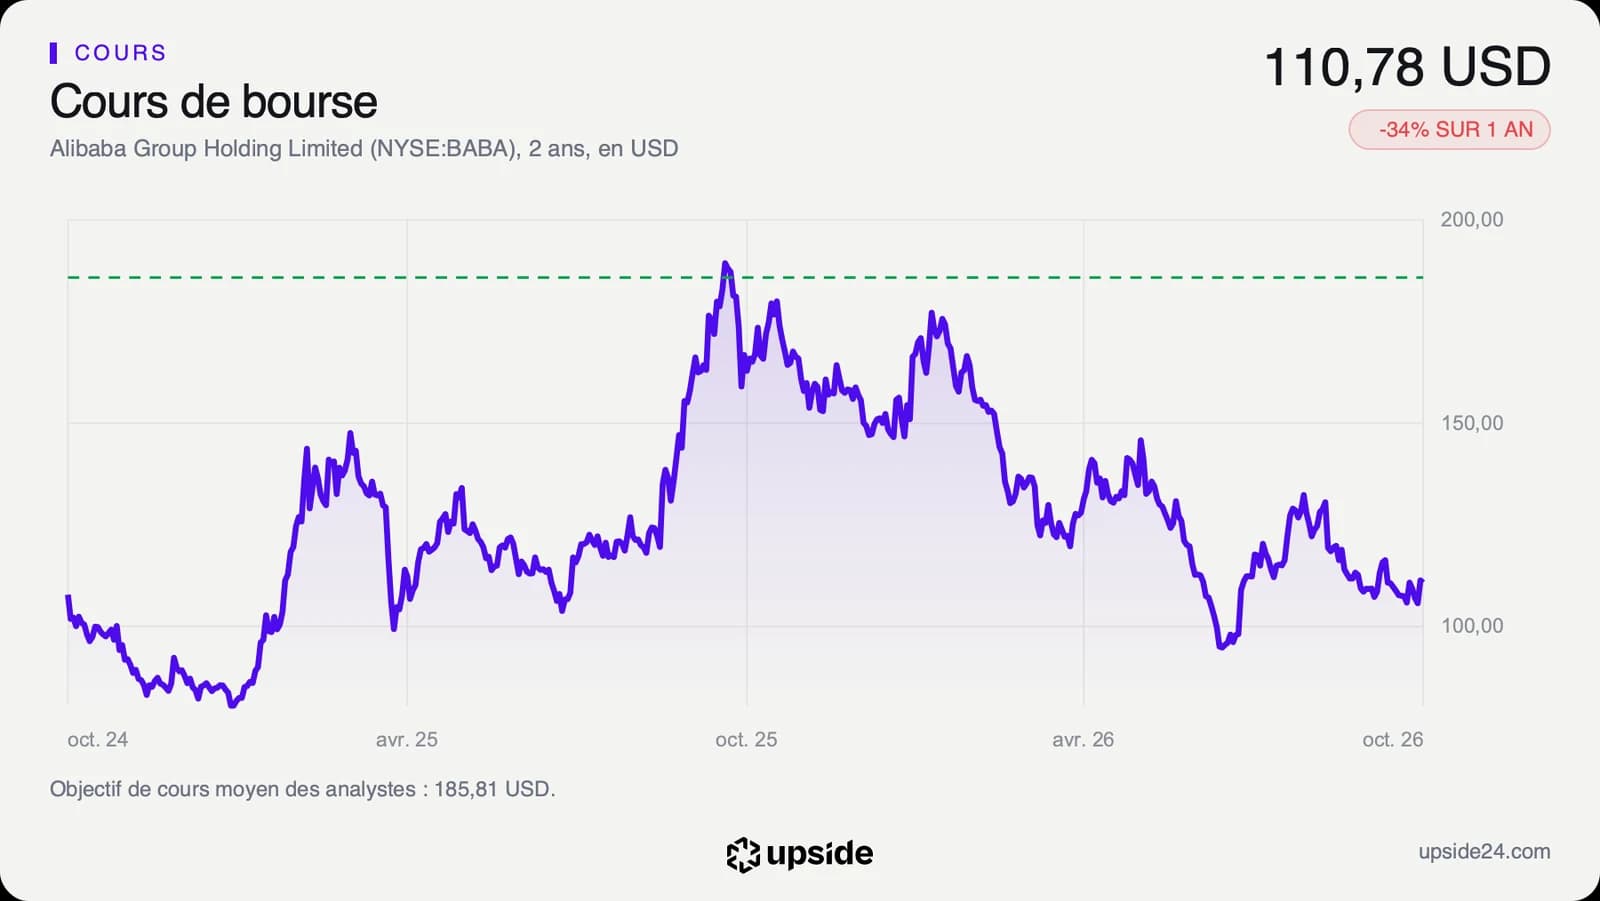
L'action a clôturé à 110,78 USD le lundi 12 octobre à New York. Ce cours est celui de l'ADR, un certificat coté à New York qui représente 8 actions cotées à Hong Kong. Il a perdu 33,59% sur un an, bien plus que la médiane de son sous-secteur, en recul de 4,83%, et 24,42% depuis le début de l'année. Le cours se situe à 21% de sa fourchette annuelle, 39,30% sous son plus haut de 182,50 USD.
Le titre reste 20,43% au-dessus de son plus bas annuel de 91,99 USD, touché le 26 juin. Il a donc rebondi depuis l'été, sans revenir à mi-chemin de son plus haut.
L'indice de force relative, qui mesure la vitesse d'un mouvement sur quatorze séances, ressort à 49,93, un niveau neutre. Le cours évolue 4,54% sous sa moyenne des 50 dernières séances, sans rebond franc après les annonces de produits d'intelligence artificielle.
Sur les 40 analystes qui suivent la valeur, 38 sont positifs, 1 neutre et 1 négatif. Leur objectif moyen s'établit à environ 186 dollars, soit un potentiel d'environ 68%. Les cibles vont de 95 à 239 dollars, une dispersion qui dit combien la valeur de l'intelligence artificielle d'Alibaba reste discutée. L'analyste le plus prudent place l'action sous son cours actuel, le plus optimiste à plus du double.
L'écart entre les objectifs et le cours s'explique en partie par les bénéfices attendus. Le consensus a abaissé de 2,64% en trois mois son estimation de bénéfice par action pour l'exercice clos en mars 2027. Le marché, lui, attend que les investissements se voient dans les résultats avant de suivre les objectifs des analystes.
Le point de bascule
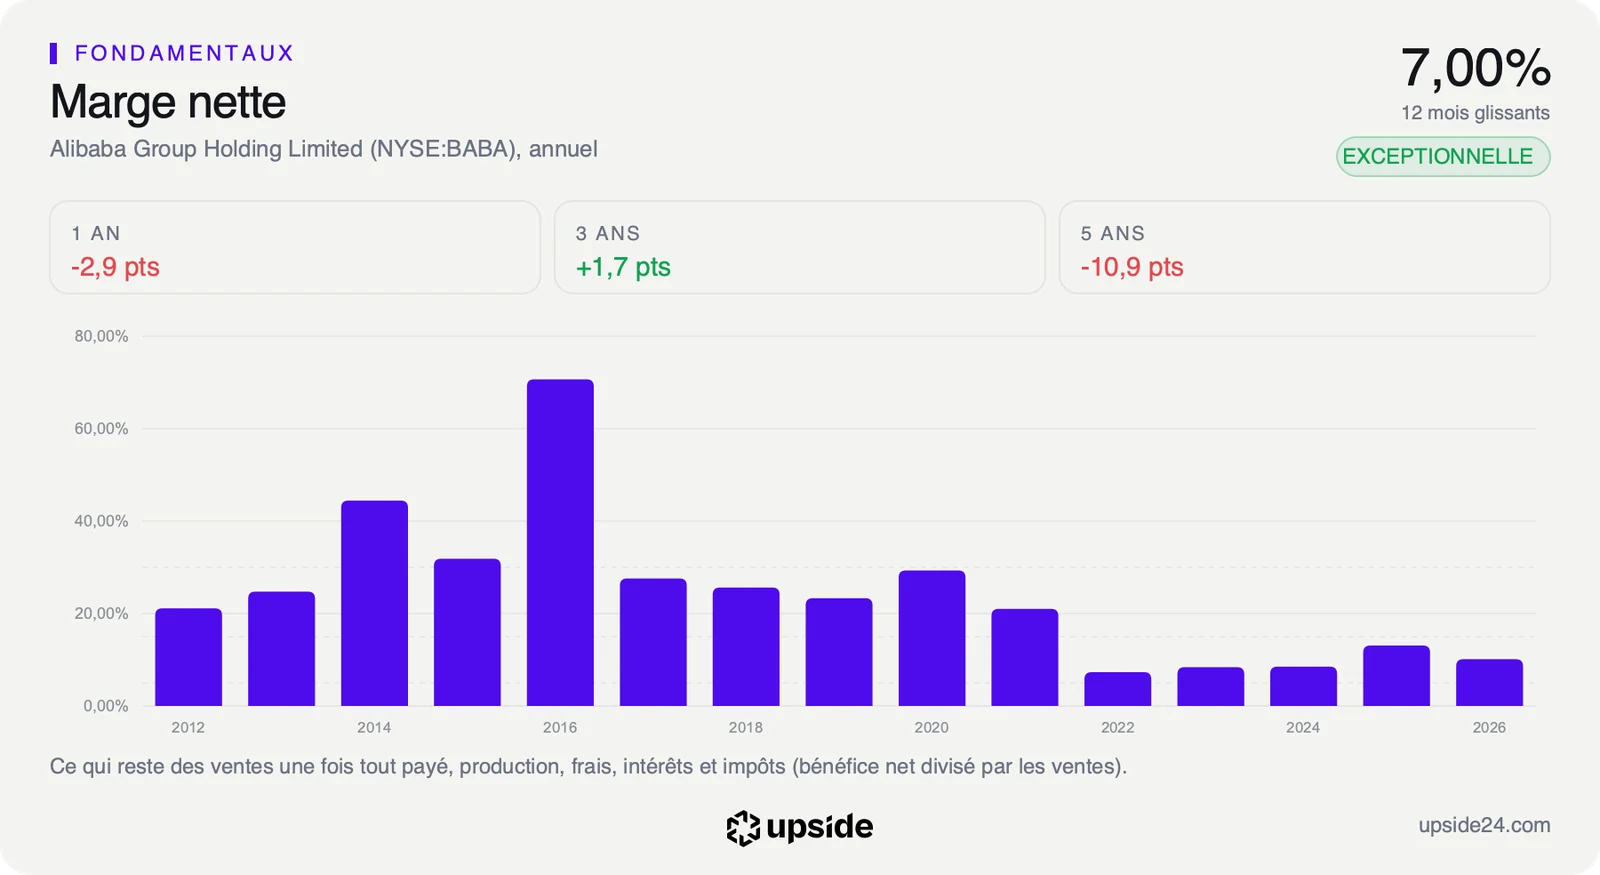
Le prochain rendez-vous est la publication du trimestre clos fin septembre, attendue vers le 19 novembre, une date encore estimée. L'indicateur à surveiller est la marge nette, ce qui reste des ventes une fois tout payé, qui atteint 7,00% sur douze mois. La marge d'exploitation n'est que de 4,06%, contre 6,22% pour la médiane du sous-secteur. Le budget d'investissement comptera autant, le consensus attendant près de 197 milliards de yuans sur l'exercice clos en mars 2027.
Tant que le free cash flow reste proche des -11 897 M USD actuels sans que la marge d'exploitation remonte vers la médiane de 6,22%, le multiple de 16,07 fois les bénéfices attendus reste celui d'un groupe dont les investissements n'ont pas encore prouvé leur rendement. Les lunettes restent alors une vitrine pour des modèles dont le rendement financier reste à démontrer.
Si la publication de novembre montre une marge d'exploitation en hausse et une trésorerie qui se resserre, les produits Qwen deviendraient la partie visible d'une stratégie qui commence à payer. L'écart entre le cours et les objectifs des analystes aurait alors une raison de se réduire.