
Airbnb (ABNB), la plateforme américaine de location de logements entre particuliers, a clôturé lundi à 175,46 dollars, 29,07% au-dessus de son niveau du 1er janvier. Mais son prix suppose une croissance bien plus lente que celle que la société affiche.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Deux semaines de hausse sans nouvelle publication
Dans une analyse publiée lundi 19 octobre, The Motley Fool relève que l'action Airbnb a gagné 9,4% en deux semaines alors que le S&P 500, l'indice des 500 plus grandes sociétés américaines, reculait de 1,6%. Le titre est passé de 160,39 dollars à la clôture du 6 octobre à 175,46 dollars lundi soir au Nasdaq. Sa plus forte séance a eu lieu le 15 octobre, avec une hausse de 4,32%.
Airbnb, c'est l'application où l'on réserve un appartement ou une maison chez un particulier pour les vacances, à la place d'une chambre d'hôtel.
L'auteur, Jeremy Bowman, avance trois raisons à cette avance sur le marché. Le groupe encaisse le paiement des voyageurs avant leur séjour et place ces sommes, soit 12,2 milliards de dollars détenus pour le compte de ses clients à fin juin. Les intérêts perçus par le groupe ont atteint 363 millions de dollars au premier semestre, plus d'un tiers de son bénéfice avant impôt.
L'auteur juge aussi la plateforme mieux protégée que Booking ou Expedia face aux assistants d'intelligence artificielle qui réservent à la place du voyageur, parce que la plupart de ses logements ne sont proposés que chez elle. Il cite enfin une demande de voyage portée par l'épargne des baby-boomers et par le goût des plus jeunes pour les expériences.
Ces arguments sont ceux d'un auteur, pas de la société, qui n'a publié aucun compte depuis ceux du deuxième trimestre, début août. Ce trimestre avait livré 3 608 millions de dollars de chiffre d'affaires, 16,54% de plus qu'un an plus tôt, et la direction avait relevé ses prévisions annuelles.
Le titre avait alors bondi de 17,43% le 7 août, au lendemain de ces comptes, avant de perdre 21% en un mois. Ce recul, jusqu'à 149,58 dollars le 23 septembre, a touché tout le voyage en ligne, Booking et Expedia compris. La hausse des deux dernières semaines efface donc une partie de cette chute.
Un prix qui suppose une croissance modeste
Une hausse de cours ne change aucune ligne des comptes. Elle change en revanche ce que l'acheteur paie pour chaque dollar de bénéfice, et c'est ce prix qui dit si la société reste raisonnablement valorisée.
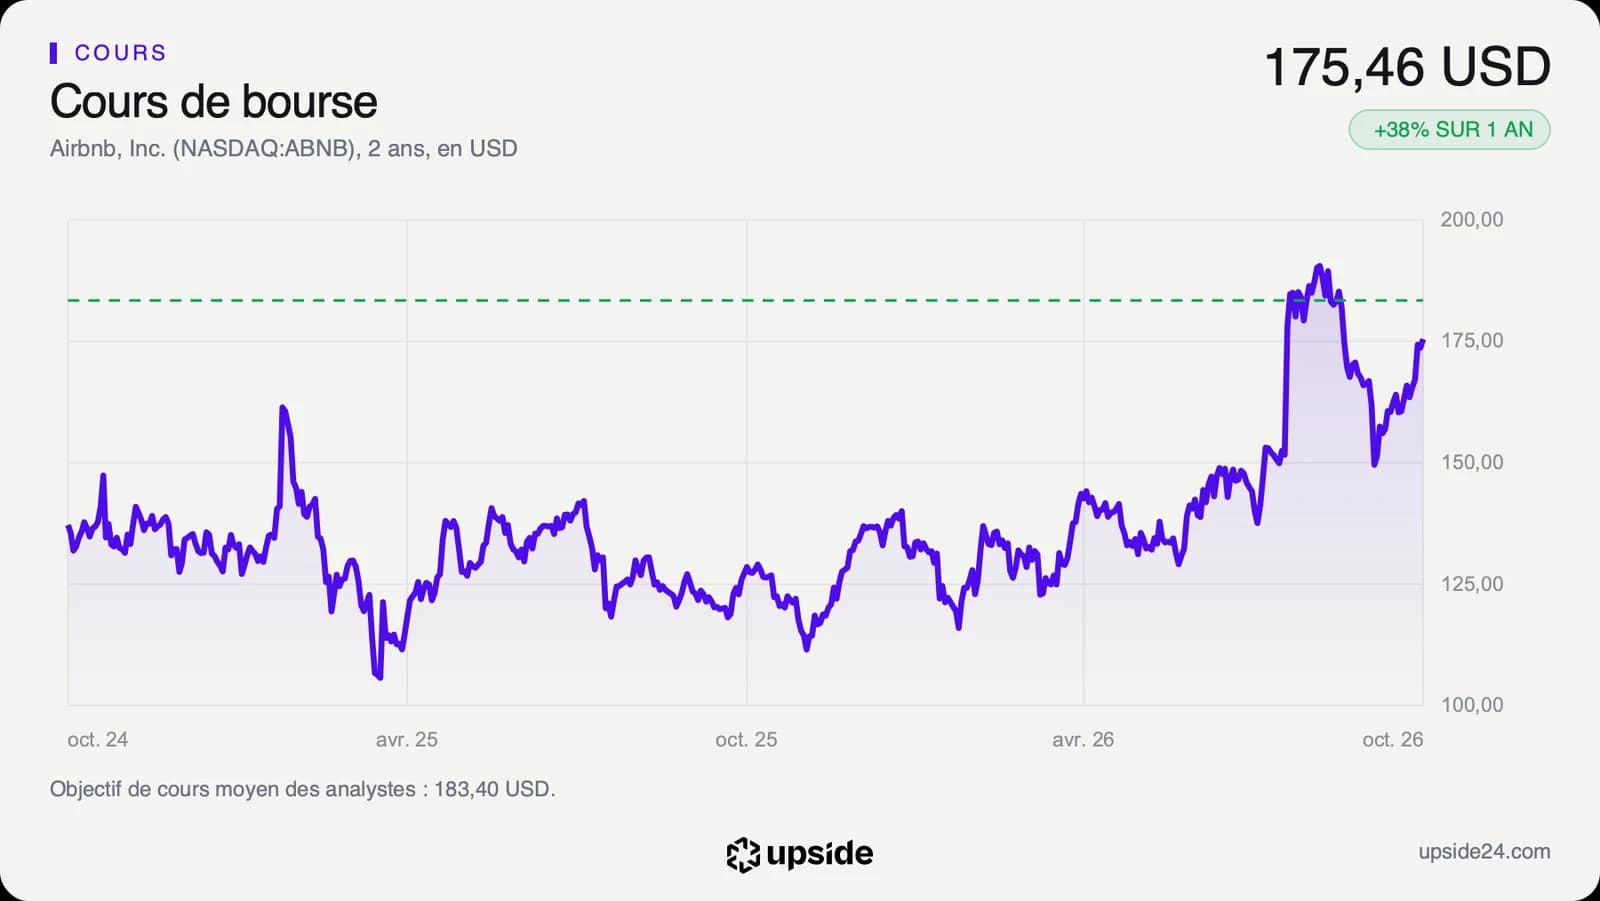
Le PER anticipé, le cours divisé par le bénéfice par action attendu cette année, ressort à 33,06 fois. La médiane des 129 sociétés de son sous-secteur, qui réunit hôteliers, croisiéristes et agences de voyage en ligne, se situe à 14,84 fois. Un acheteur d'Airbnb paie donc plus du double du prix d'un concurrent moyen pour le même bénéfice attendu.
Face à sa propre histoire, le PER glissant dépasse 80,43% de ses niveaux des cinq dernières années, c'est-à-dire que l'action a coûté moins cher que maintenant quatre fois sur cinq depuis 2021.
Cette prime s'explique par un modèle qui ne possède aucun des logements qu'il loue. Le free cash flow, la trésorerie qui reste une fois les dépenses et les investissements payés, représente 36,74% des ventes d'Airbnb, contre 10,80% pour la médiane du sous-secteur. Sur 100 dollars de chiffre d'affaires, près de 37 dollars restent donc disponibles, quand un hôtelier doit entretenir ses murs.
Le calcul inverse part du cours et remonte à la croissance de cette trésorerie qu'un acheteur retient sans le dire. Au cours de lundi, le prix suppose une hausse du free cash flow d'environ 6% par an pendant dix ans. Sur une décennie, ce rythme revient à multiplier la trésorerie annuelle par environ 1,8. C'est bien moins que la progression des ventes, qui augmentent à deux chiffres chaque année depuis 2021.
Ce calcul mesure ce que l'acheteur exige au minimum pour ne pas avoir surpayé son action, pas une prévision de croissance. Cette exigence reste basse au regard du passé récent de la société. Le prix intègre donc une forte rentabilité actuelle sans parier sur une accélération.
Le multiple élevé et la croissance modeste incorporée racontent la même chose. Le marché paie cher la rentabilité d'aujourd'hui, mais il ne prête pas à Airbnb une forte croissance de sa trésorerie pour la décennie. La comparaison d'Airbnb avec les 129 sociétés de son sous-secteur détaille cet écart entre prix, rentabilité et trésorerie.
Un titre revenu à moins de 10% de son sommet
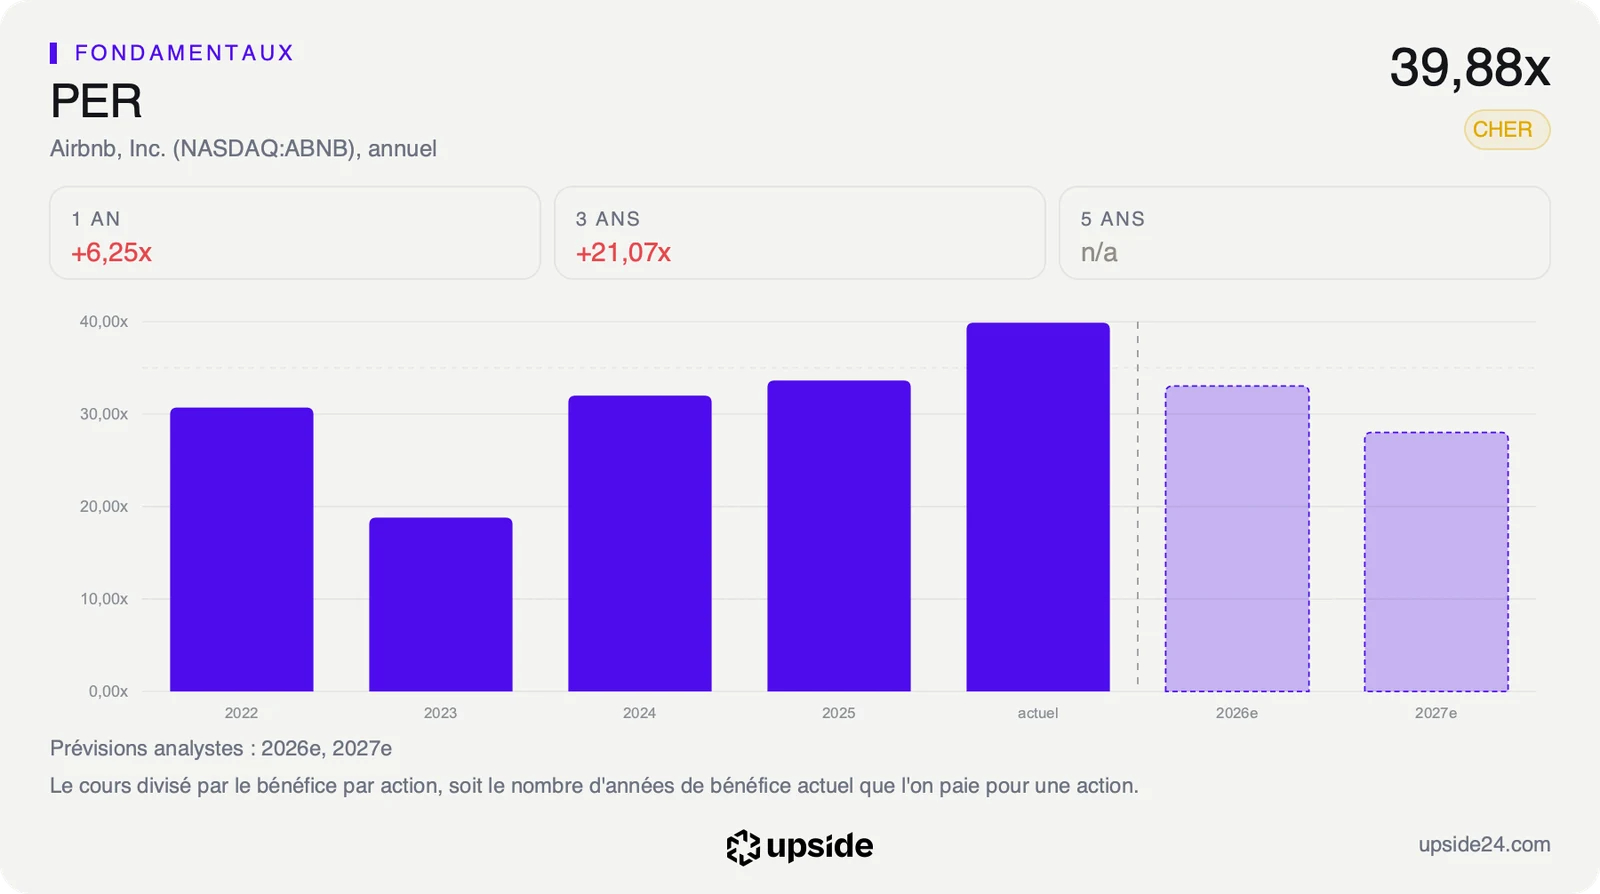
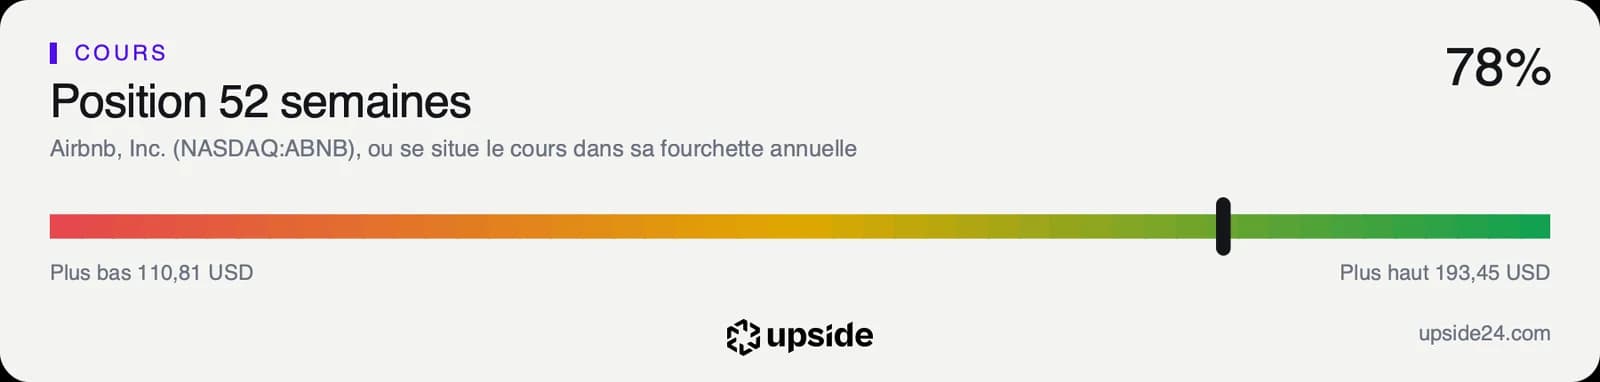
L'action Airbnb a clôturé à 175,46 dollars lundi 19 octobre au Nasdaq. Sur un an, elle a gagné 37,93%, depuis 127,21 dollars le 20 octobre 2025. Sur douze mois, elle a évolué entre 110,81 dollars, le 20 novembre 2025, et 193,45 dollars en séance le 24 août. Elle se trouve 9,30% sous ce plus haut, à 78% de sa fourchette annuelle, c'est-à-dire bien plus près de son sommet que de son plancher.
Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, ressort à 62,82. Il reste sous le seuil de 70 au-delà duquel un titre est jugé acheté trop vite. Le cours évolue aussi 20,84% au-dessus de sa moyenne des 200 dernières séances, à 145,20 dollars, soit le cours moyen des quelque dix derniers mois de Bourse. Cet écart rappelle la vitesse du rattrapage engagé depuis l'été.
Sur les 44 analystes qui suivent la valeur, 26 sont positifs, 16 neutres et 2 négatifs. La banque américaine Keybanc a relevé son avis sur le titre le 2 octobre, quelques jours avant le début de la hausse. L'objectif moyen des analystes ressort à environ 183 dollars selon le consensus, soit environ 4,5% au-dessus du cours. Les objectifs individuels vont de 135 à 220 dollars.
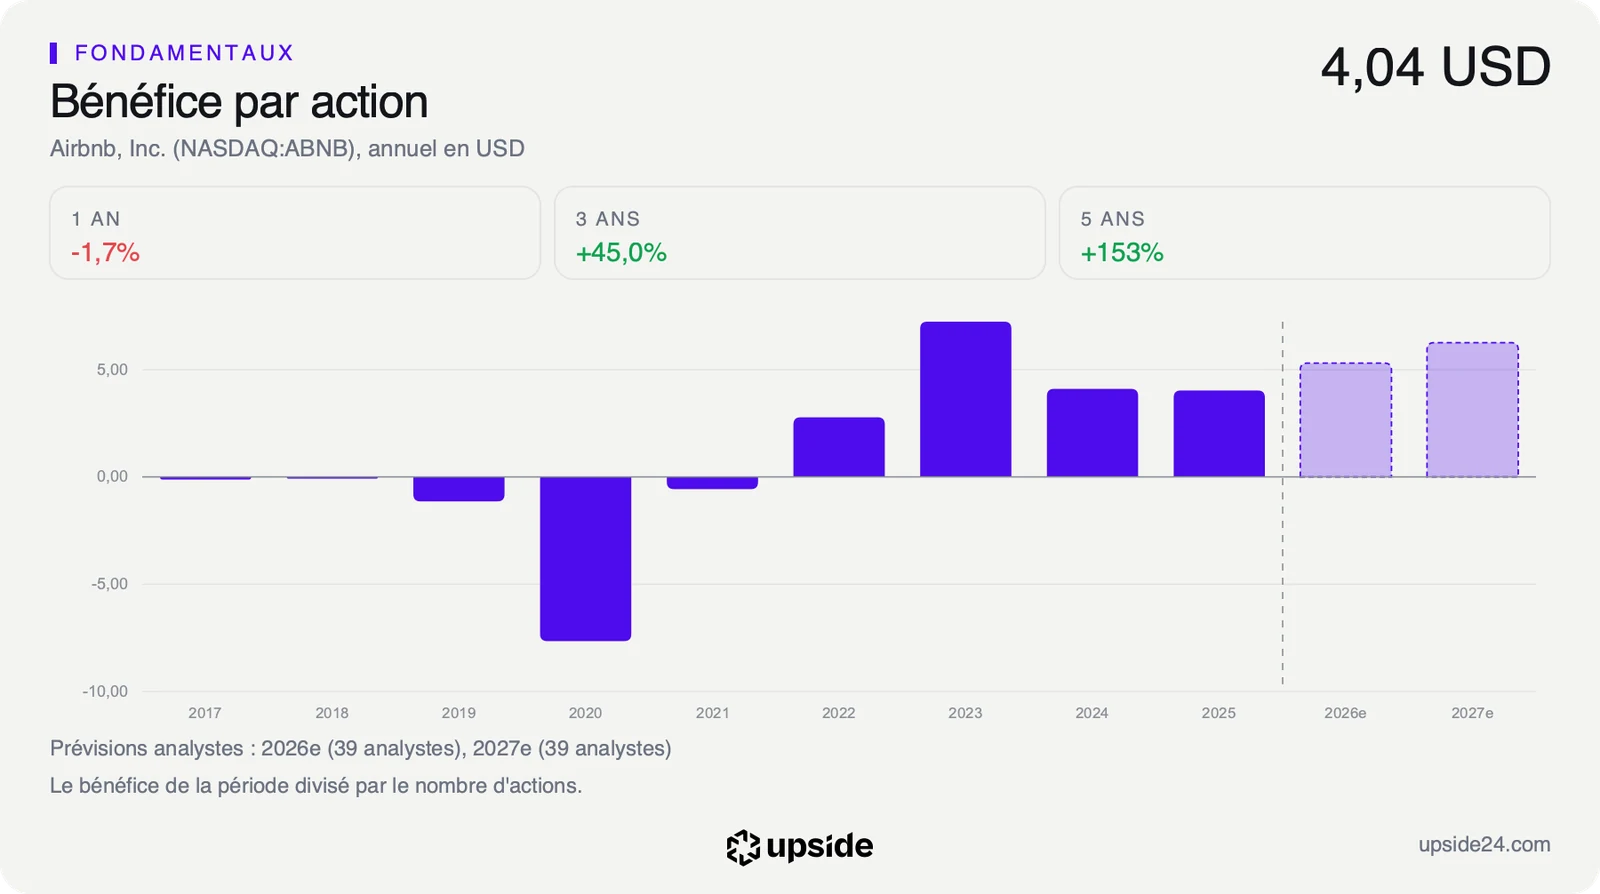
Les analystes ont aussi relevé de 4,36% en trois mois le bénéfice par action qu'ils attendent pour 2026. Le cours monte donc avec des prévisions en hausse, ce qui distingue ce rebond d'un simple mouvement de flux.
Le cours et la valorisation ne disent pas la même chose. Le premier se rapproche de l'objectif des analystes, quand la seconde place déjà le titre parmi les plus chers de son secteur. Une nouvelle hausse supposerait des bénéfices supérieurs aux attentes.
Le point de bascule
Le prochain rendez-vous est la publication des comptes du troisième trimestre, le 5 novembre 2026. La direction vise un chiffre d'affaires compris entre 4,69 et 4,77 milliards de dollars, soit une hausse de 15% à 16% environ sur les 4 095 millions du troisième trimestre 2025. Les 32 analystes qui chiffrent le bénéfice par action l'attendent en moyenne à 2,85 dollars, dans une fourchette de 2,60 à 3,17 dollars, contre 2,21 dollars un an plus tôt.
Tant que le bénéfice du trimestre se situe au-dessus de la moyenne de 2,85 dollars et que les ventes progressent d'environ 16%, les comptes accompagnent le regain du cours. Le multiple de 33,06 fois les bénéfices attendus reste alors celui d'une plateforme qui convertit plus d'un tiers de ses ventes en trésorerie.
Si le bénéfice tombe vers le bas de la fourchette, à 2,60 dollars, ce même multiple paierait une croissance qui ralentit déjà. Le consensus voit la hausse du chiffre d'affaires revenir à environ 12% en 2027. Une baisse des taux réduirait en plus les intérêts perçus sur l'argent des voyageurs, sans rien changer à l'activité.