
Adidas (ADS), l'équipementier sportif allemand, a porté ses dépenses de marketing à 924 millions d'euros au printemps pour la Coupe du monde. Mais les ventes que cette dépense a réellement rapportées ne seront connues qu'avec les comptes du 29 octobre.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Attentes, Probabilité du scénario |
Un printemps record, payé par le marketing
Le Wall Street Journal a publié lundi 19 octobre une analyse sur la Coupe du monde d'adidas. Son titre résume l'enjeu, avec une fortune dépensée en marketing et le plus dur qui commence maintenant. L'article est réservé aux abonnés. Les chiffres qui suivent viennent des comptes publiés par adidas le 30 juillet.
Adidas, c'est la marque aux trois bandes que l'on retrouve sur les chaussures de sport, les maillots de football et les survêtements du monde entier.
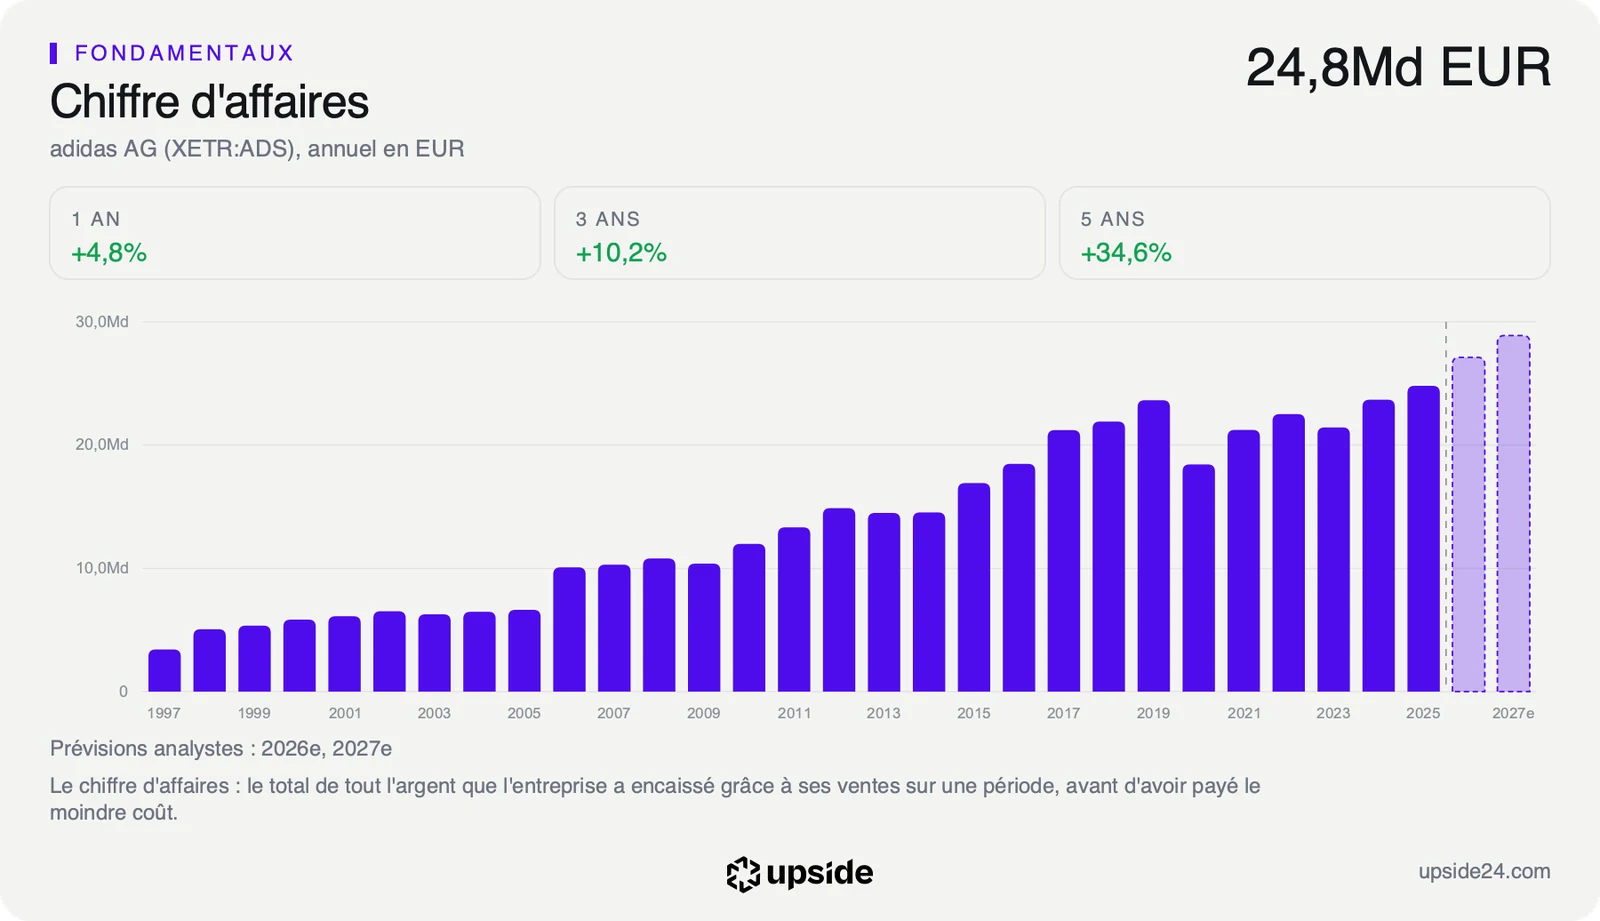
Au deuxième trimestre, le chiffre d'affaires a atteint 6 743 millions d'euros, en hausse de 13%, et de 14% à taux de change constants. C'est le record trimestriel du groupe. La marge brute, ce qui reste des ventes une fois les produits fabriqués, a gagné 0,8 point à 52,5%.
Le prix de ce record tient dans les dépenses de marketing et de point de vente, qui ont bondi de 30% en un an, de 712 à 924 millions d'euros. Ces 924 millions représentent près de 14 euros pour 100 euros de ventes du trimestre. Les 212 millions supplémentaires pèsent plus d'un tiers du résultat opérationnel de la période.
Ce résultat opérationnel, le bénéfice tiré de l'activité avant intérêts et impôts, n'a progressé que de 5% à 574 millions d'euros, pour une marge de 8,5%. Le bénéfice net a gagné 6% à 398 millions. La direction a relevé sa prévision de ventes pour l'année à une hausse de 9 à 10% à taux constants, mais elle a laissé inchangé son objectif de résultat opérationnel d'environ 2,3 milliards d'euros.
Le 30 juillet, l'action a perdu 11,52% à la clôture, de 182,25 à 161,25 euros, après un plus bas à 147,05 euros. Près de 5,9 millions de titres ont changé de mains ce jour-là.
Plus de ventes pour le même bénéfice
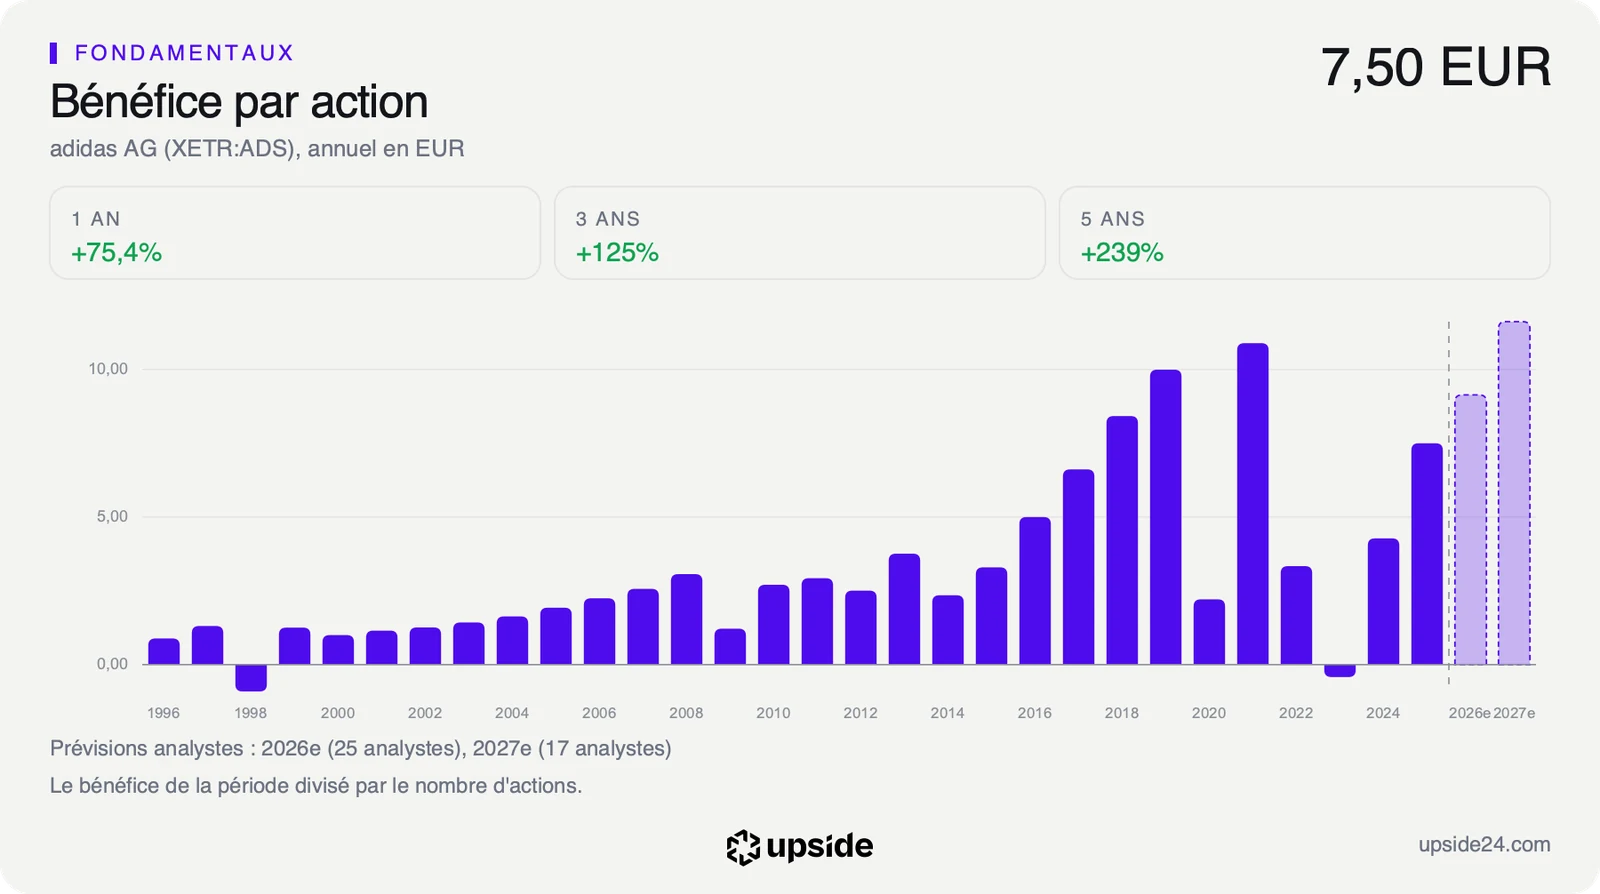
Une prévision de ventes relevée avec un bénéfice inchangé dit que la marge absorbera la différence, et c'est ce que les analystes ont retenu de l'été. Le bénéfice par action qu'ils attendent pour 2026, la part du bénéfice qui revient à chaque action, ressort à environ 9,1 euros. Il a été abaissé de 4,84% en trois mois, alors que la prévision de ventes montait.
Leurs estimations restent pourtant serrées, entre environ 8,5 et 9,5 euros par action. Les 25 analystes qui chiffrent l'année voient tous le bénéfice progresser, et leur désaccord porte sur l'ampleur de la hausse.
Si les ventes montent plus vite que prévu et que le bénéfice reste au même niveau, chaque euro de vente supplémentaire rapporte moins qu'avant. Une partie de ce surplus repart en publicité, en contrats de sportifs et en opérations autour des matchs. Pour l'actionnaire, l'enjeu est que ces dépenses laissent derrière elles des clients fidèles plutôt qu'un pic de ventes sans lendemain. Une campagne mondiale coûte surtout le trimestre où elle se déroule, alors que ses effets sur la marque se mesurent sur plusieurs saisons.
À 17,30 fois ce bénéfice attendu, c'est-à-dire 17,30 euros payés pour chaque euro de bénéfice espéré cette année, l'action reste plus chère que la médiane des 142 sociétés de son sous-secteur, à 14,75 fois. Face à sa propre histoire, le même multiple se situe dans les 35% les plus bas des cinq dernières années, ce qui fait d'adidas un titre moins cher qu'à l'habitude.
Les deux lectures se concilient, car le titre a reculé alors que ses bénéfices remontaient depuis 2023. Son multiple s'est donc contracté sans retomber au niveau de celui de ses concurrents.
Le free cash flow, la trésorerie qui reste une fois payés les dépenses courantes et les investissements, donne une autre lecture. Au cours actuel, le prix suppose que cette trésorerie progresse d'environ 9,7% par an pendant dix ans. Le chiffre d'affaires, lui, n'a progressé que de 6,12% par an sur les cinq dernières années.
Le marché paie donc adidas pour une croissance plus rapide que celle de ses cinq dernières années. La comparaison d'adidas avec les 142 sociétés de son sous-secteur détaille cet écart entre valorisation, rentabilité et croissance.
Un cours qui n'a pas retrouvé son niveau de juillet
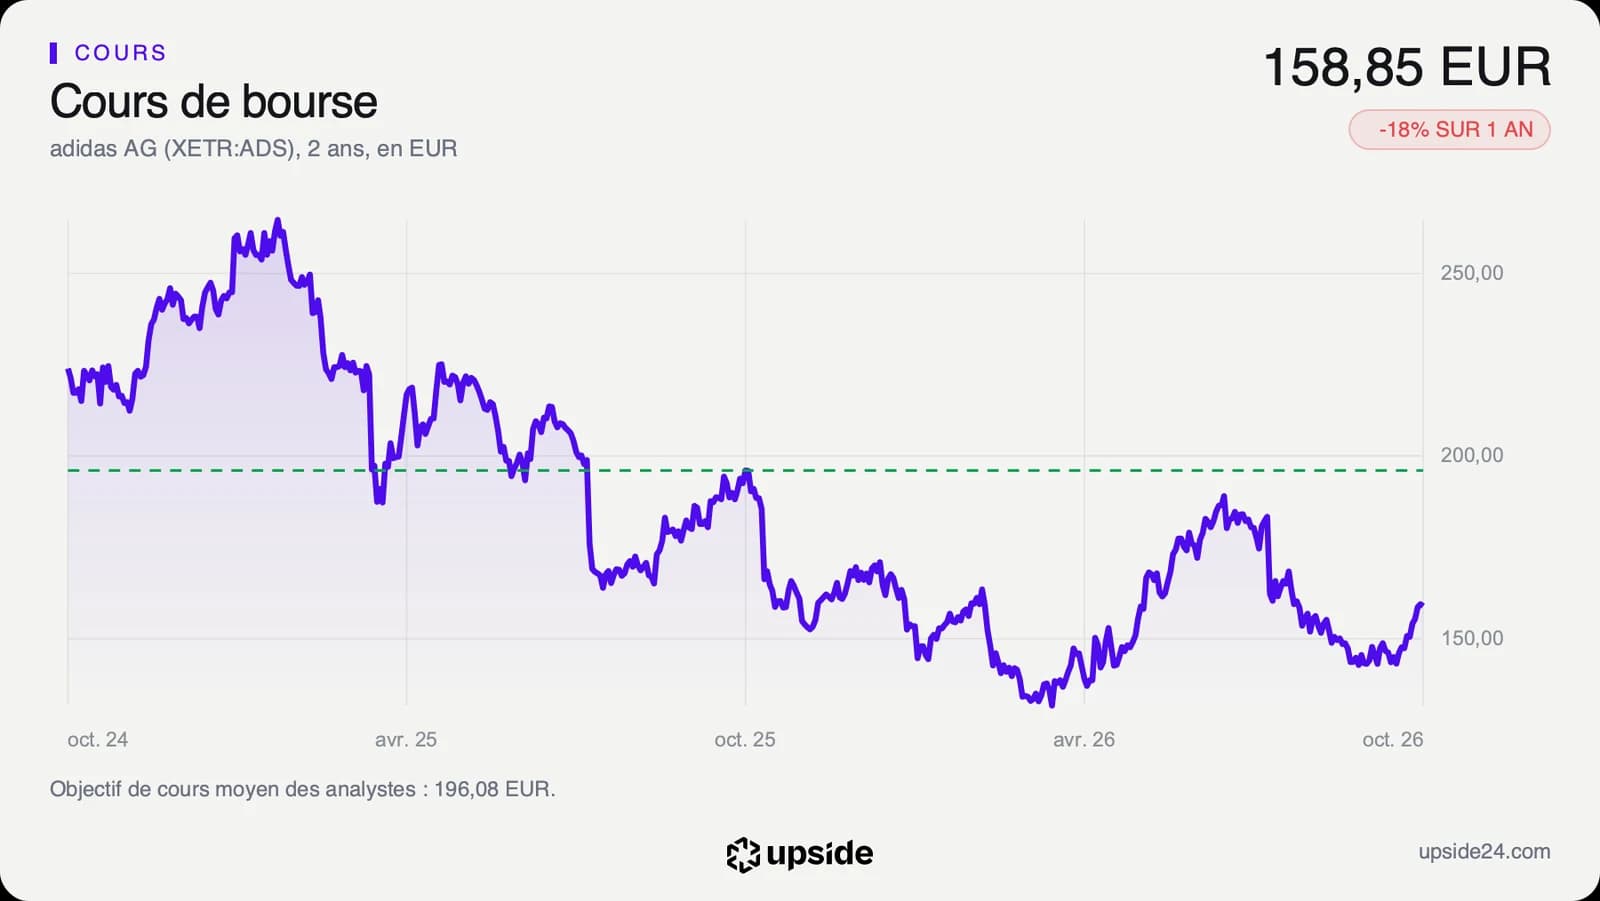
L'action adidas s'échangeait à 158,95 euros vers 14h15 mardi à Francfort, en hausse de 0,66% sur la clôture de lundi. Elle reste 12,78% sous les 182,25 euros de la veille des résultats de juillet. Sur un an, le titre a perdu 17,69% et il évolue 19,12% sous son plus haut de 196,40 euros, atteint le 21 octobre 2025.
Le point bas de l'après-résultats a été touché le 15 septembre, à 141,90 euros en clôture. Le titre a regagné 11,28% depuis, jusqu'à la clôture de lundi, dans des échanges calmes. Sur les vingt dernières séances, les volumes sont inférieurs de 32,11% à leur moyenne des trois derniers mois.
Le cours se situe 2,59% au-dessus de sa moyenne des 200 dernières séances, soit le prix moyen payé sur les quelque dix derniers mois. Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, ressort à 66,10. Il reste sous le seuil de 70 au-delà duquel un titre est jugé acheté trop vite.
Sur les 31 analystes qui suivent la valeur, 23 sont positifs, 8 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 196 euros et l'objectif médian à 190 euros. Les objectifs individuels vont de 158 à 245 euros, et le cours se situe environ 23% sous la moyenne.
Le cours et le consensus divergent donc depuis l'été. Les analystes ont abaissé leurs estimations de bénéfice sans renoncer à leurs objectifs, tandis que le marché attend la preuve dans les comptes. Le groupe verse aussi un dividende qui rapporte 1,76% par an au cours actuel, avec 2,80 euros par action payés le 12 mai. Ce versement reste modeste face à la baisse du cours sur un an.
Le point de bascule
Le prochain rendez-vous est la publication des comptes du troisième trimestre, le 29 octobre 2026. Ce trimestre couvre la fin de la Coupe du monde et la rentrée, et il dira si l'élan des ventes survit à la compétition. La direction pourrait aussi préciser le niveau de ses dépenses de marketing pour la fin de l'année, qui décide d'une bonne partie de la marge.
Pour cette période, le consensus attend un chiffre d'affaires d'environ 7,2 milliards d'euros, en hausse de près de 9%, et un bénéfice par action d'environ 3,1 euros.
Tant que les ventes du trimestre progressent d'au moins 9% environ et que le bénéfice par action dépasse 3,1 euros, la dépense du printemps se lit comme un investissement qui a porté. L'objectif annuel de 9 à 10% de croissance reste alors crédible, et le multiple de 17,30 fois les bénéfices attendus repose sur une croissance qui se confirme.
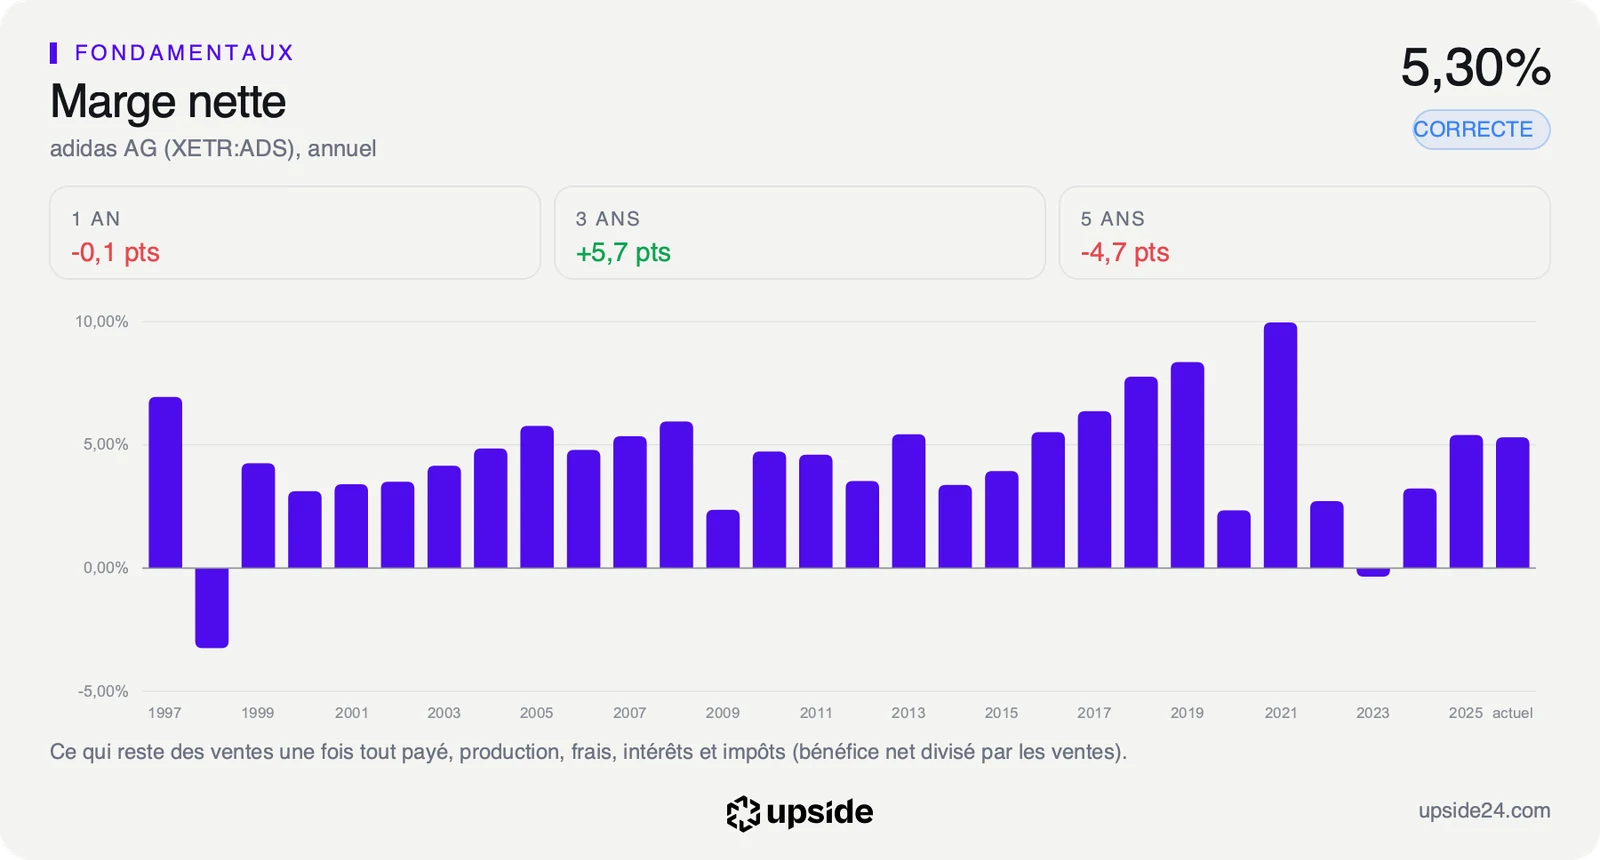
Si les ventes ralentissent sous ce rythme alors que le marketing reste élevé, la marge nette de 5,3% des douze derniers mois aura du mal à progresser. Les analystes prolongeraient alors la baisse de 4,84% déjà appliquée à leurs estimations, et leurs objectifs de cours pourraient suivre le même chemin.