Une prévision de distributeur, pas une projection officielle
Michel-Édouard Leclerc a avancé une inflation proche de 4% en France d'ici la fin de l'année. Le patron du groupe E.Leclerc s'appuie sur deux repères : un taux de 3% en septembre selon l'INSEE et une moyenne européenne de 3,8%. Ces chiffres sont ceux qu'il cite ; ils n'ont pas fait l'objet d'une vérification indépendante dans le cadre de cette déclaration.
La prudence s'impose. Une prévision formulée par un acteur de la grande distribution reflète une lecture terrain, pas une modélisation macroéconomique. Le dirigeant d'un groupe comme E.Leclerc dispose d'une visibilité directe sur les négociations tarifaires avec les fournisseurs et sur l'évolution des prix en rayon, ce qui lui confère une certaine proximité avec la réalité des coûts. Mais cette position n'est pas neutre : elle peut anticiper des tensions réelles sur les prix, tout en restant exposée aux biais d'un opérateur dont les marges dépendent directement de la perception de l'inflation par les consommateurs. Un distributeur a intérêt à signaler la hausse des prix pour justifier ses propres arbitrages commerciaux, ce qui ne signifie pas que sa lecture est fausse, mais qu'elle mérite d'être contextualisée avec soin.
Le saut entre 3% en septembre et une projection proche de 4% en fin d'année représente une accélération notable. Si ce scénario se matérialisait, il contredirait une trajectoire de désinflation que plusieurs observateurs anticipaient pour la zone euro dans les derniers mois de l'année.
La sécheresse, facteur aggravant sur les produits frais
Leclerc pointe la sécheresse comme principal moteur de la pression sur les prix alimentaires. Fruits et légumes afficheraient des hausses de 4 à 8% cette saison, selon lui. Ce segment est structurellement volatile : les aléas climatiques se transmettent rapidement aux linéaires, sans amortisseur industriel. Contrairement aux produits transformés, dont les prix intègrent des contrats d'approvisionnement négociés à l'avance, les produits frais réagissent presque en temps réel aux conditions de production. Une sécheresse prolongée réduit les volumes disponibles, ce qui fait mécaniquement monter les prix à la consommation, indépendamment de toute décision de politique monétaire.
Une accélération de l'inflation alimentaire au-dessus de la tendance générale pèse d'abord sur les ménages à revenus modestes, dont la part des dépenses alimentaires dans le budget est plus élevée. Ce point est structurel : quand les prix des produits de première nécessité progressent plus vite que l'inflation globale, l'impact réel sur le pouvoir d'achat est asymétrique selon les niveaux de revenus. Si la dynamique décrite par Leclerc se confirme en fin d'année, elle alimenterait un débat déjà ouvert sur le pouvoir d'achat et la trajectoire des prix en zone euro.
Pourquoi c'est important pour vos actifs
- $EZU▼ Baissier
Sens qualitatif, sans prévision de prix. Source : nos modèles de corrélation historique.
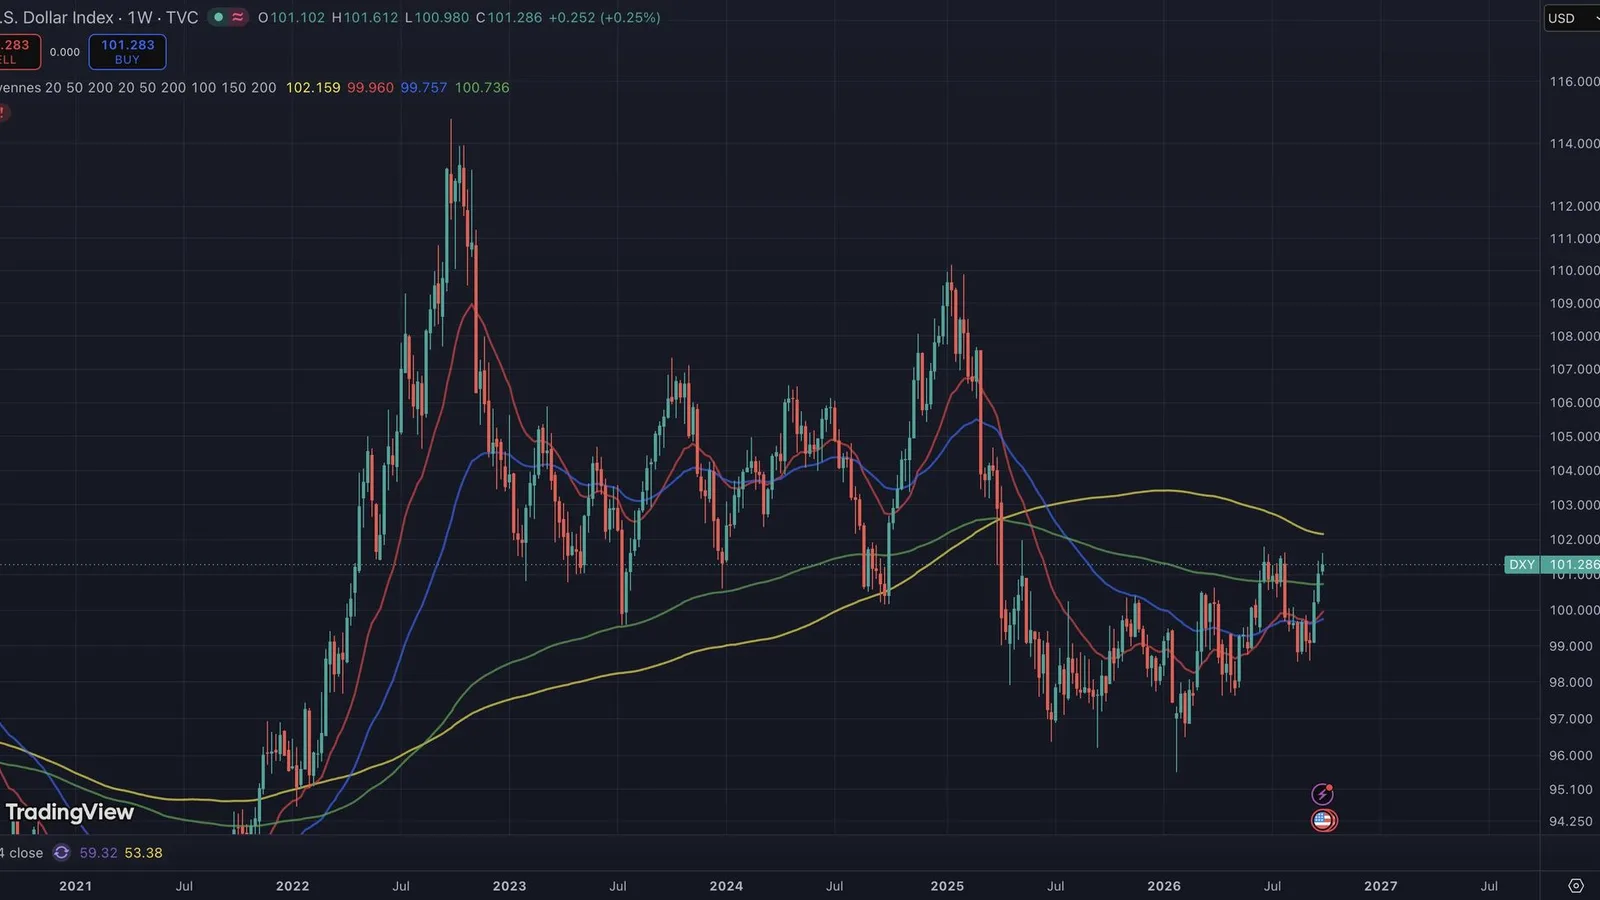
La lecture de marché associée à cette nouvelle est baissière. Une inflation plus chaude que prévu repousse l'horizon des baisses de taux de la BCE : selon nos modèles de corrélation historique, ce scénario pèse généralement sur les actions européennes, dont l'ETF EZU (iShares MSCI Eurozone) est un baromètre direct et tend à renforcer le dollar. Si l'inflation refluait, le mécanisme jouerait en sens inverse, soutenant les marchés actions de la zone euro.
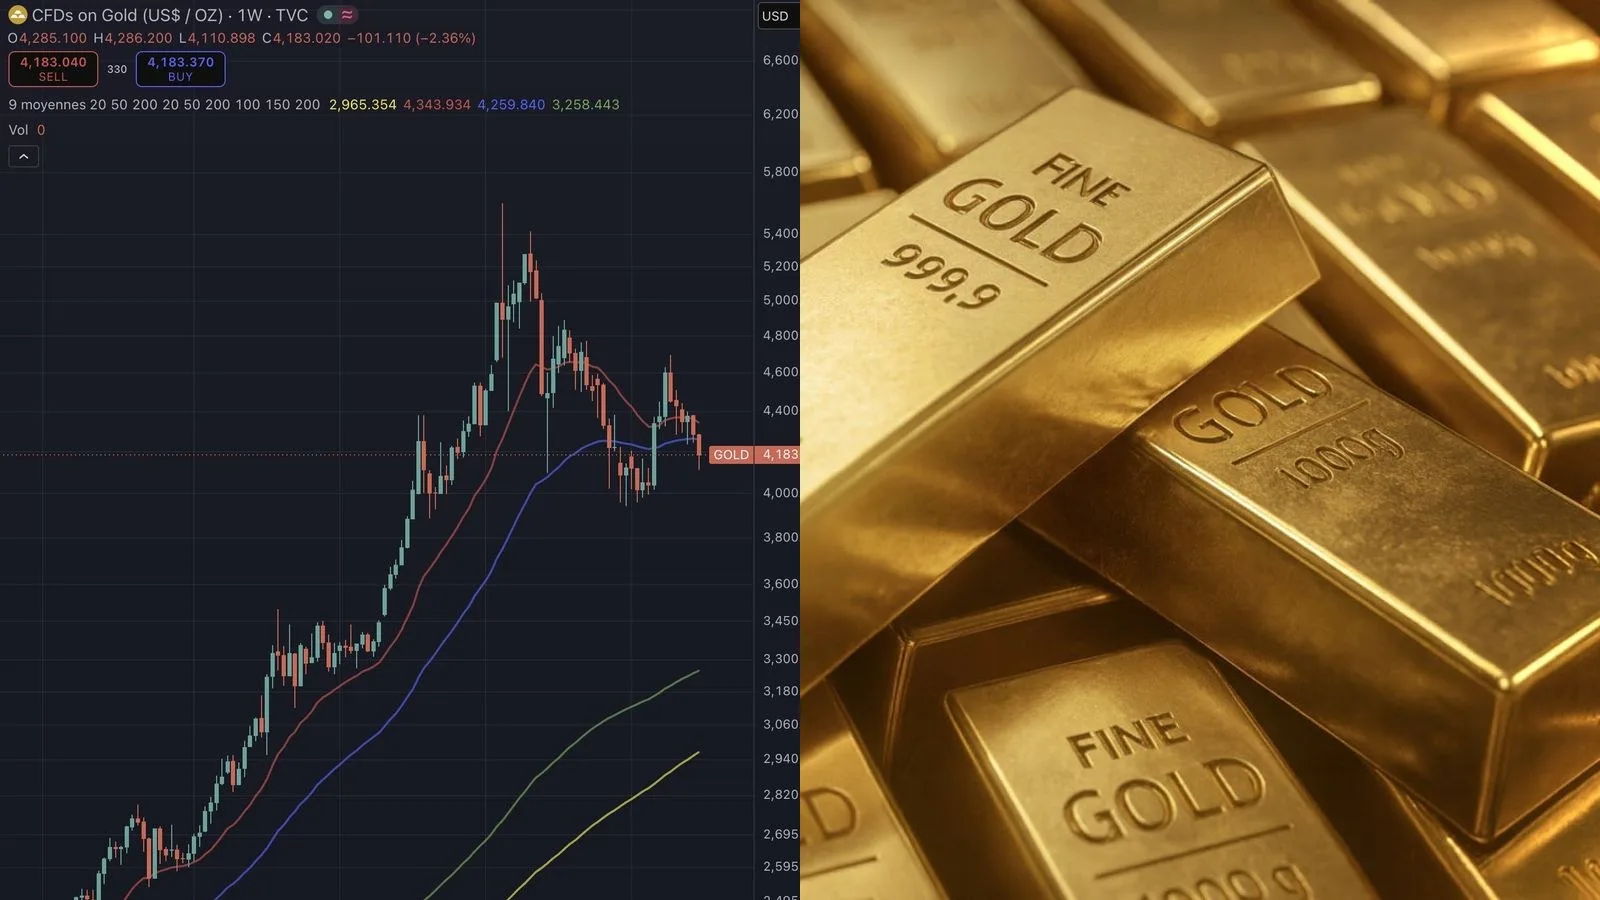
Côté or, la réaction dépend surtout des taux réels : un chiffre d'inflation élevé qui fait monter ces taux corrigés peut faire reculer le métal, même en contexte de tension sur les prix. La dynamique inflationniste en zone euro s'inscrit par ailleurs dans un contexte plus large, les marchés de prédiction suivant également l'inflation annuelle en zone euro pour 2026, ce qui signale que les anticipations à moyen terme restent un sujet actif pour les investisseurs.
Aucun de ces mécanismes ne constitue un conseil d'achat ou de vente.