
Un pivot technique dicté par la montée de la fraude
Lydia avait contribué à populariser le paiement par numéro de téléphone en 2013, rendant l'IBAN superflu pour les virements entre particuliers. L'application fait aujourd'hui le chemin inverse : le numéro de téléphone devient lui-même le maillon faible à éliminer.
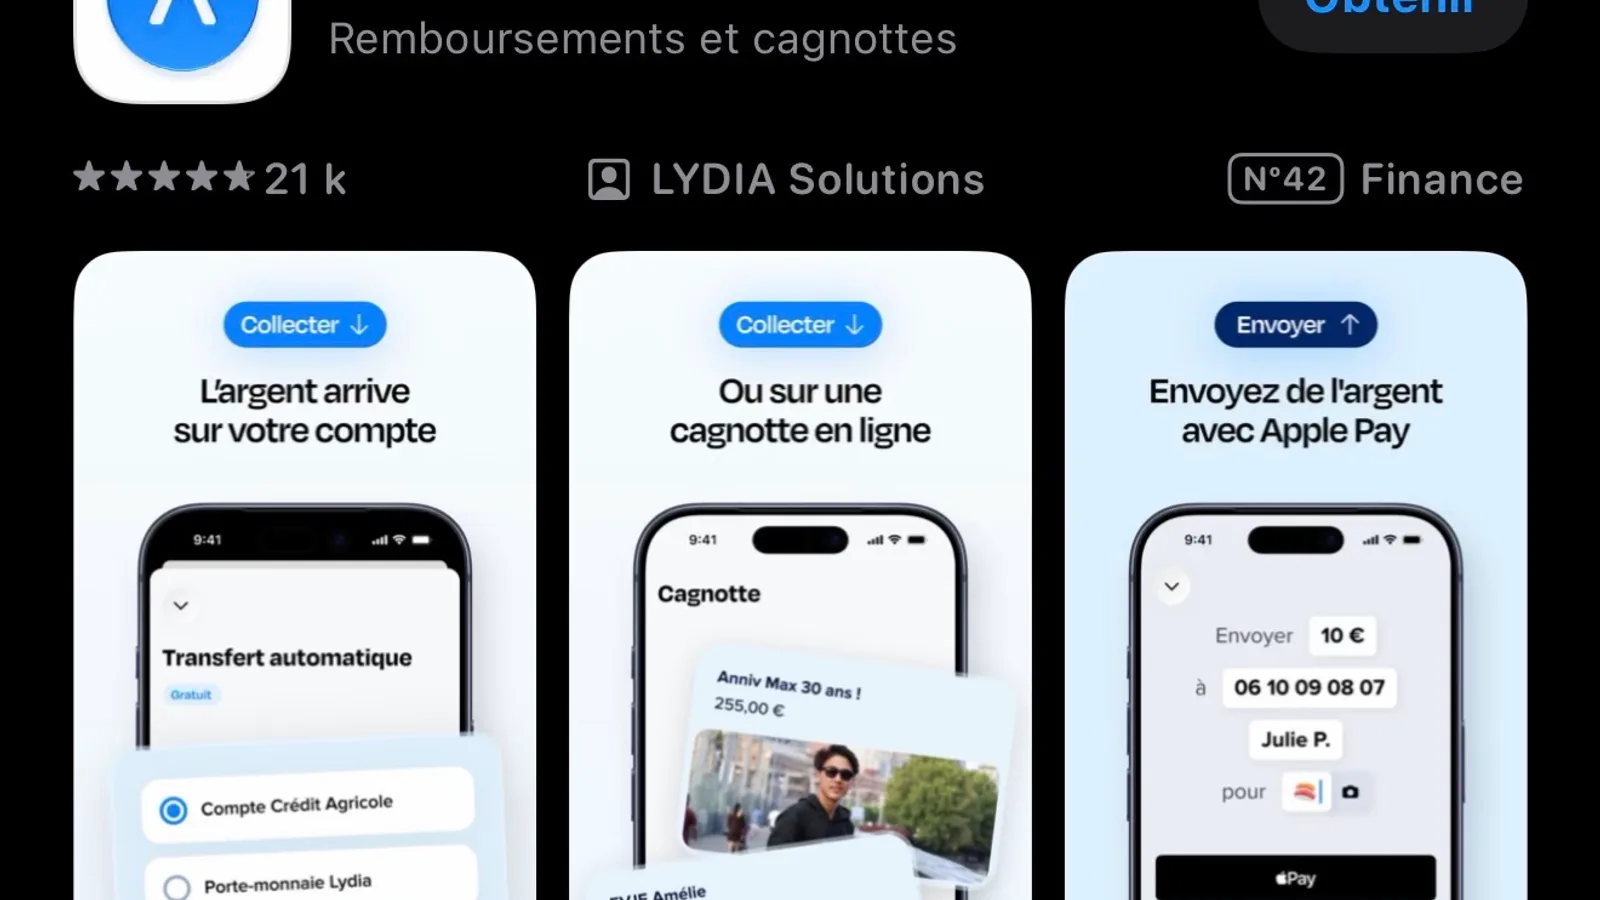
Le nouveau mécanisme repose sur un lien partageable ou un QR code. Un lien peut circuler dans un groupe WhatsApp pour organiser un cadeau commun, être envoyé via Instagram, TikTok ou Snapchat lors d'un achat entre particuliers, ou encore prendre la forme d'un QR code pour une transaction en face à face. Plusieurs personnes peuvent régler via le même lien et le destinataire choisit ensuite le compte sur lequel l'argent arrive, que ce soit un compte bancaire externe ou un porte-monnaie Lydia.
La raison de ce virage est chiffrée. Selon la Banque de France, la fraude par manipulation, qui recouvre notamment la fraude au faux conseiller bancaire, a atteint 516 millions d'euros en 2025. C'est 34% de plus en un an et 41,6% du montant total de la fraude aux moyens de paiement. Le numéro de téléphone, en tant que donnée d'identification partagée à chaque transaction, constitue un vecteur d'attaque direct pour ce type d'escroquerie.
Un mouvement de fond qui dépasse Lydia
Lydia n'est pas seule à tirer cette conclusion. En juin, WhatsApp, dont toute l'architecture repose historiquement sur le numéro de téléphone, a annoncé l'introduction de pseudonymes, dissociant ainsi l'identité de l'utilisateur de son numéro.
Cyril Chiche, cofondateur et président de Lydia Solutions, formule la position de manière directe : "Une donnée personnelle que l'on n'a pas besoin de partager est une donnée de moins à protéger." Il appelle l'ensemble des acteurs du paiement à supprimer cette exigence, posant la question comme un enjeu sectoriel et non comme un différenciateur concurrentiel.
La logique rejoint celle de la minimisation des données, principe central du RGPD : moins une donnée sensible circule, moins elle peut être détournée. Côté utilisateur, l'enjeu est concret. Partager un lien de paiement dans une messagerie n'expose ni numéro de téléphone ni coordonnées bancaires, deux informations que les fraudes au faux conseiller exploitent précisément pour asseoir leur crédibilité. La suppression du numéro comme identifiant de paiement réduit mécaniquement la surface d'attaque disponible.