
Le matériel reprend la main sur le logiciel
Depuis 2020, la capitalisation boursière des fabricants de puces et de matériel informatique progresse de 24% par an. Celle du secteur logiciel : 6%. C'est l'un des constats centraux du rapport technologique annuel de Bain & Company, qui documente un renversement de tendance structurel dans la tech mondiale.
La demande en puissance de calcul liée à l'intelligence artificielle a relancé l'ensemble du secteur matériel. Trois segments concentrent la dynamique : la mémoire à haut débit (HBM), l'assemblage avancé des puces et les puces sur mesure conçues par les géants du cloud pour leurs propres infrastructures. Ce dernier segment illustre une verticalisation accélérée : les grands opérateurs de centres de données ne se contentent plus d'acheter des composants sur étagère, ils les conçoivent eux-mêmes.
Un virage qui pèse sur le grand public
La concentration des investissements sur la HBM a un revers direct. Les fabricants de mémoire orientent leurs capacités de production vers ce segment à forte valeur ajoutée, au détriment de la mémoire classique utilisée dans les smartphones et les ordinateurs grand public. Résultat : un sous-investissement structurel dans les composants mémoire standards, qui pourrait aggraver les pénuries et faire monter les prix des appareils du quotidien.
Ce mécanisme n'est pas théorique. La mémoire représente une part significative du coût de fabrication d'un smartphone ou d'un PC. Quand l'offre se resserre sur un segment et que la demande IA aspire les capacités de production, le consommateur final absorbe la tension tarifaire en bout de chaîne.
Les actifs exposés reflètent la thèse
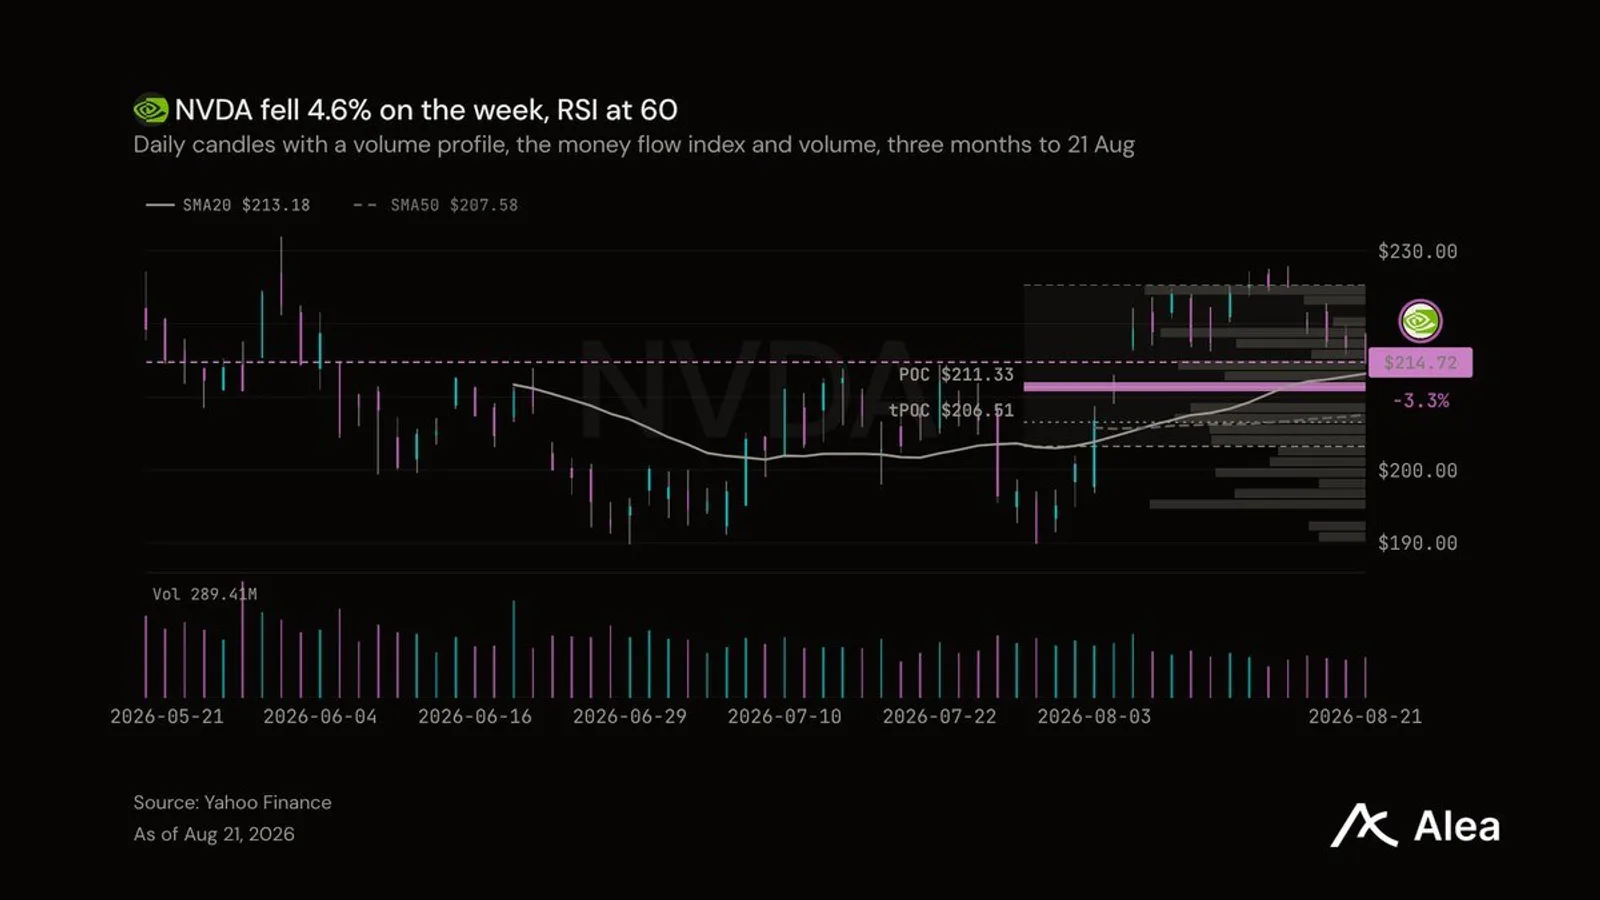
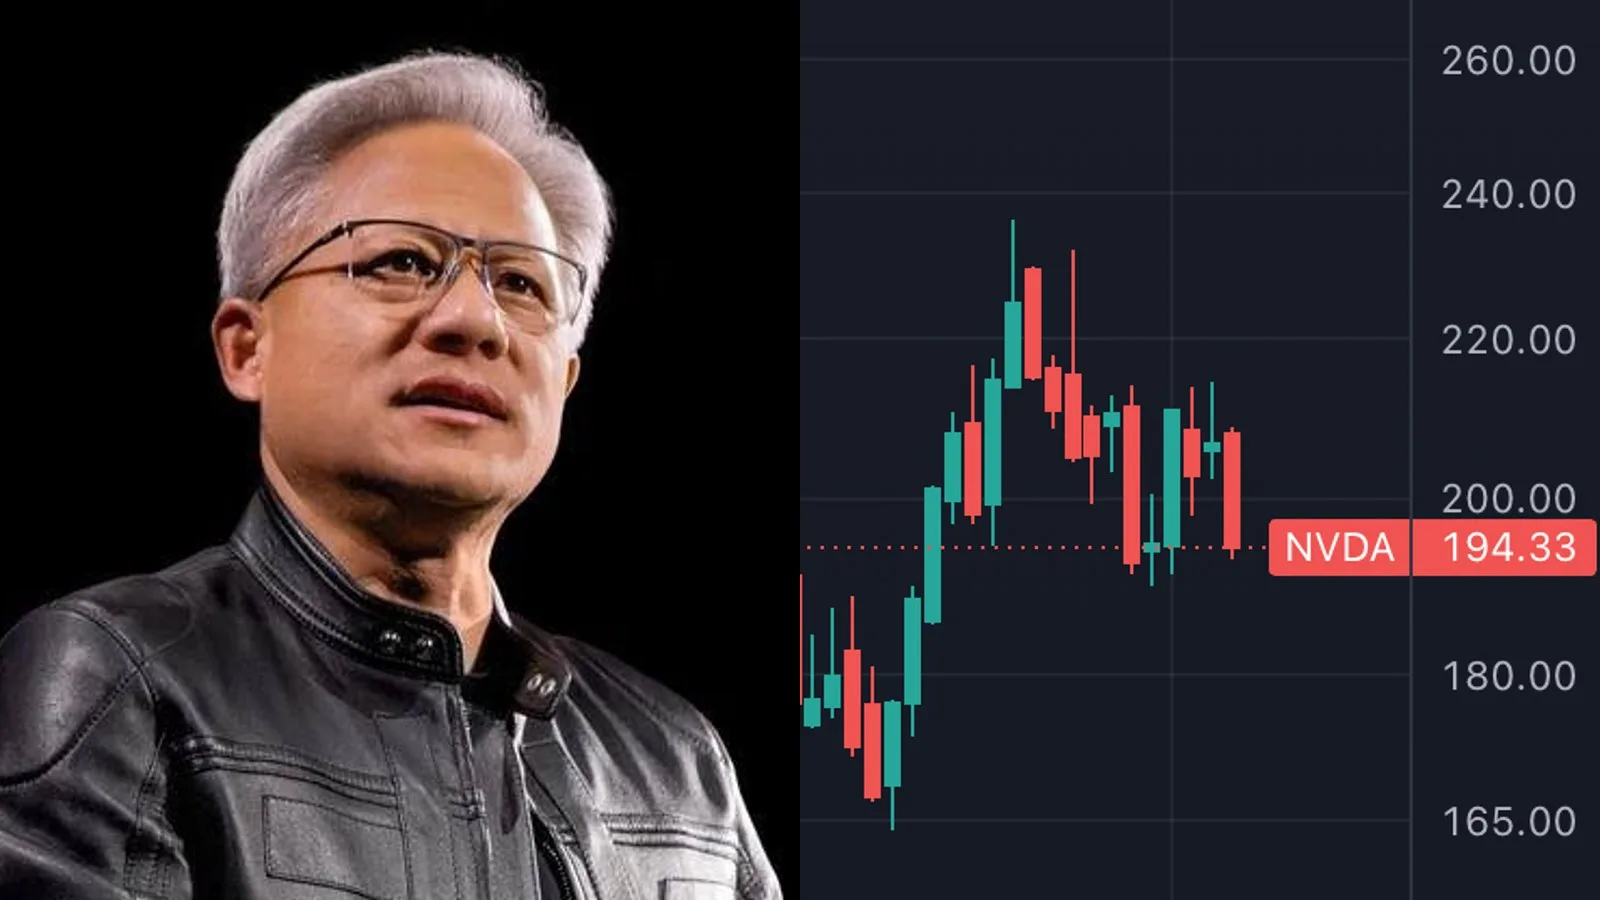
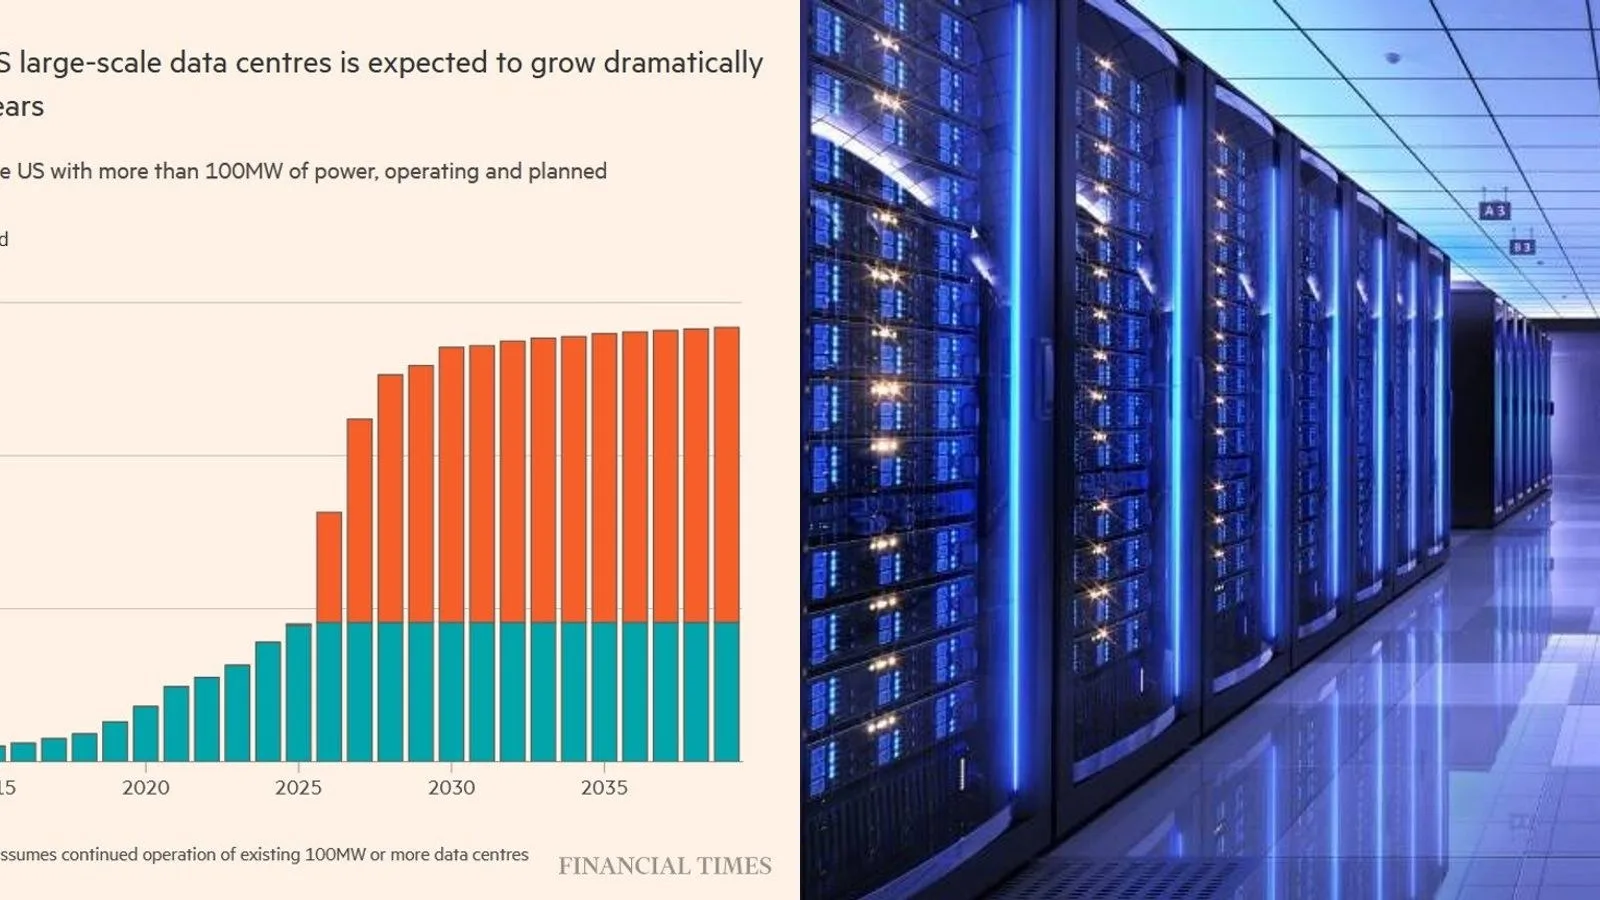
Selon les corrélations de marché, plusieurs actifs sont directement exposés à cette dynamique : le fonds indiciel SOXX (iShares PHLX SOX Semiconductor), ainsi que Nvidia, Intel et AMD, chacun avec un niveau d'exposition indirect élevé. Le marché de prédiction donne par ailleurs 99% de probabilité à un dépassement des dépenses d'investissement d'Amazon au-delà de 170 milliards de dollars en 2026, ce qui confirme l'ampleur des flux de capitaux qui alimentent la demande en puces spécialisées.
La bifurcation entre matériel et logiciel, documentée par Bain, traduit une réalité simple : l'IA générative est d'abord une industrie de silicium avant d'être une industrie de code.