
Un allègement massif, pas un pari contre l'IA
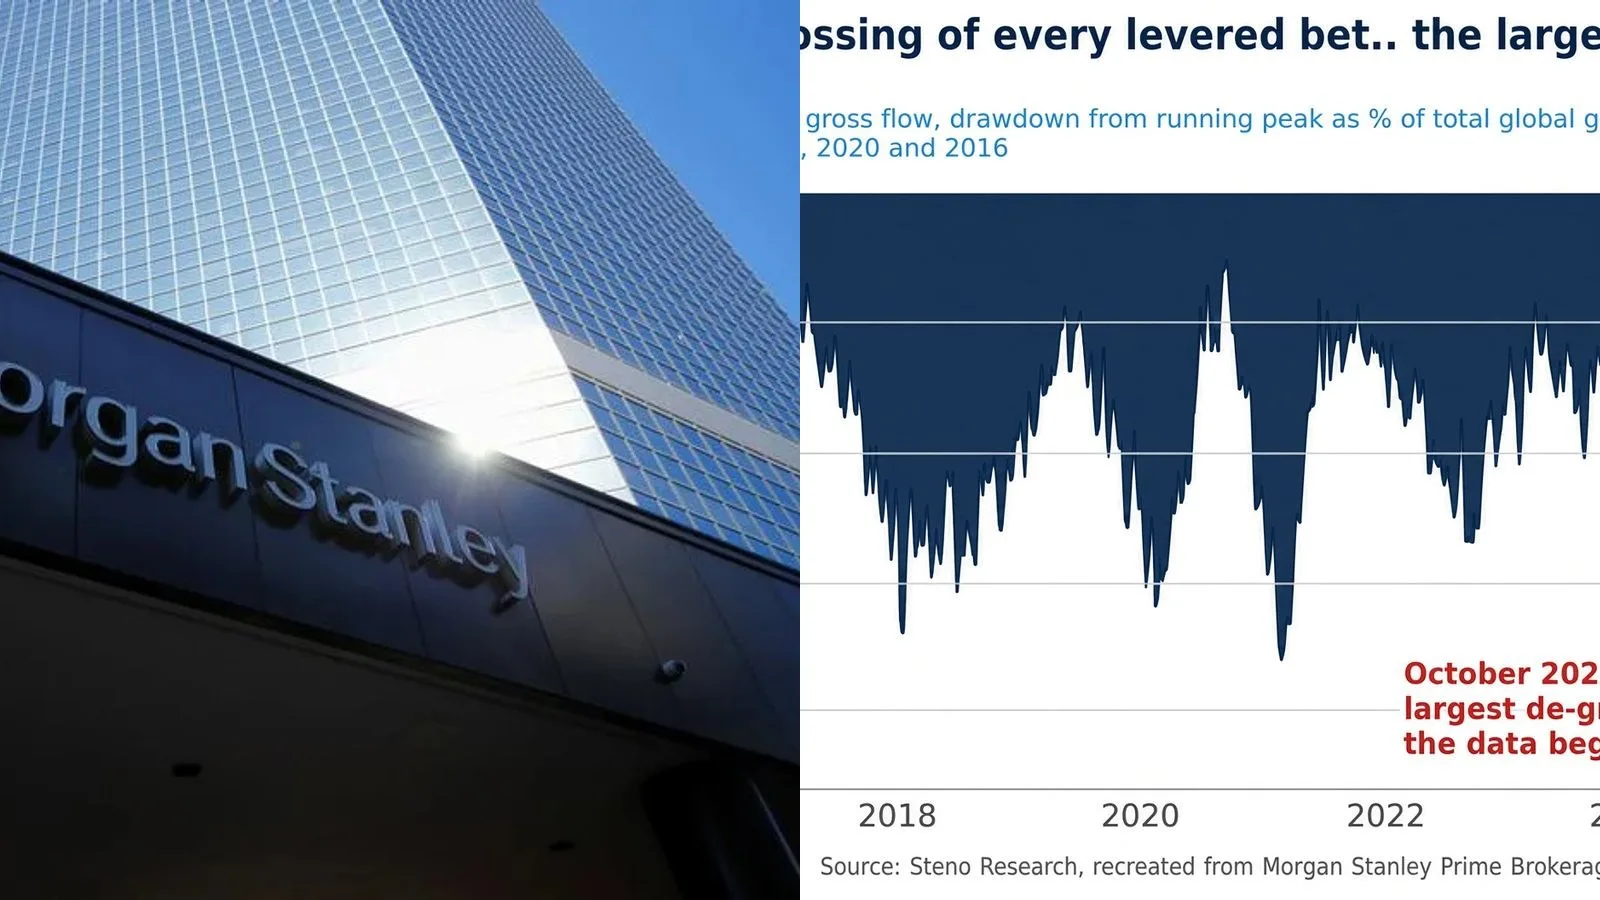
Morgan Stanley a documenté un mouvement de vente sans précédent depuis dix ans sur les marchés actions. En deux semaines, les hedge funds ont cédé environ 20 milliards de dollars d'actions technologiques, portant le rythme global de ventes en Bourse à un niveau inédit depuis 2016. Le signal est fort, mais sa lecture demande de la précision : ce que les données révèlent n'est pas une fuite désordonnée du secteur technologique, ni un retournement de conviction sur l'intelligence artificielle en tant que thèse d'investissement.
La nuance est centrale : ces cessions portent avant tout sur des positions déjà détenues et non sur des ventes à découvert. Le rythme d'allègement de positions longues est 3,5 fois plus rapide que celui des nouveaux paris baissiers. En clair, les fonds ne parient pas massivement contre l'IA, ils réduisent leur exposition à un secteur sur lequel ils étaient fortement investis. La distinction entre alléger une position longue et ouvrir une position courte est loin d'être anodine : dans le premier cas, un fonds sécurise des gains ou limite son risque de concentration ; dans le second, il exprime une conviction directionnelle négative. Or c'est bien le premier mouvement qui domine largement, selon les données compilées par Morgan Stanley.
Cette dynamique s'explique en partie par la structure même des portefeuilles construits ces dernières années. La thèse autour de l'intelligence artificielle a généré des flux d'entrée massifs vers les valeurs technologiques, créant des niveaux de concentration élevés dans de nombreux fonds. Lorsque les valorisations atteignent des niveaux tendus, la gestion du risque impose mécaniquement de réduire la voilure, indépendamment de toute conviction baissière sur le secteur. Ce que l'on observe aujourd'hui ressemble davantage à cette logique de rééquilibrage qu'à un désengagement structurel.
Les fabricants de puces absorbent l'essentiel du choc
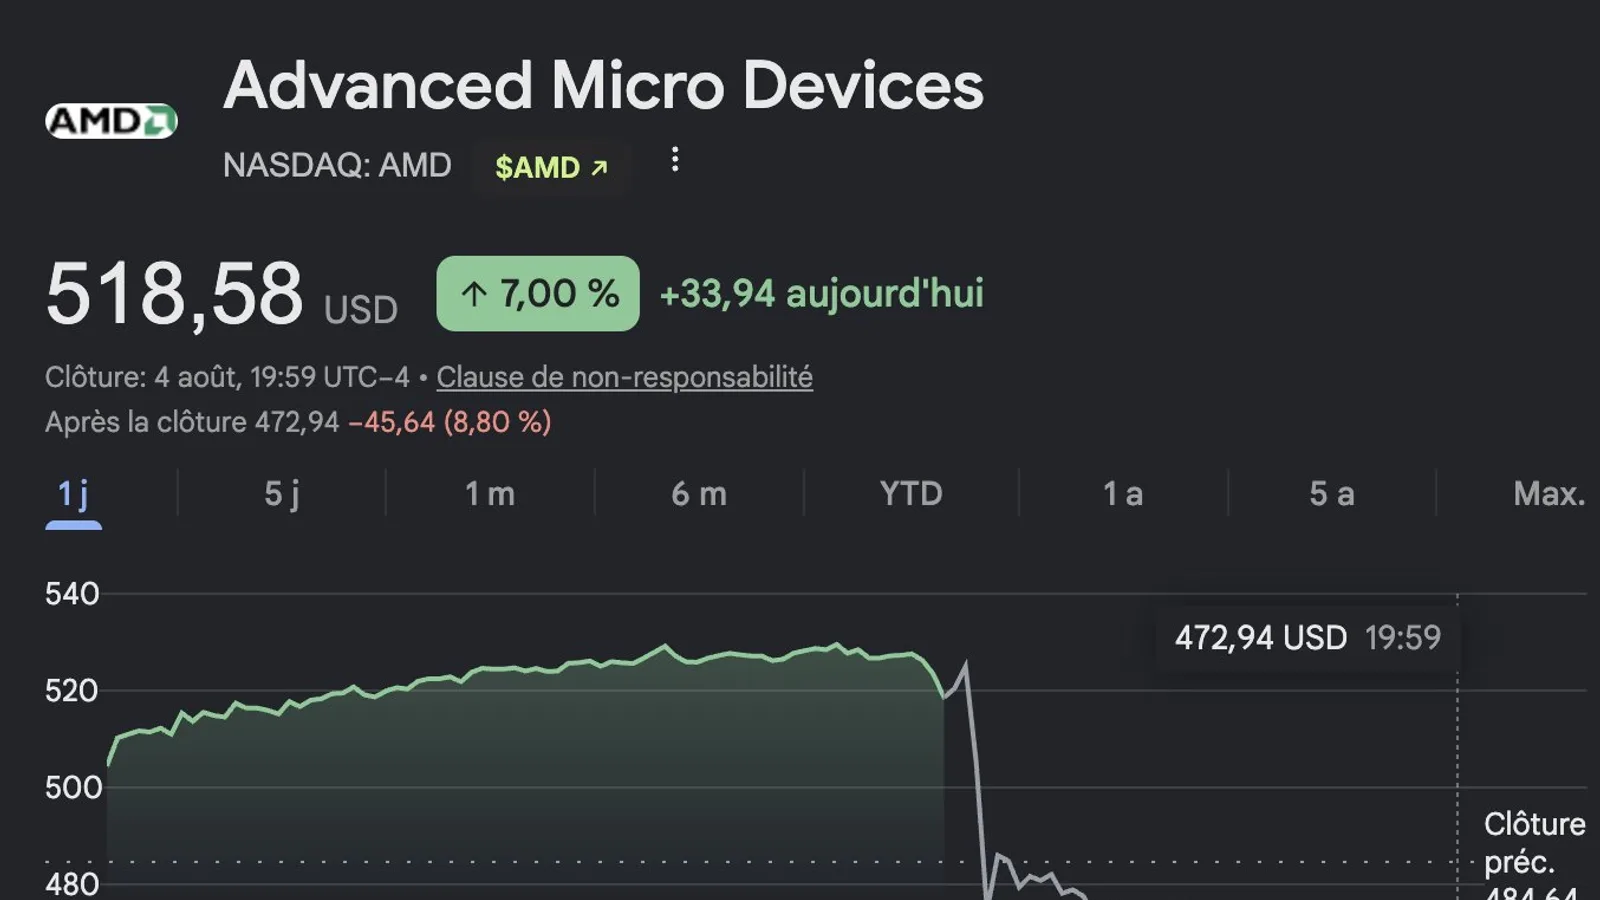
L'impact sectoriel est loin d'être uniforme. Les fabricants de puces ont encaissé plus de 15% de baisse en octobre, quand le S&P 500 perdait moins de 1% sur la même période. L'écart illustre la concentration du mouvement de vente sur les valeurs les plus directement exposées à la thèse d'investissement autour de l'intelligence artificielle. Des actifs comme le SOXX, l'ETF qui réplique l'indice des semi-conducteurs PHLX SOX, ou des titres tels qu'AMD et Broadcom se trouvent ainsi en première ligne, leur corrélation directe avec la thèse IA les rendant particulièrement sensibles aux flux de désengagement.
La brutalité de l'écart entre la performance des fabricants de puces et celle du marché large souligne à quel point ces valeurs avaient concentré les espoirs -- et les capitaux -- liés à l'essor de l'intelligence artificielle. Quand les fonds allègent, c'est naturellement là qu'ils vendent en priorité, là où les positions sont les plus lourdes et les gains accumulés les plus importants à sécuriser.
Côté marchés de prédiction, la cote d'un éclatement de la bulle IA d'ici juin 2027 ressort à 23% au moment du tweet, selon les données disponibles. Un signal de prudence, pas de panique : la majorité des opérateurs n'anticipe pas de retournement brutal à court terme. Par contraste, la probabilité que Broadcom affiche des revenus IA supérieurs à 20 milliards de dollars au quatrième trimestre est valorisée à 87% sur ces mêmes marchés de prédiction, ce qui témoigne d'une conviction persistante sur la solidité fondamentale de certains acteurs du secteur.
Ce qui se joue aujourd'hui ressemble davantage à une normalisation des valorisations après une phase d'accumulation intense qu'à un désengagement structurel du secteur. Les hedge funds ajustent leur exposition, ils ne tirent pas un trait sur l'IA.