
Une croissance hors norme, une rentabilité qui s'effrite
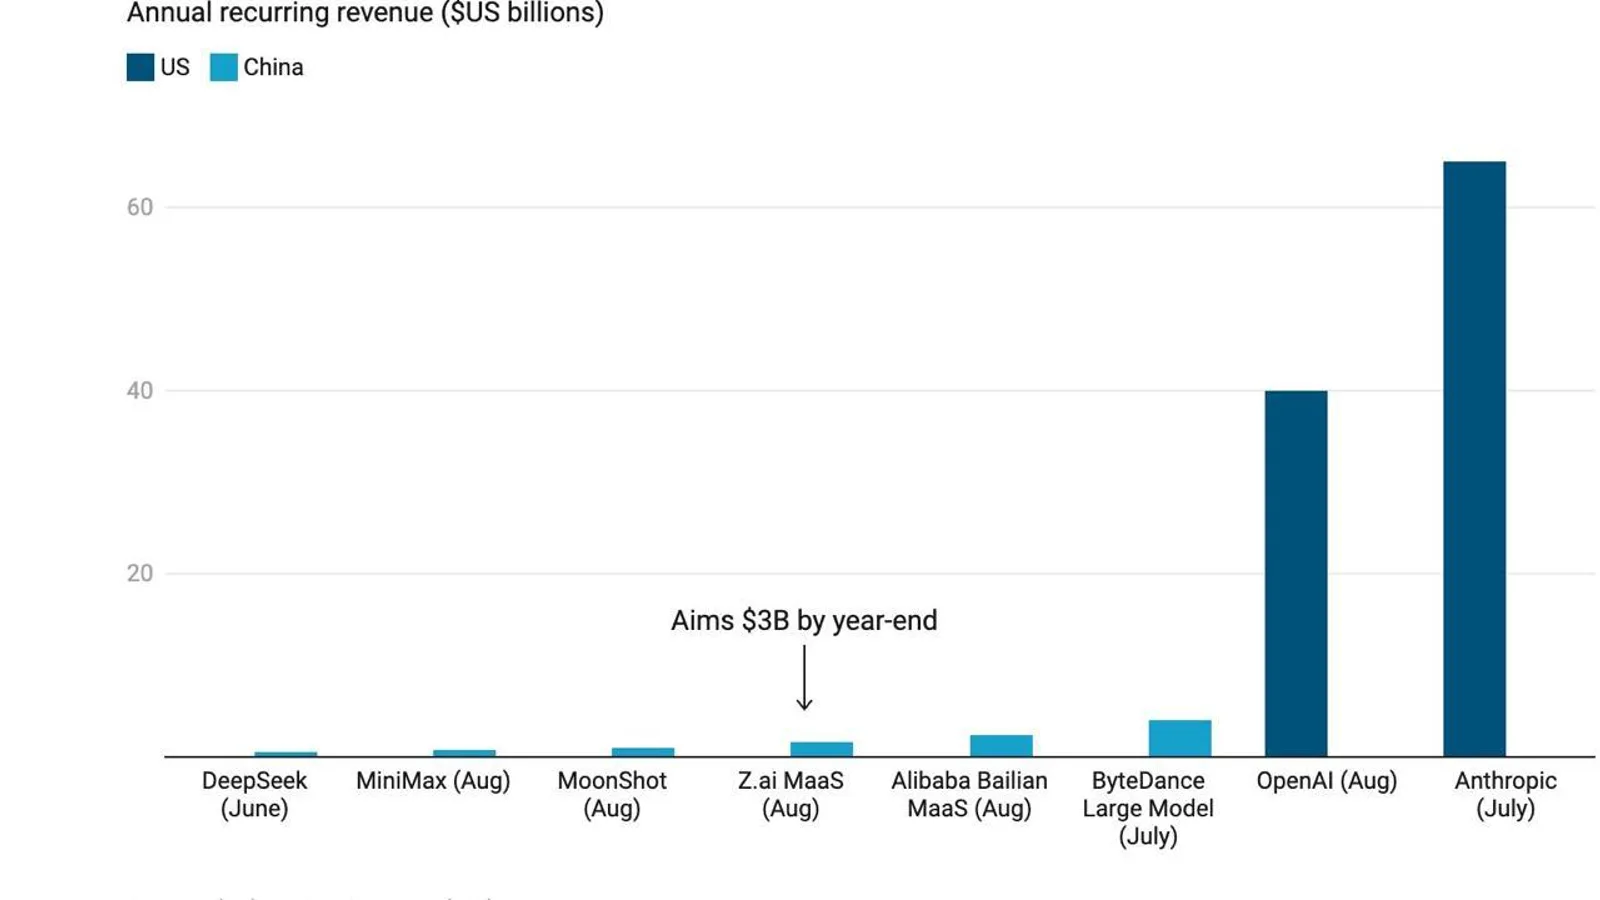
Anthropic, l'éditeur du modèle Claude, publie des résultats de troisième trimestre qui illustrent une tension devenue structurelle dans l'IA générative : la croissance des revenus s'emballe, les coûts s'emballent encore plus vite. Le chiffre d'affaires progresse de 1 127% sur un an et de 47% par rapport au deuxième trimestre. Sur neuf mois, les ventes cumulées atteignent 33,2 milliards de dollars.
Mais derrière ces chiffres, la trajectoire opérationnelle s'inverse. La société affiche une perte d'exploitation de 567 millions de dollars au troisième trimestre, là où elle enregistrait un bénéfice de 974 millions au trimestre précédent. Le résultat d'exploitation ajusté ressort à 2,5 milliards, avec une marge ramenée de 19% à 15%. La perte nette atteint 23,3 milliards de dollars, contre 12,1 milliards un an plus tôt.
Calcul coûteux et charge comptable : deux facteurs distincts
Anthropic attribue ce retour dans le rouge à deux éléments distincts. Le premier est opérationnel : 5 milliards de dollars de puissance de calcul acquise à court terme, à des conditions plus coûteuses que la normale. Dans un secteur où l'accès aux GPU reste contraint, les achats de capacité spot pèsent directement sur les marges.
Le second facteur est purement comptable. Une charge de 2 milliards de dollars est liée au programme de dons de la société. Cette écriture ne fait sortir aucune trésorerie des caisses : elle gonfle la perte nette sans affecter la liquidité réelle de l'entreprise. La distinction est importante pour lire correctement l'ampleur des 23,3 milliards affichés.
IPO en vue : ce que le marché anticipe
Le marché de prédiction donne 98% de probabilité à l'hypothèse qu'Anthropic ou OpenAI sera la première à entrer en bourse et 92% de chances qu'Anthropic affiche une valorisation supérieure à OpenAI au 31 décembre. Ces anticipations s'inscrivent dans un contexte où la course à la capacité de calcul et à la part de marché prime sur la rentabilité à court terme, un arbitrage que les résultats du troisième trimestre illustrent avec netteté.
La dégradation des marges opérationnelles, combinée à une perte nette qui double en un an, posera une question centrale lors d'une éventuelle introduction en bourse : à quel rythme la croissance des revenus peut-elle absorber des coûts d'infrastructure qui progressent au moins aussi vite ?