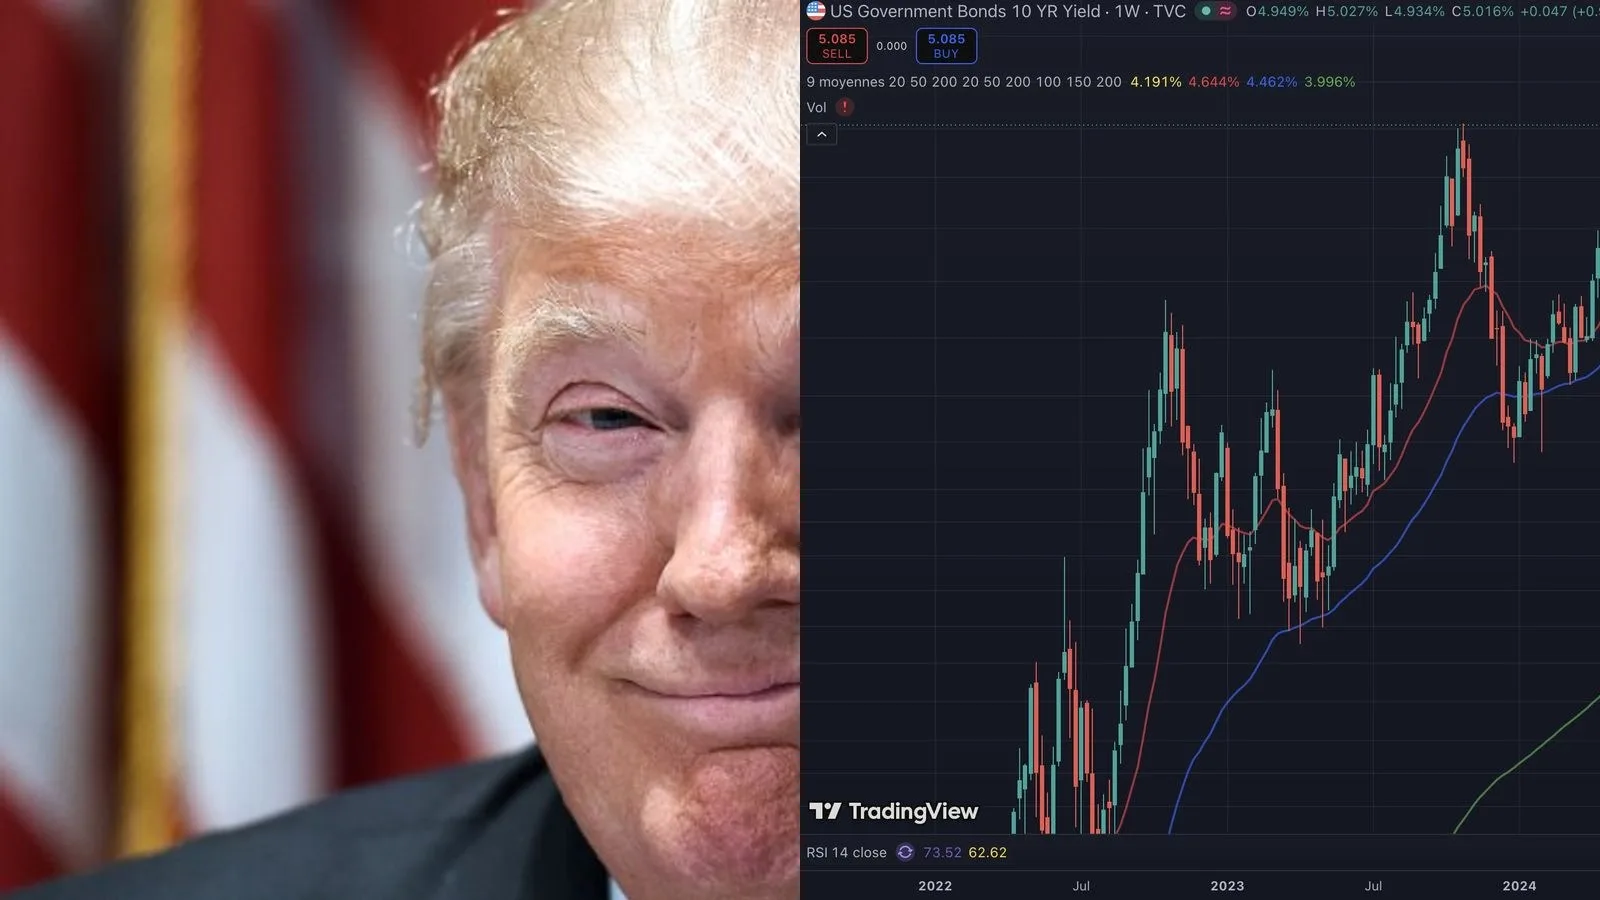
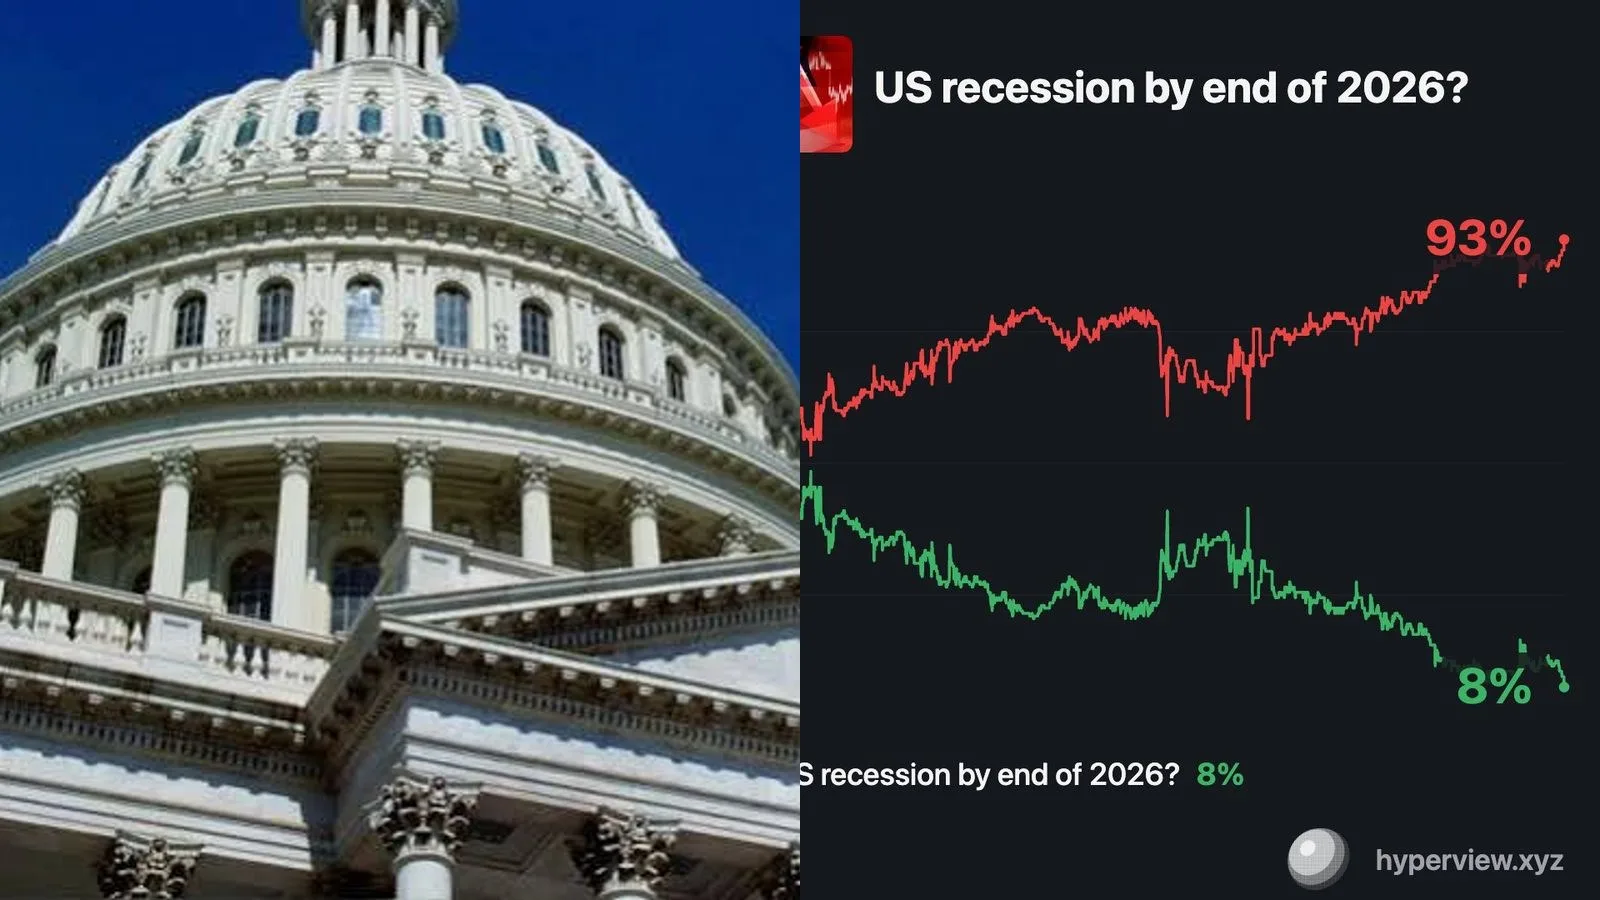
Le rendement américain à 10 ans dépasse 5% pour la première fois depuis 2023, porté par le choc pétrolier et l'inflation, à la veille d'une décision Fed quasi actée à 88%.
Début 2026, les marchés attendaient quatre baisses de taux. Ils anticipent désormais quatre hausses d'ici juillet 2027, portés par une inflation à 3,4% et un pétrole au-dessus de 100 dollars.
La Banque centrale européenne s'apprête à relever ses taux directeurs, renchérissant les crédits immobiliers et poussant les rendements obligataires à la hausse.
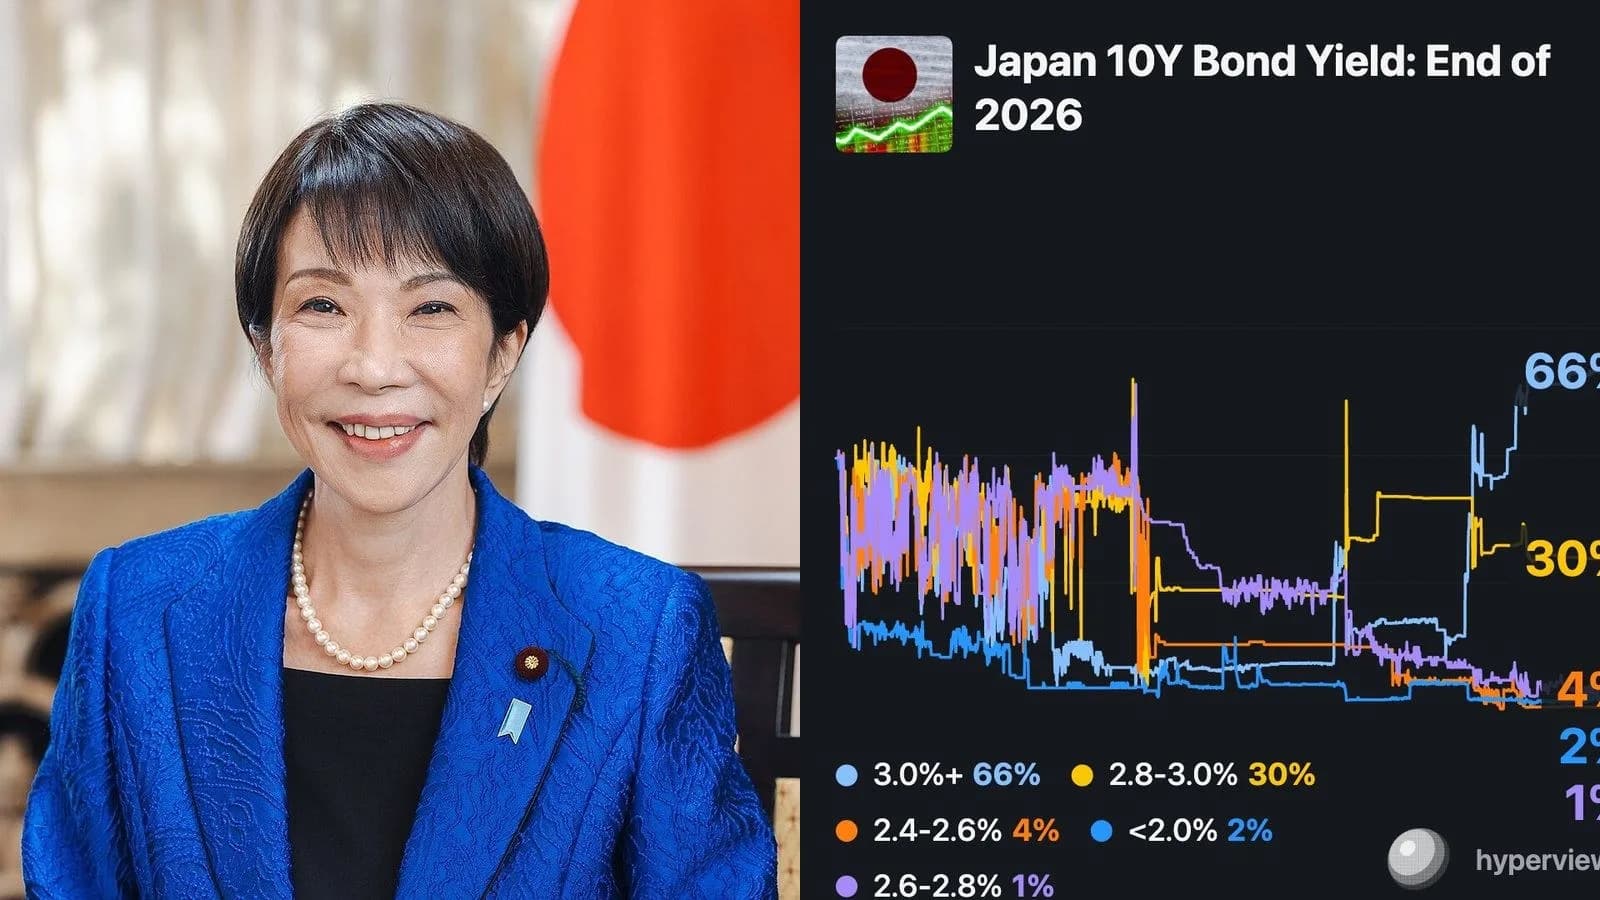
Le rendement de l'emprunt d'État japonais à 10 ans a franchi 3% pour la première fois depuis 1996, avec une hausse de la BoJ quasi actée au 18 septembre.
Donald Trump s'oppose à Kevin Warsh sur la politique monétaire américaine, jugeant toute hausse de taux absurde au regard des investissements entrants.
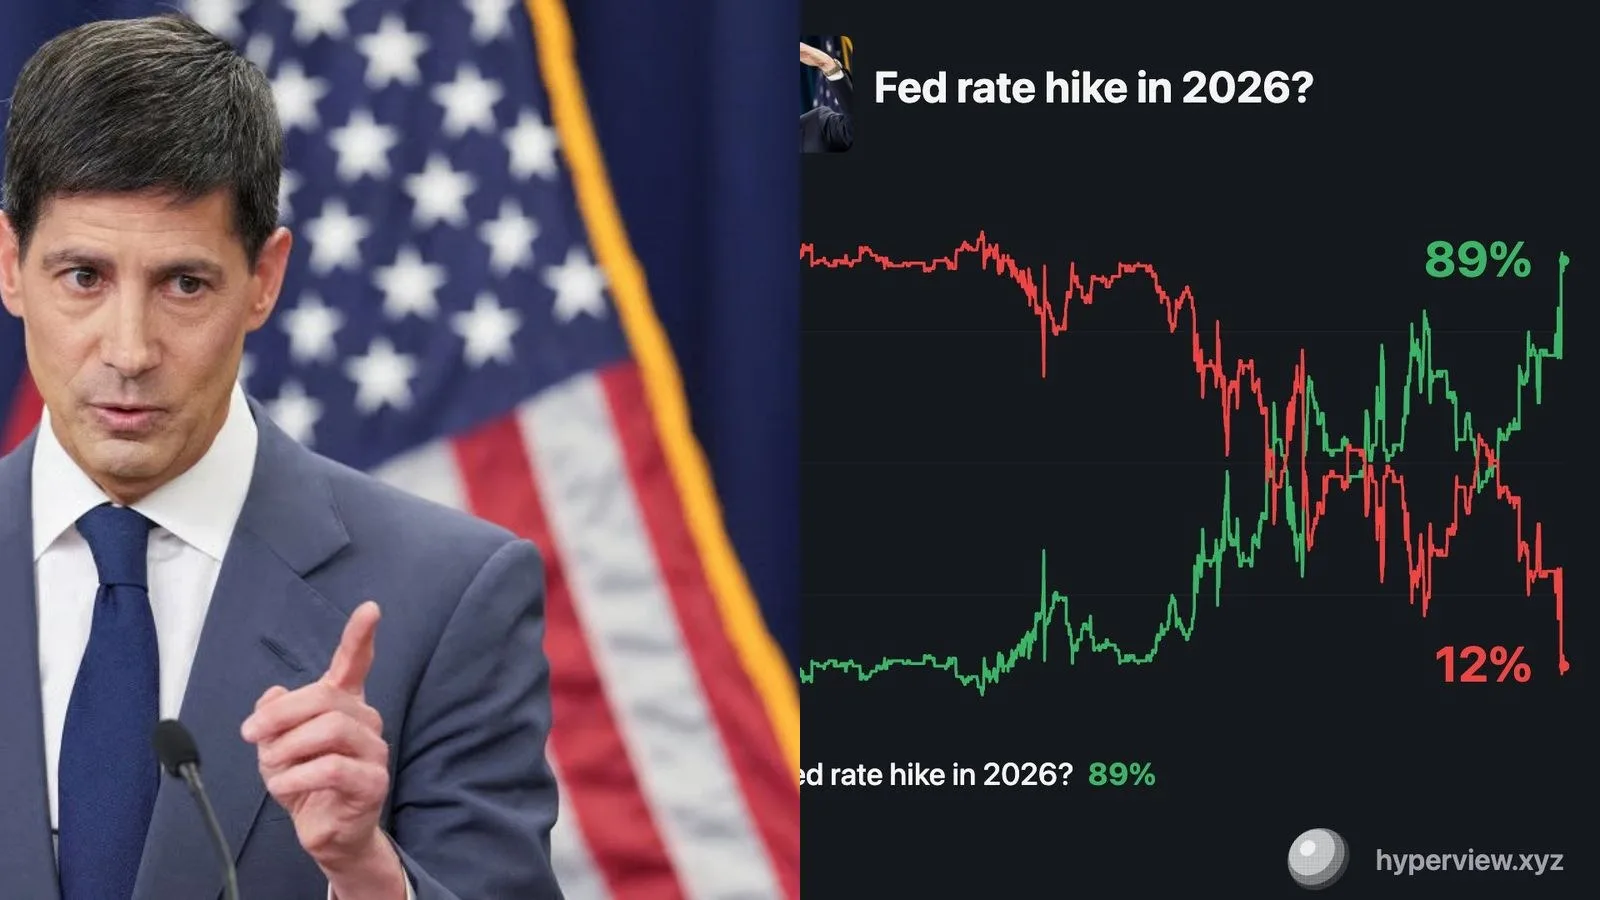
Après le discours de Kevin Warsh à Jackson Hole, la probabilité d'une hausse de 25 points de base en septembre est montée de 28% à 50% selon Polymarket.
Le volet éthique du Clarity Act obligerait Trump à céder ses avoirs numériques, mais un mécanisme fiscal de 1989 lui permettrait de reporter indéfiniment l'impôt sur ses plus-values.
L'ISM manufacturier américain atteint 55,6 en juillet 2026, bien au-dessus des 53,9 attendus, validant un scénario "no landing" défavorable au Bitcoin et aux actifs risqués.
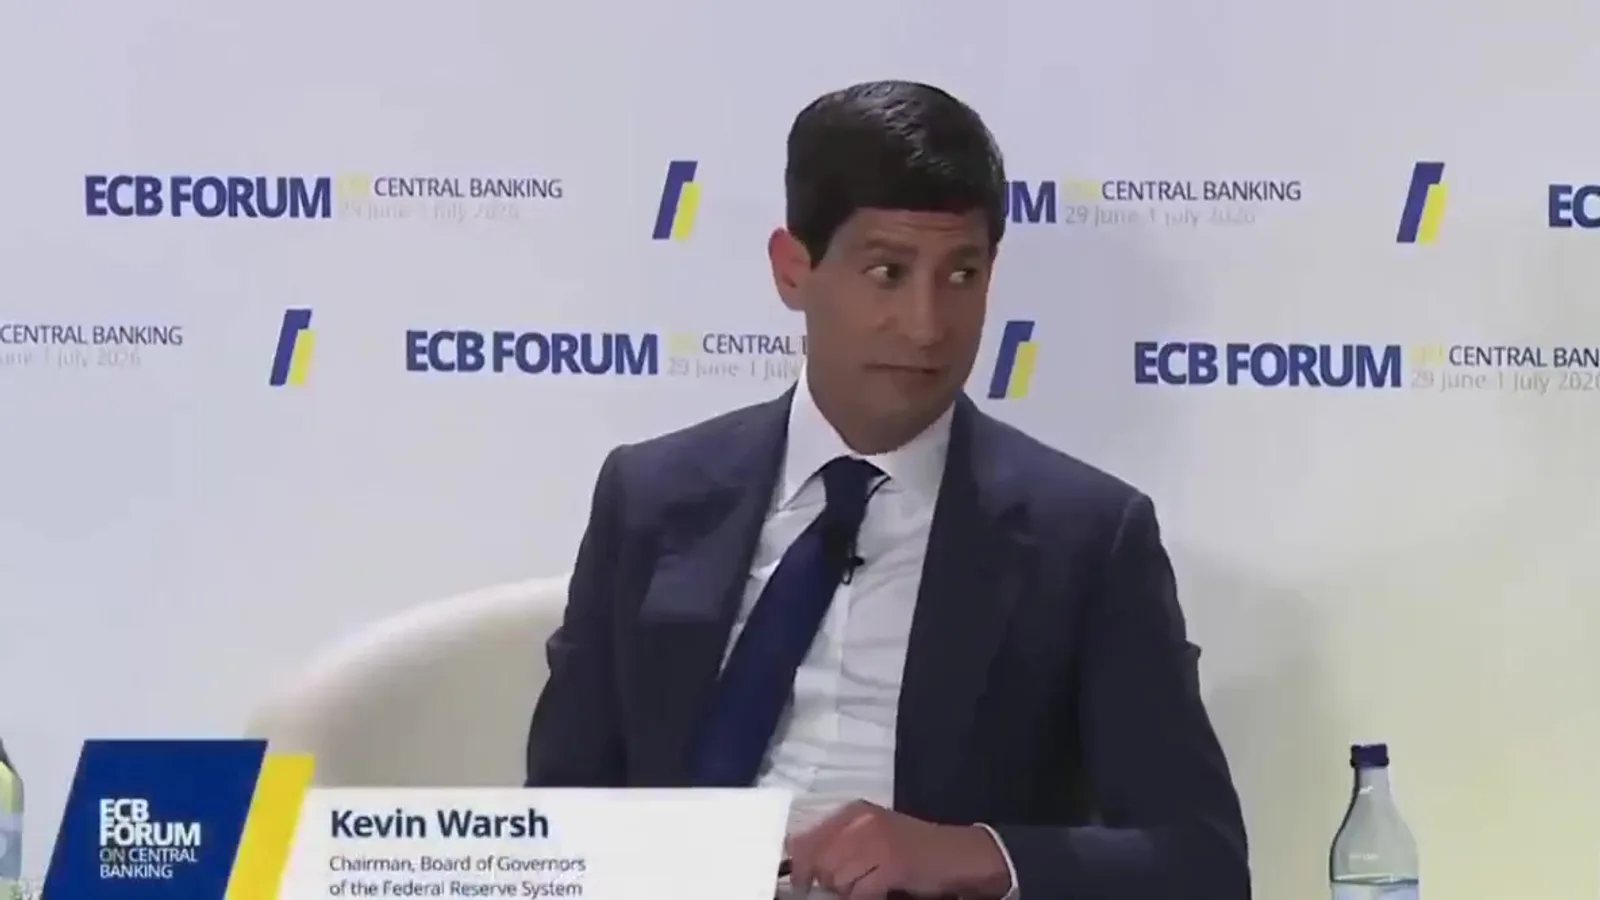
Depuis le forum de la BCE, le président de la Fed Kevin Warsh a confirmé sa posture hawkish et refusé un objectif d'inflation durablement au-dessus de 2 %.
Cités avec Fed rate hike by
Les actifs que nos analyses mentionnent dans les mêmes articles.